碰到加费承保,第一反应都是“凭啥多收钱?”
其实不止他,90%碰到加费的人都是这个反应。
说实话,换我第一次听说这事的时候,我也纳闷。后来跟核保的朋友聊多了才懂,保险公司卖保险,本质就是算概率。
健康的人买重疾,未来几十年得大病的概率是精算师算好的,定出来的保费就是对应这个概率的价格。你身体已经有了结节、息肉、轻度高血压这些小异常,未来得大病的概率,确实比完全健康的人高那么一点。
加费承保就是按照你的实际风险定价格,不是故意找茬讹钱。就像你买车,新车零事故跟出过两次刮蹭大修的车,保费不一样,一个道理。
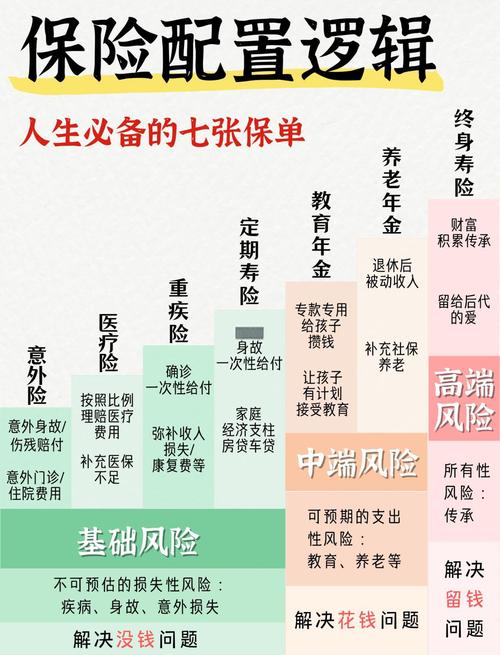
加费承保,比你想的划算多了
很多人一看到加费,第一反应就是“我不买了,换一家能标体的”,或者干脆就不买了。
真没必要这么极端。我们拿常见的三种核保不好的结论比一比:
拒保:直接不让你买,等于你以后想保都没机会,年龄越大身体越差,以后更难买。
除外责任:把你异常的部位相关的病,直接排除不赔,其他责任赔。比如说甲状腺结节除外,以后得了甲状腺癌,一分不赔。可现在甲状腺癌是年轻人最高发的癌症之一啊,买了重疾缺了这块,等于裸奔一半。
加费承保呢?所有责任全覆盖,包括你那个异常部位相关的病,只要符合合同约定,都赔。你只是多交一点钱,换来了全额保障。
刚才那个朋友,算下来一年多交不到一千块,30年总共多交三万不到,真要是出事,该赔五十万还是五十万,怎么算都不亏对吧?
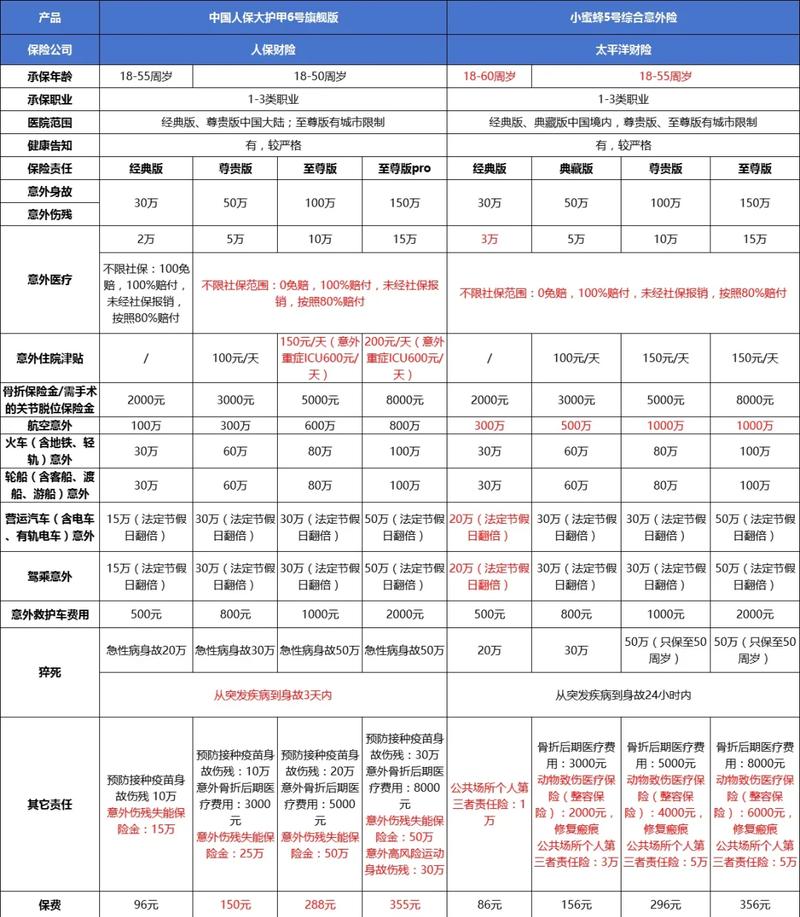
拿到加费结论,到底接不接?
说实话,没有标准答案,给你捋几个常见情况,自己对着看就行。
如果你已经换了两三家公司,给出的结论都是加费,你身体也只有这一个小异常,没有别的问题,听我一句,能接就接吧。
你拖得起,身体拖不起。今年是结节3级,说不定熬个一两年,分级变了,直接给你拒保,到时候想买都买不了,那才叫欲哭无泪。
如果你异常真的很轻,比如就是轻度脂肪肝,血脂稍微高了零点几,体重超了一点,你也可以先花三五个月调理,把饮食运动都调整好,复查指标正常了再去投保,说不定就能拿到标体。
不过话说回来,别硬拖。别抱着“我一定要拿到标体才买”的念头,拖个两三年,中间真出点什么事,谁给你兜底?
还有几个误区得说清楚:
别信什么“加费了你就别买,等以后身体好了再买”,过两年你年龄涨了,保费本来就涨,而且身体能不能好回去?真能好回去当然好,就怕拖出问题。
也别想着“反正加费,我不如去买那个不用健康告知的”,不用健康告知的产品,大多保额很低,封顶几十万都少见,真遇上个大病,根本不够用,解决不了问题。
要是加费幅度特别大,比如直接加了快一半,保费快翻倍了,那你确实可以多找几家问问,不同公司核保尺度不一样,有的对结节宽容一点,说不定能拿到更好的结论。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北