背着30年房贷的你,该懂的房贷与寿险那点事
2026-09-17 03:30:08
前阵子聚会长达,刚买了房的阿凯闷头喝了三杯啤酒,掏出手机翻出保单给我们看,办房贷的时候银行劝他买的寿险,一年交四千多,交满30年,他现在越想越不对,不知道当初该不该买。
很多背房贷的人,大概都碰到过类似的情况。明明只是办个贷款,怎么四面八方都来跟你说寿险了?
为啥房贷会和寿险绑到一起?
说实话,逻辑真的不复杂。
你买房子,从银行借了大几十万几百万,要还二三十年。这套房,是你家现在最大的资产,也是最大的负债。
你活着,每个月按时还钱,啥事没有。万一你出了意外走了,银行可不会因为你不幸就免了债。要么房子被收走拍卖,要么你的老婆孩子父母,接着帮你还剩下的贷款。
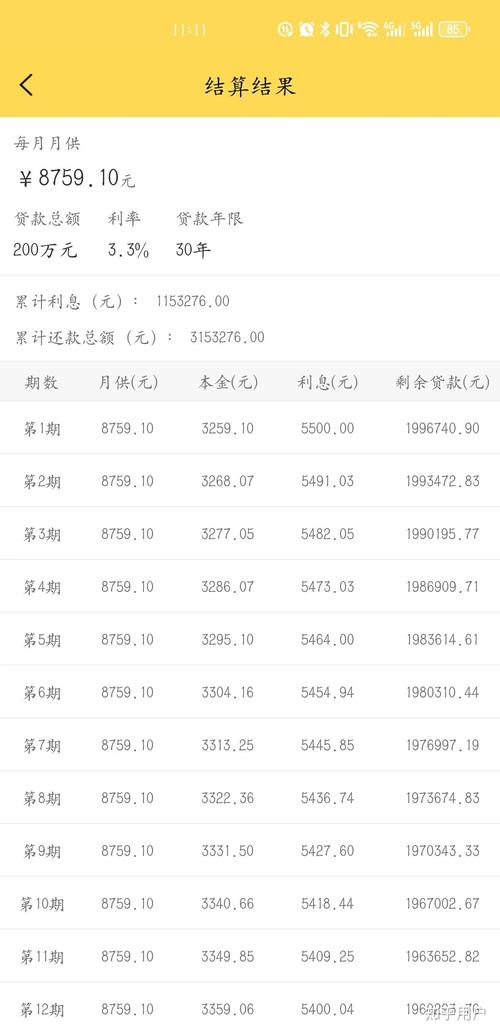 年轻人每月房贷月供工资单截图
寿险的作用,就是在这种极端情况发生的时候,给一笔钱,把剩下的房贷全部还清。家人不用背着债,还能接着住在房子里。
没人想摊上这种事。但谁也没法打包票说,意外一定不会找上门。
对吧?
绝大多数人都踩过的两个坑
我接触过不少背房贷的朋友,十个里有七八个对这件事有误解,要么花了冤枉钱,要么稀里糊涂买了不需要的东西。
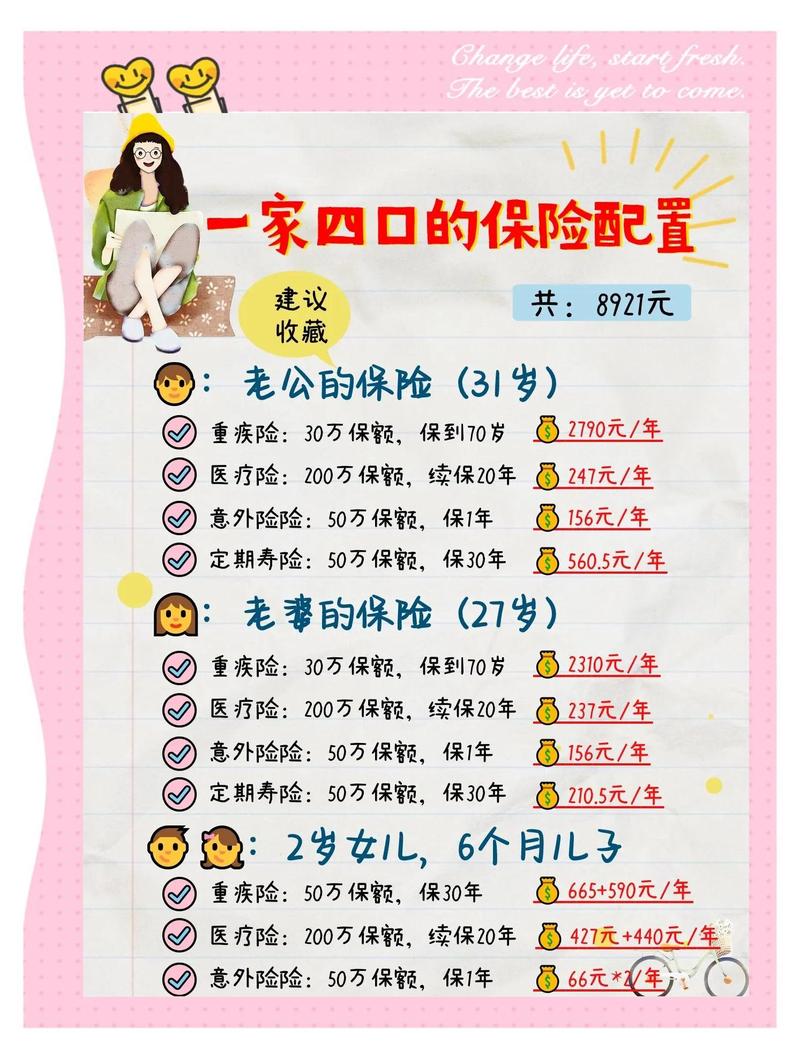 家庭房贷寿险配置对比表
第一个坑:「办房贷必须买寿险」。
真不是。监管早就明确说了,不能强制搭售保险。除非你本身资质特别差,银行怕你还不上钱,才会提这个要求,绝大多数正常资质的买房人,买不买全看你自己自愿。我听过好几个朋友说,当年被银行柜员忽悠,说不买就不给批贷款,硬着头皮买了,后来才知道根本没这规矩,想想都肉疼。
第二个坑:「只能买银行推荐的寿险」。
也不对。银行只是合作渠道,不是说你只能在他家买。你自己随便找合适的产品买,银行也认可,完全没问题。不少银行推的产品,性价比真的一般,同样的保额,比你自己买贵出一倍都有可能,何必花那个冤枉钱。
不过话说回来,也不是说银行的产品一定不好,只是你得有得选,别被人架着脖子就买了。
到底要不要买?怎么选才不亏?
 到底要不要买?怎么选才不亏?
没有标准答案,全看你家的实际情况。
我给你掰碎了说,你自己对照就行。
如果符合下面这几个情况,我觉得你可以考虑配一个:你是家里最主要的收入来源,房贷占了你月收入一半以上,家里没多少闲置存款,老人孩子还要靠你养,抗风险能力特别弱。这种情况下,一份定期寿险真的不贵,几百块一年就能买几百万保额,换个兜底的安心,值。
如果是下面这几种情况,买不买都行,看你自己愿意:夫妻双方都有稳定的高收入,房贷占月收入比例很低,手里已经存了够覆盖房贷的应急钱,那就算不买,也不会出啥大问题。
真要选的话,记住两个关键点就行:
第一,保额就按房贷剩余本金买,不用多买,多买就是多花钱。你还剩180万房贷没还,就买180万保额,刚好够结清,完美。
第二,保障期限就选剩余房贷的年限,不用瞎买什么终身寿险。你还剩25年还完贷款,就买25年的定期寿险,价格比终身寿险便宜一大半,等你房贷还完了,这份保障的任务也就完成了,没必要花冤枉钱保一辈子。
省下来的钱,给孩子报个兴趣班,带父母出去旅个游,不好吗?
本来房贷压力就够大了,能省则省,只买需要的,别买别人推销给你的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
背着30年房贷的你,该懂的房贷与寿险那点事
文章链接:https://www.xinminbao.com/r/329.html