前阵子帮朋友处理一个咨询。他赶在体检前买了寿险,结果体检真查出了问题,刚好在等待期里,整个人慌得觉都睡不着。
很多人买完寿险,都没仔细看过等待期的规则,真碰到事儿了才抓瞎。今天就说透,不用绕弯子。
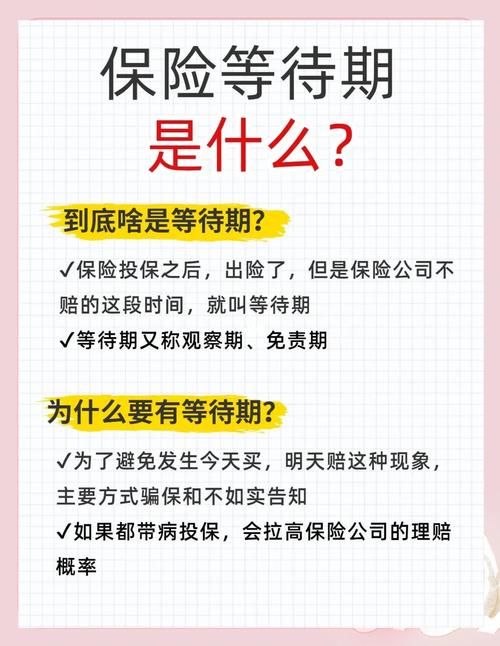
为啥保险公司要设等待期?不是故意坑人
说实话,换你是保险公司,你也得设。
总有人明明已经查出身体出问题了,故意瞒着不说,马上买个大额寿险,就等着出险赔钱。这不就是明着抢钱吗?
等待期就是用来防这种道德风险的。从保单生效那天开始算,给保险公司一段观察时间,确认你不是带病投保才保。
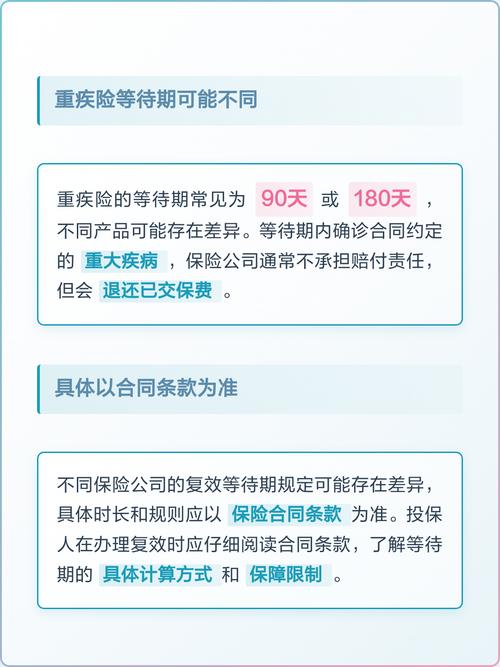
不同寿险的等待期长短不一样,大部分是90天,也有不少是180天,少数更长的,全写在合同里,买的时候一眼就能看到。
规则也很简单,等待期内出了约定的保险责任内的事,一般不赔,大多会退你已经交的保费,合同终止。
这几个误区,百分之九十的投保人都踩过
第一个误区:只要在等待期,不管出啥事儿都不赔。
意外导致的身故、全残,大部分寿险等待期内也能赔。这个真的很多人不知道。意外是突发的,没法提前预判,跟带病投保没关系,所以大多不会卡等待期。只有疾病导致的事故,才会卡等待期。
第二个误区:等待期出险,一分钱都拿不到。
也不对,绝大多数产品都会退已交保费,少数情况退现金价值,具体差多少要看保单交了多久,刚买的话其实差不了多少。不会让你钱全打水漂。
第三个误区:我买了很多年,不用管等待期了。
如果你断缴过保费,保单做了复效,那大部分保险公司会要求重新计算等待期。这点真的很重要,很多人复效之后忘了这回事,真出事了才追悔莫及。
还有个误区:只要等待期内查出问题不报案,熬过去之后再报案就能赔。
别抱这种侥幸。现在医院所有的就诊记录都联网,保险公司理赔的时候一查一个准。故意隐瞒病史,别说赔钱,保费都可能不退,到头来竹篮打水一场空。
真赶上等待期出问题,该怎么处理?
先别急,第一步翻合同,先看你出事的原因是意外还是疾病。如果是意外,直接按流程申请理赔就好,不用慌。
如果是疾病,先搞清楚合同里对等待期出险的约定,是直接终止合同退保费,还是可以保留合同只除外相关责任?不同产品约定不一样。
别想着隐瞒病情熬等待期,刚才说了,查得到。主动跟保险公司说,按流程走,该退保费退保费,不会有额外的损失。
不过话说回来,大部分人其实都不会这么倒霉,刚买完不到一百天就出事。别因为有等待期就拖着不买,真等需要的时候再买,才是真的晚了。
投保之前做好如实告知,身体有啥问题该说就说,比啥都强。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰