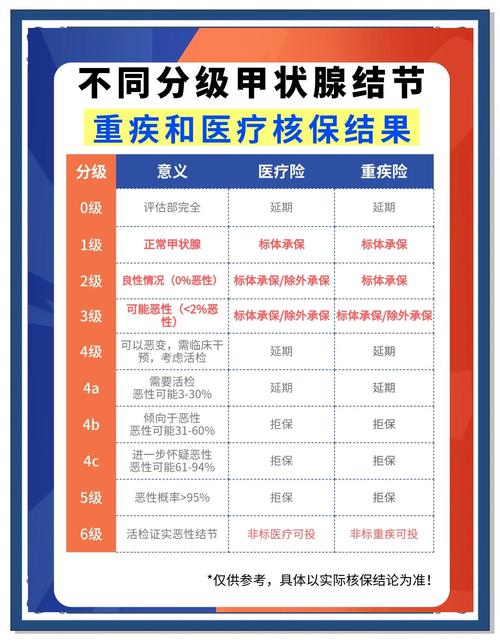
上周跟发小在巷口喝咖啡,她掏出来皱巴巴的体检报告,指尖戳着“甲状腺结节3级”那行字叹气。说去年忙着换工作,买保险的事一拖再拖,今年闲下来想起补保障,一投重疾,直接收到了拒保通知。她盯着我问,是不是我这辈子都买不了保险了?
什么情况会被保险公司拒保?
很多人对拒保的第一反应,就是“我被保险拉黑了”。其实不是。保险公司拒保,本质只是觉得你未来的理赔风险太高,不符合它的承保要求而已。不是针对你这个人。
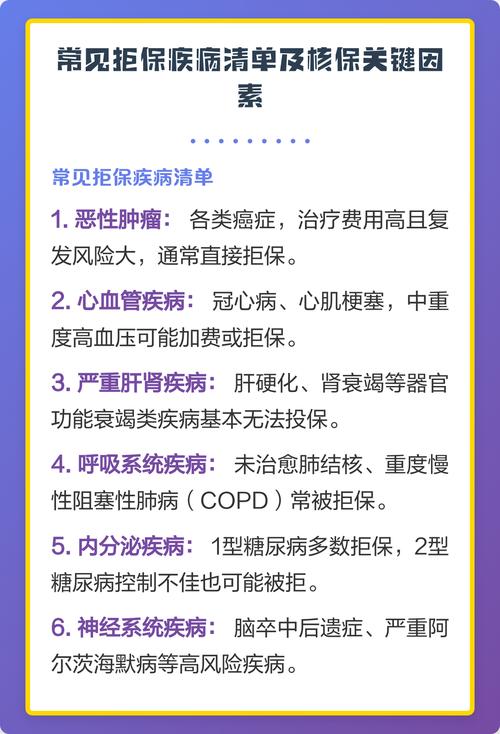
那哪些情况会被拒保?最常见的就是已经患上了比较严重的疾病,比如确诊恶性肿瘤、严重心脑血管疾病,或者有严重的糖尿病并发症、先天性器官发育异常未治愈这类,风险明确很高,基本都会拒。
还有一些看起来不重的毛病,也可能踩线——比如常年高血压三级,吃药也降不下来;或者乙肝大三阳,肝功能一直异常降不下去;甚至是BMI超过一定数值的重度肥胖,都有可能被拒。
被一家公司拒保,就彻底没机会了吗?
说实话,绝大多数情况都不是。我见过太多人,被拒一次就直接躺平,或者唉声叹气说自己运气不好,其实真没必要。
每家保险公司的核保尺度,本来就不一样啊。同样是甲状腺结节3级,半年内B超没有异常描述,有的公司直接拒,有的公司能标体承保,差异大到你想不到。
为什么会这样?不同公司的风险容忍度不一样,产品定位不一样,核保标准自然就有松有紧。那之前被拒过,治好了还能再投吗?当然可以啊。比如之前查出来肺结节,太小没法定性,被保险公司拒了,两年后复查结节完全消失了,你带着新的检查报告再投,完全有可能正常承保。
你这个毛病本身就没那么严重,只是刚好撞上了这家公司的严核保,换一家松的就过了。太常见了。
遇上拒保,正确的做法是什么?
第一,先稳住,不要盲目反复投保。很多人慌了,想着我多投几家总有一个过,对吧?不对啊,每一次正式投保的核保结论,都会留在你的投保记录里,多次拒保记录反而会让后续核保的保险公司更加谨慎,本来能过的也给你拒了,太亏。
第二,先搞清楚这次拒保的原因。是因为哪个异常指标?这个异常能不能调整?比如因为重度肥胖、血糖偏高拒的,你花三个月控制饮食运动,体重降下来,血糖回到正常范围,再投不就好了?
第三,找靠谱的从业者帮你梳理,你的情况适合投哪几家,能不能提前做预审。现在很多渠道支持预核保,就是提前把你的报告给核保老师看,给个初步结论,没问题再正式投保,不会留拒保记录,稳很多。
不过话说回来,如果真的试了几家都拒了呢?也别破罐子破摔,现在各地都有普惠型医疗险,不管你有没有既往症,都能买,哪怕已经得大病了也能买,能报一部分医疗费,好歹有个兜底。真的比什么都没有强。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准