很多人买保险,攥着计算器算总保费,算来算去觉得短缴总钱少,划算。真的是这样吗?
别被总保费迷了眼,杠杆才是核心
说实话,我见过太多人算帐,只算总本金,不算时间成本,更不算保障杠杆。
同样50万保额,三十岁男人买,10年缴总保费大概18万,30年缴总保费大概28万。差十万块,看着挺多对不对?
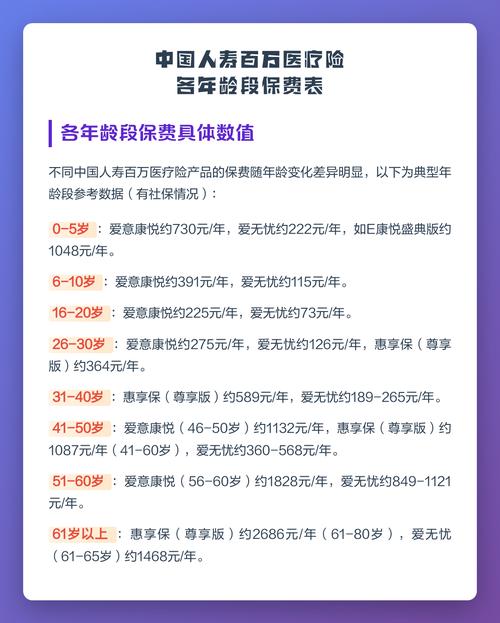
可你想过吗?如果你买完第10年出事了,10年缴的已经交完了18万,30年缴的才交了不到10万,剩下的18万都不用交了,直接拿50万理赔款。
哪个划算,不用我说吧。
保障型人寿保险,本来就是用小钱换大保障,缴费期拉的越长,每年掏的钱越少,杠杆越高,真出事的时候,剩下的保费都给你豁免了,这不香吗?
两个常见误区,踩了就是给自己添堵
第一个误区:我收入高,不在乎这点每年的保费,就要短缴早点清。
话是这么说,可谁的钱是大风刮来的?你把每年省下来的一两千保费,买个奶茶买个鞋,哪怕存余额宝,不也比提前给保险公司放着强?现金流握在自己手里,永远比提前交出去稳妥。
第二个误区:我收入不稳定,短缴交完拉倒,省得以后交不起。
哎,这完全搞反了啊。正因为你收入不稳定,才要选长缴费啊!每年交的钱少,压力小,哪怕今年收入不好,也不至于交不起保费断了保障。真要是收入好了,你想提前交?很多产品也支持啊。要是选了短缴,压力大断缴了,保障没了,那才是亏大了。
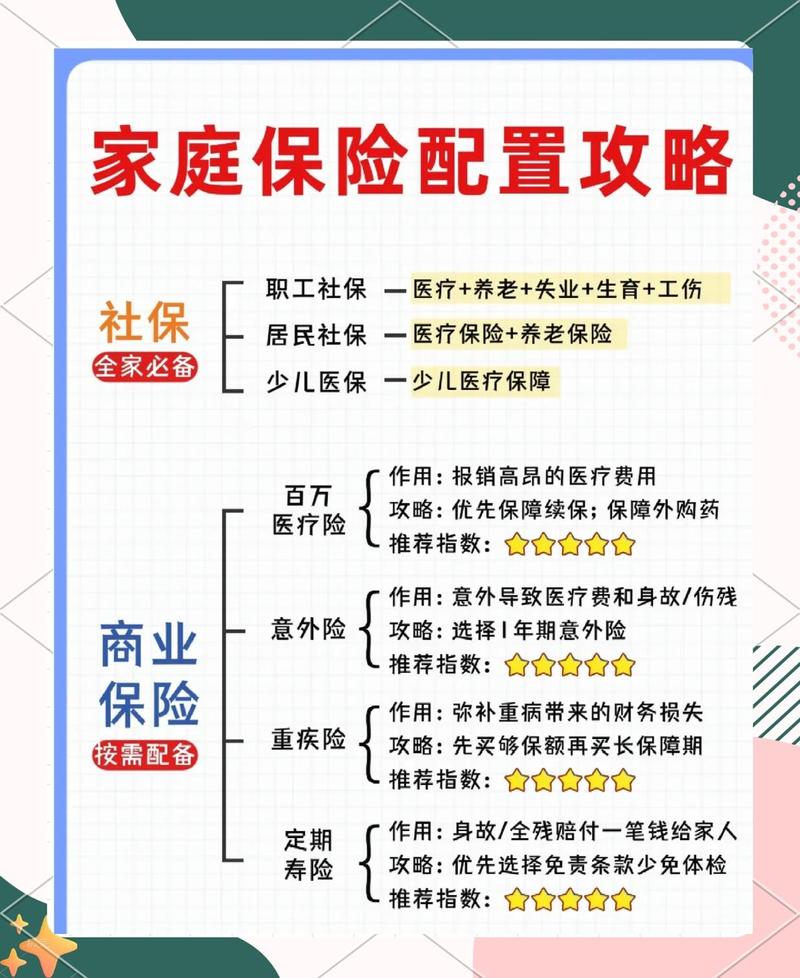
不过话说回来,也不是所有人都适合长缴费。
其实就一句话,按你情况套就行
如果你是二三十岁,买保障型寿险或者带身故的重疾险。
身体符合投保要求。
未来收入大概率会涨。
直接选能选的最长缴费期限,准没错。
如果你已经四五十岁,快退休了,想买定寿过渡到领养老金,或者就是想买个寿险留一笔钱给孩子。
能接受短缴的压力,总保费也差不了多少,选短点也无妨。
还有一种情况,你买的是储蓄型的寿险,要留钱给后代或者做传承,那另说,看你的现金流安排,怎么顺怎么来。
我之前碰过一个网友,四十岁,收入一般,想买100万定寿,本来业务员让他选10年缴,每年要五千多,他压力大的不行,后来改成20年缴,每年才三千出头,一下子就轻松了,保障也没打折扣。
不就是这样吗?买保险本来就是买个安心,别为了省点总利息,把自己搞的紧巴巴,真断缴了,反而得不偿失。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知