体检查出结节才知道,除外承保到底是怎么回事?
2026-10-07 06:01:05
很多人体检出大大小小的异常,抱着试试的心态投保,收到核保结果一看是除外承保,当场就懵了。
这不就是不赔吗?那我买它干嘛?
拿到除外承保通知,先别直接扔
说实话,我身边就有这么个例子。
去年朋友小A体检查出甲状腺3级结节,投重疾险,保险公司给了除外甲状腺相关责任的核保结果。他当场就炸了,说我花钱买保险,出事了你不赔,这不骗人吗?直接撤了投保申请,说等结节好了再买。
结果呢?今年年初他咳血,查出来早期肺癌,想再买任何长期险都已经被直接拒保了。哭都没地方哭去。
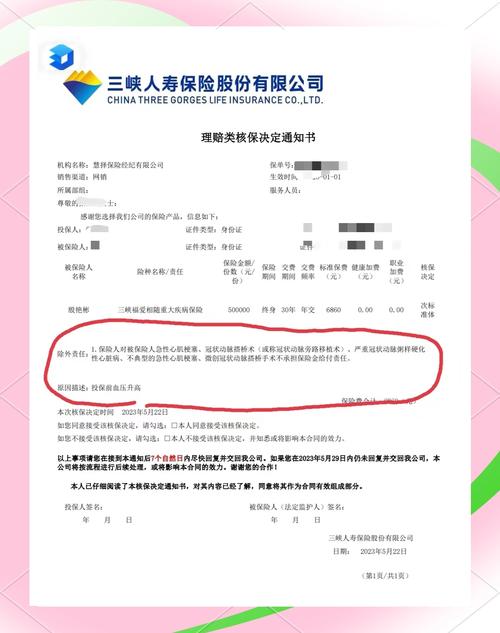 人寿保险除外承保核保通知书示例
很多人对除外承保的误解太深了。除外不是全不赔,只是不赔约定的那部分责任。就拿刚才小A的情况说,除外只是甲状腺癌、甲状腺相关的治疗不赔,他得肺癌、心梗、糖尿病、中风……只要是合同里写的其他责任,该赔还是赔。
总比直接拒保,啥保障都没有强吧?
对吧?
不过话说回来,也不是所有除外都一定要接。要是你身体异常多,除外了好几个部位的核心责任,那你可以再想想,但要是只除外一个已经查出来的小结节、小囊肿,真的没必要直接拒绝。
除外承保,到底除外的是哪部分?
很多人分不清免责条款和除外承保的除外,这俩不是一回事。
保险本身都有免责条款,就是比如酒驾、违法犯罪这些,所有人买都不赔,这是统一的。
但除外承保的除外,是针对你个人的已有异常,单独约定不赔的部分,只对你一个人有效。
一般来说,保险公司只会除外你已经出问题的那个部位相关的疾病责任。比如有肺结节,就除外肺部的恶性肿瘤相关责任;有乳腺结节,就除外乳腺相关的重疾责任。其他部位,其他疾病,和标准体投保的人一模一样,待遇一点不差。
 保险合同个性化除外责任条款标注示例
有没有可能会乱除外?比如我只是甲状腺有结节,给我把所有癌症都除外了?这种情况很少见,正规保险公司的核保都是按规则来,只要你如实告知了,不会乱开条件。要是真遇到这种离谱的,直接换一家投就好了。
买了除外承保的保单,以后能撤销除外吗?
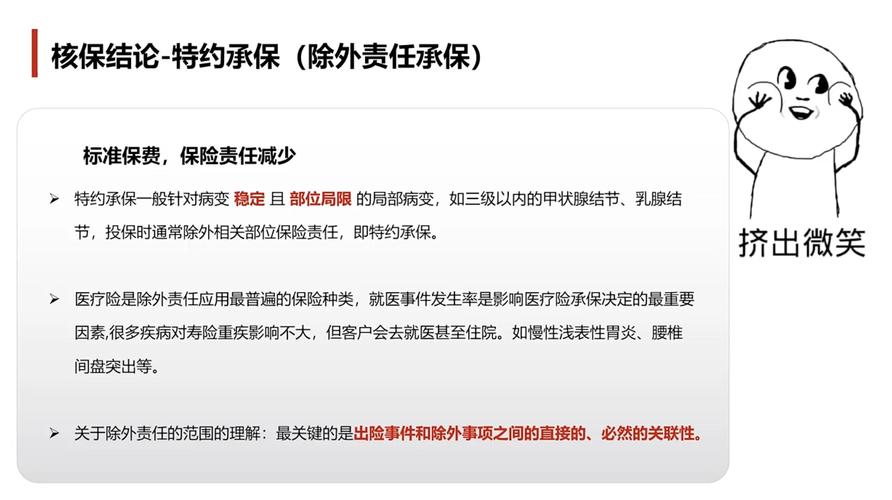 买了除外承保的保单,以后能撤销除外吗?
这是问得最多的一个问题。
实话讲,对于长期险,比如重疾险、终身寿险,一旦承保,核保结果就不会变了,除外就是终身除外,除非当初核保有错,不然不会改。
那一年期的医疗险呢?有些是每年重新核保的,如果你第二年复查,原来的异常消失了,下次投保就有可能拿到标准体承保,除外就没了。
那既然长期险除外改不了,我买了是不是亏?
你反过来想,你现在不买,再过两年,又查出新的异常,到时候别说除外,连投保的资格都没有了。那时候才是真亏。
很多人抱着侥幸心理,说我不如实告知,瞒过去不就能标准体了?
千万别干这种事。现在体检记录、就诊记录全部联网,理赔的时候一查一个准,真出事了,保险公司查到你既往症没说,直接拒赔,你交了那么多年保费,一分钱都拿不到,竹篮打水一场空。
还有人问,我多投几家公司,会不会有公司给我标准体?
当然可以试,不同公司核保的宽松度不一样,有的对结节核保松一点,说不定就能拿到更好的结果。但是试了好几家都是除外的话,别拖着,该买就买,别等身体再出问题,连除外都没了。
其实很多身体有小异常的朋友,都能拿到除外承保的结果,这不是坑,反而是保险公司给你开门呢。别一看到除外就掉头跑,先看看除外的是什么,再做决定也不迟。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出结节才知道,除外承保到底是怎么回事?
文章链接:https://www.xinminbao.com/r/1398.html