前阵子帮邻居处理投保的事,她体检查出甲状腺结节3级,好几家保险公司核保下来,给出的结论都是加费承保。她盯着报价单愣了十分钟:本来预算就卡得死,多交小一千,到底值不值?
太多人投保碰到这个结论,第一反应都是懵。要么觉得自己身体差到被歧视,要么觉得保险公司故意坑钱,稀里糊涂就退了,转头想买的时候已经没资格了。
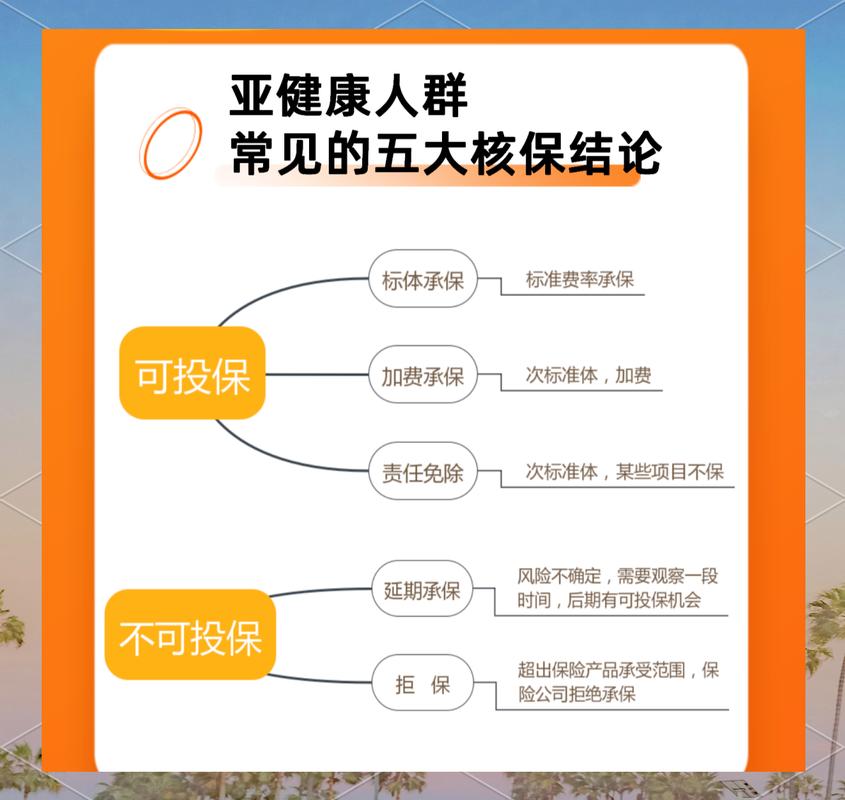
什么情况下会拿到加费承保的结论?
很多人对核保没概念,以为要么能买要么不能买,其实不是。核保是保险公司算风险的过程。
你的身体指标有点异常,比如血压偏高一点、BMI超标、有小结节,保险公司查了过往数据,发现你未来出险的概率确实比标准健康体高一点。但又没高到要拒保,也没高到要把某类疾病直接除外。
所以就给出加费承保的方案:多交点保费,保险公司照样给你全额保障。
加费承保是除了标准体承保之外,对投保人最友好的核保结论之一。比除外、拒保都好太多。
加费承保的几个常见误区
第一个误区:加费就是我身体很差,不如等养好再买。
说实话,大部分需要加费的问题,都是小毛病。高血压一级、超重、甲状腺结节一级二级,这些都是临床上不用治疗,只需要定期随访的问题。你等多久,大多也不会变回完全“标准”的指标,反而拖的时间越长,越容易出新的问题,最后直接变成拒保。
第二个误区:加费承保以后理赔会被故意卡。
只要你投保的时候如实告知了,所有体检报告、病史都交了,保险公司自愿给你出的加费承保结论,理赔的时候和标准体一模一样,不会额外刁难你。合同写的什么,就按什么赔。
第三个误区:所有公司都会给同样的加费结论。
每家保险公司的核保规则不一样,对同一个指标的宽松度也不一样。比如同样是BMI30,有的公司加费10%,有的公司直接标准体,也有的公司会除外,这个都说不准。
拿到加费承保,签还是不签?给你几个判断方向
先看加费幅度。如果加费比例在10%-20%以内,总保费差个大几百几千,对你的日常预算没什么影响,闭着眼签就对了。能买到全额保障,已经是赚到,总比以后想买买不了强。
再看有没有替代选项。如果你觉得加费太多,预算扛不住,可以换几家公司再投投看,说不定能拿到更宽松的结论。不过话说回来,别同时投十几家,投太多会留下太多核保记录,反而影响后续投保。试个两三家就够了。
还有,别死磕标准体。我见过太多人,非标准体不投,加费就不买,拖了两三年,结节变了性质,再投直接被拒保,那才是真的后悔莫及。
当然,如果加费幅度快翻倍,加完之后保费远远超出你的预算,那确实没必要硬扛,退了选其他能标准体承保的产品也没问题,适合自己的才对。
其实说白了,买保险就是买个确定性,你现在有风险,保险公司愿意保,只是多收点钱,总比你自己担着全部风险强,对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知