还房贷必看:递减定期寿险到底适合哪些人?
2026-10-06 21:06:07
你去银行办房贷的时候,有没有工作人员拉着你,说要不要配一份寿险,万一你走了,银行帮你还房贷,家人不用愁?很多人稀里糊涂就买了,后来才反应过来,买的这个就是递减定期寿险。
说人话,递减定期寿险到底是什么?
很多人听名字就懵了。说白了,就是保额会逐年递减的定期寿险啊。
我们平常接触最多的是定额定期寿险,从投保到到期,保额一直不变,交多少钱保多少额度,明明白白。递减不一样,它的初始保额最高,之后一年比一年低,一直降到保障期满,就变成0了。
打个比方,你贷了100万30年房贷,买100万初始保额的递减定期寿险,保30年,第一年出事,赔100万,第五年出事,大概赔八十多万,第二十年出事,剩三十多万,刚好差不多对应你还剩下没还的房贷本金。
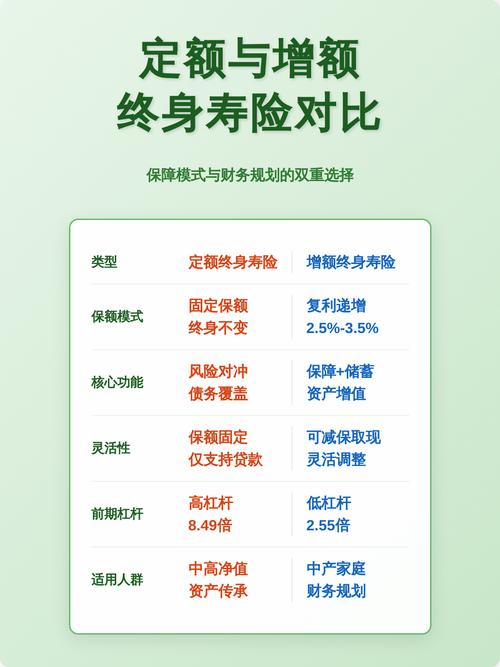 递减定期寿险与定额寿险保额变化对比图
它的好,刚好戳中一部分人的需求
说实话,最大的优势就是便宜。同年龄、同保障期限、同初始保额,递减定期寿险的保费,比定额定期寿险低一大截。
为啥?因为保险公司承担的风险越来越小啊,保额越降越低,理赔的潜在额度越来越少,保费自然就下来了。
哪些人适合买?最典型的就是背了几十年房贷的家庭经济支柱。你就想,你最大的负债就是房贷,万一出事,最怕的就是房子被收走,一家人无家可归。买一份和贷款期限、初始额度对应得上的递减定期寿险,刚好能覆盖掉这个风险,花最少的钱,解决最大的事儿。
还有一种,就是做生意给朋友做担保,或者给孩子创业贷了款,需要对应负债期限配置保障的,也能用。
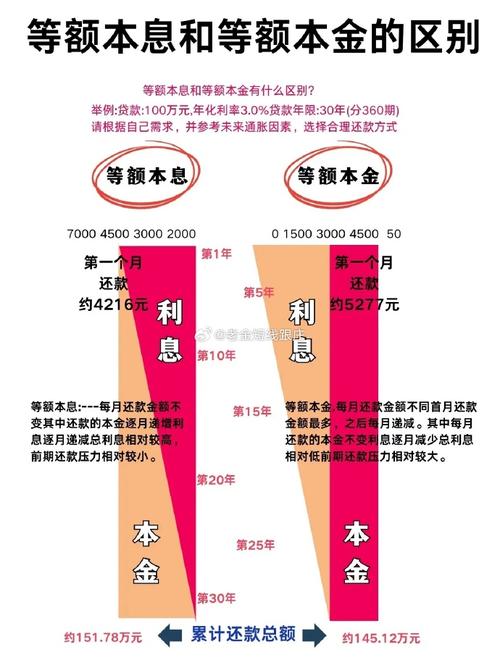 等额本息房贷剩余本金递减曲线图
这些坑,很多人买的时候都没注意
 这些坑,很多人买的时候都没注意
第一个坑,就是办贷款时被绑定销售,买贵了还没法退。很多银行会要求房贷申请人配一份寿险,不少人怕贷不下来,就直接买了银行推的产品。其实大部分时候,银行只要求你有对应的保障,你自己买一份符合要求的,一样可以,不用非得买银行渠道的,银行推的往往比你自己找的贵不少。
第二个坑,重复配置。本来已经买了够额度的定额定期寿险,完全覆盖房贷了,还额外买一份递减的,平白每年多交一笔钱,完全没必要。
第三个坑,保额递减的方式和房贷不匹配。现在常见的房贷有两种,等额本金和等额本息,等额本金是每个月本金固定,剩余本金直线下降,刚好对应固定额递减的寿险;但等额本息的房贷,剩余本金一开始降得慢,很多年后才会快速下降,如果买成每年固定减几万的递减寿险,就会出现前十几年保额比剩余房贷低,不够覆盖,后十几年保额又比剩余房贷高,多花了冤枉钱。买之前一定要对着自己的还款计划算一算。
不过话说回来,没有好不好的产品,只有适不适合的选择。要是你手头预算紧,就只想把房贷风险兜住,不想花太多钱在保费上,那递减定期寿险真的是很务实的选择。要是你除了还房贷,还想给家人留一笔额外的钱养孩子养老,哪怕房贷还完了也想留一笔保障,那选定额定期寿险更合适。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
还房贷必看:递减定期寿险到底适合哪些人?
文章链接:https://www.xinminbao.com/r/1380.html