上周接了个做文创的老客户的电话,语气丧得不行。
去年他从景德镇发了200套手绘茶具到成都,走的熟悉的专线,当时司机说”我这有保险,你不用额外买”,他就信了。结果高速上遇到后车追尾,三分之一的茶具摔得稀碎。找过去理赔才知道,司机买的是自己的承运人责任险,被保险人是运输车队,跟他这个货主半毛钱关系没有。最后车队只肯按运费的3倍赔,算下来连茶具本钱的五分之一都不到。
你买的到底是“真货运险”还是凑数的幌子?
很多人对货运险的认知,从一开始就歪了。总觉得只要是拉货的车上带的保险,就一定能赔自己的货。
根本不是。
我们平时说的能直接给货主赔损失的货运险,全称是货物运输保险,保的就是运输过程中,货物本身因为合同约定的意外、自然灾害造成的直接损失。不管你是发货的工厂、卖货的商家、收货的采购方,只要你对这批货有经济上的利益,就可以当被保险人,出险了直接找保险公司申请理赔。
很多人到理赔环节才反应过来,自己掏了保费,保单上的被保险人根本不是自己,连申请理赔的资格都没有。
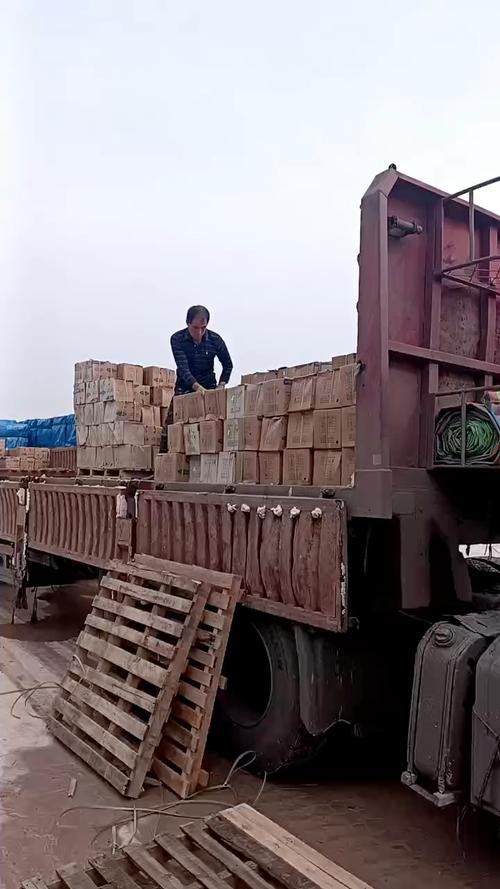
我上次碰到个做生鲜的老板,拉了两吨丹东红颜草莓走专线去上海,路上司机为了躲横穿的电动车,打方向太猛侧翻了半车货。他当时怕麻烦,直接把保费转司机让对方代买,等理赔的时候才发现,保单上的被保险人是当地的货运信息部,连他的公司名都没写。前前后后折腾了快三个月,拿回来的赔偿连草莓进货本钱的三分之一都不到。
说白了,代买保险不是不行,但你总得要个保单照片吧?总得核对下上面写的信息对不对吧?真的,别嫌麻烦,要个保单照片能花你十秒钟?
别光看“保所有风险”的宣传,这些情况买了也白搭
说实话,我最烦那种卖货运险的一上来就拍胸脯说”我们家啥都保,买了就赔”。纯纯扯犊子。
哪有什么零除外的保险啊?真要是啥风险都包,那保费不得贵到离谱?
正常的货运险,保的责任其实很明确:比如运输途中遇到暴雨把纸箱泡透了、车辆侧翻把货摔碎了、隧道塌方把货埋了,这些因为意外、自然灾害造成的直接货损,只要在保额范围内,按流程提交材料,都能正常申请理赔。
但有几类常见的损失,就算你买了保险,也大概率赔不了。
第一种拒赔的常见场景,就是包装不符合运输规范的货损。比如你发玻璃制品,外面就套个薄纸壳,连个泡沫垫都不塞,路上正常颠簸把玻璃晃碎了,查勘人员到现场一看包装完全达不到长途运输的标准,直接就会按条款拒赔。别觉得我交了钱就该赔,规则从投保那天就写在条款里了。
第二种,货本身的质量问题造成的损失。比如你拉的生鲜,路上因为制冷设备没开,捂了几个小时全烂了;或者你发的水果,本来就熟过了头,路上正常运输就坏了一半,这些损失都不是意外事故造成的,自然不在基础保障的范围内。要是你真要保制冷故障、自然损耗的责任,得额外加买对应的附加险才行,不是买个基础版就能全覆盖的。
第三种,道德风险造成的损失。比如之前碰到个客户,跟收货方谈崩了,直接把货拉去外地低价卖了,回来找保险公司说货在运输途中丢了要赔。查勘人员一调高速通行记录、沿途的监控,分分钟就戳穿了。这种故意制造的损失,赔不了不说,严重的还要担法律责任。
投保和理赔的时候,多留这几个心眼,少踩大半的坑
很多人觉得货运险是大货主才需要买的东西,其实真不是。你哪怕是个人在网上做手工家具,找个顺路的货车拉去邻省的客户家,只要货值超过你能轻松承担的损失范围,花几十块钱买份货运险,都比你自己硬扛风险强。
毕竟谁也说不准路上会不会遇到追尾、会不会遇到暴雨淹了货。
投保的时候别嫌麻烦,多核对两个信息就行。第一,保单上的被保险人是不是你自己,货物品名、申报的货值、运输的起止路线,是不是跟你实际的运输情况对得上。别为了省点保费,明明拉的是10万的精密仪器,非要报成1万的普通百货,真出险了,保险公司会按你申报的货值和实际货值的比例来算赔偿,最后亏的还是你自己。第二,别故意隐瞒货物的真实属性,比如你拉的是易燃易爆的危化品,却跟保险公司说是普通的塑料日用品,这种情况真出险了,直接拒赔,半分商量的余地都没有。
理赔的时候更简单,记住一个核心原则:货损发生后第一时间报案,在查勘人员到场前,尽量保留现场原状,不要私自清理破损货物或者转运完好货物。很多人一看到货碎了,着急给客户赶交货期,先把剩下的好货拉走,破货直接扔了,等保险公司的人来了,现场都没了,损失数量也对不上,理赔速度慢不说,还容易产生没必要的纠纷。
不过话说回来,货运险本质上就是个风险转移的工具,不是你买了就能当甩手掌柜,啥都不管了。就像你给自己的车买了保险,也不能故意往别人车上撞对吧?
我见过太多人在货运险上踩坑,不是因为保险本身不好,是从一开始就没搞懂自己买的到底是什么。别等货摔了、赔不了的时候,才翻出来保单仔细看条款——那时候再后悔,可就晚了。
作者|dananjin
排版|dananjin
审核|小准