随便填职业,出险才麻烦
职业类别这事儿,本质上是保险公司算风险的依据。不是故意卡你。
同样买一份定期寿险,坐写字楼天天敲键盘的文员,和在几十米高空装广告牌的工人,出意外的概率差了快十倍。保费定价本来就不一样。
之前听圈里朋友说过一个案例,一个木工师傅买寿险,嫌填职业麻烦,随便选了“个体工商户”,后来装修的时候出了意外,理赔的时候保险公司核实职业,发现实际职业风险比填报的高很多,最终只按合同约定退了保单现金价值,没给赔付。
换谁碰上这种事儿,不得悔得拍大腿。
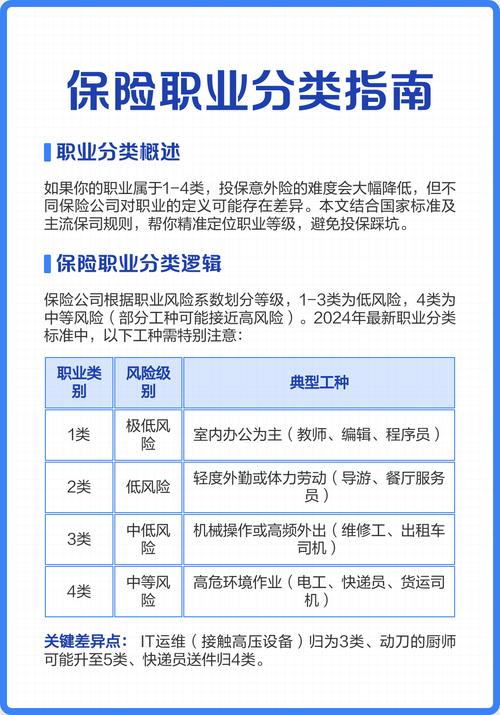
职业类别到底按什么分的?
很多人搞错,以为是按收入、按身份分。其实就看一点:你日常工作的意外风险等级。
目前市面上绝大多数寿险公司,都把职业分成1到6类,数字越大风险越高,超过的就直接拒保了。
1类基本都是低风险,坐办公室的行政、程序员、文案、大学老师,全在这档,随便买。
2类是偶尔需要外出跑动的,比如小学老师要带体育课,销售要偶尔跑门店,基本都在2类。
3到4类就是风险再高一些的,出租车司机、外卖骑手、装修木工,大多在这个范围。
5类6类就是高风险职业,比如长途货车司机、高空作业人员、潜水教练,很多产品直接不接,少数能接的也要加费。
哦对了,不同公司的分类标准还真不完全一样,同个职业在A公司是3类,到B公司可能就是4类,没有统一说法,买的时候一定要对着产品的职业分类表核对。
换工作变了职业,要通知保险公司吗?
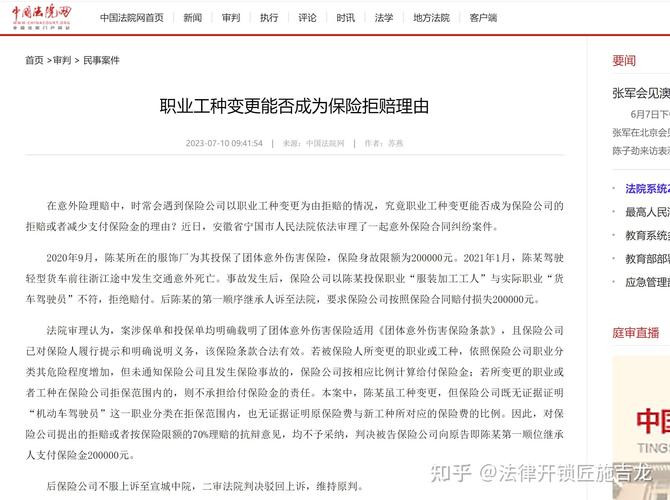
很多人买完寿险就放抽屉,几年后换了工作,职业风险涨了,完全忘了这茬。
要我说,分情况:如果是从高风险换到低风险,比如原来开长途货车,后来退休转去小区当门卫,那完全不用管,啥事儿没有。
如果反过来,原来天天坐办公室做设计,辞职去开网约车了,或者转去做装修了,风险比原来高了,最好主动联系保险公司做变更。对吧?
保险公司会按新的职业重新核保,要么继续保,要么加点保费,最差也就是解除合同退现金价值,总比出事了才被发现,最后拿不到赔款强。
有人问,那我主业是行政,兼职晚上跑两小时外卖,这算啥?一般填主业就可以,但如果兼职的风险比主业高很多,最好提前跟保险公司说一声,别瞒。
别存侥幸心理。真到出事那一步,任何一点隐瞒都可能出问题。
不过话说回来,也不用太焦虑。八成以上的上班族,职业都在1-2类,正常投保如实填写就好,不会有啥问题。无非就是填的时候多花两分钟核对一下,别偷懒瞎填。本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知