上有老下有小的家庭,寿险保额怎么定?
2026-10-03 02:56:54
很多人买寿险,第一步就错了。上来就问哪个产品便宜,不问自己到底要买多少保额。
保额买不对,再便宜的寿险也白买
别拍脑袋,先算「必须要还的债」
寿险保的是什么?是你不在了,没做完的事,有人帮你扛。
最急的就是债。
房贷,车贷,欠亲戚朋友的创业款…
只要是你走了,家人要接着还的,都得算进去。
我见过一对小夫妻,买寿险的时候图便宜,各自只买了50万,加起来100万,光房贷就剩230万没还。真出事了,剩下那180万,不还是妻子一个人扛?
对吧?
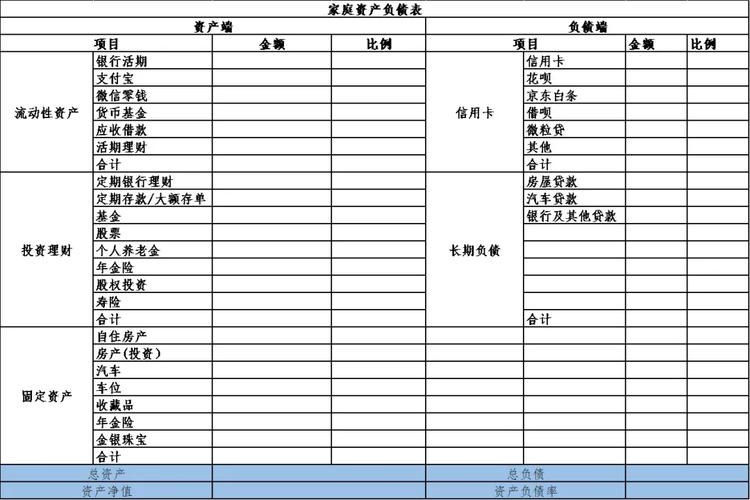 家庭剩余房贷负债计算表格
所以这部分是死数,翻一下贷款合同,加一加就出来了,别含糊。
再留够「家人转圜的备用金」
说完债,再算生活费。
有人说要算到孩子大学毕业,要算到爱人退休,太夸张了。
说实话,算未来十年的固定开销就够了。
十年时间,足够孩子长大,足够家人调整生活状态,足够把原本靠你支撑的节奏缓过来。
怎么算?
每个月家里固定要花多少钱?房贷已经算过了,这里就加菜钱,物业费,孩子学费,老人赡养费这些,一年乘12,再乘10,就是这个数。
举个例子,每个月固定开销四千,一年四万八,十年就是四十八万,凑整算五十万就好。
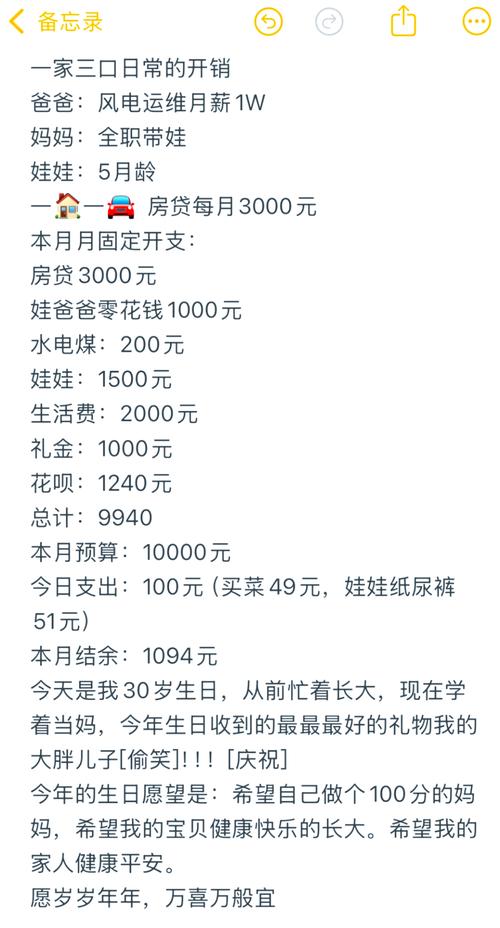 手机家庭日常开销记账截图
有人问,我没有孩子,也要算吗?
当然,要是你上有老,老人赡养的钱得留啊。
要是单身一人,也没负债,那也可以少买,不用硬凑高保额,真的。
几个常见坑别踩
 几个常见坑别踩
第一个坑:「我没收入,不用买寿险」
很多家庭主妇、全职爸爸会这么说。
不对啊。你每天带孩子做家务,真出事了,家里要请人接你的活,要不要花钱?哪怕定个50万保额,也能让家人缓个三五年,不用刚出事就忙着省钱凑活。
第二个坑:「保额越高越好,咬咬牙多买」
我见过有人月入八千,为了买500万保额,每个月交快两千保费,每天吃饭都要算着花,不到两年交不起了,退保只退现金价值,亏了快一半,这叫什么事啊!
保额要够,也要适配你的保费预算,一般来说,年交保费占你年收入的5%到10%就差不多了,别把自己逼得太紧。
第三个坑:「夫妻只买赚钱多的那个就行」
赚钱多的要多买,不代表不赚钱的不用买啊。刚才说了,全职家务也是有成本的,真出事了,一样要花钱,哪怕少买点,也比没有强。
不过话说回来,没有标准答案。
你年纪轻,没负债,买100万也没问题。你上有老下有小背着大几百万房贷,算出来300万就买300万,别舍不得那每个月百八十块的差价。
说白了,寿险就是买个心安,你算清楚自己的责任,就不会错。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
上有老下有小的家庭,寿险保额怎么定?
文章链接:https://www.xinminbao.com/r/1188.html