上周陪朋友去保险公司办手续,她拿着三年前的体检报告哭丧脸,说体检查出甲状腺3类结节,投了两次都被除外了,问我是不是这辈子都买不了重疾险了。
其实真不是。好多人都卡在这一步,明明只是小问题,愣是把自己吓个半死,还踩了好多没必要的坑。
先搞懂,你到底算不算非标体?
很多人觉得,只有得过大病才叫非标体,不对。
说白了,非标体就是相对于标准体来说,你的身体健康状况不符合保险公司的承保要求,需要额外核保的情况。小到BMI超标、脂肪肝、甲状腺结节、乳腺结节,大到乙肝携带、高血压、甚至既往症病史,都属于非标体的范畴。
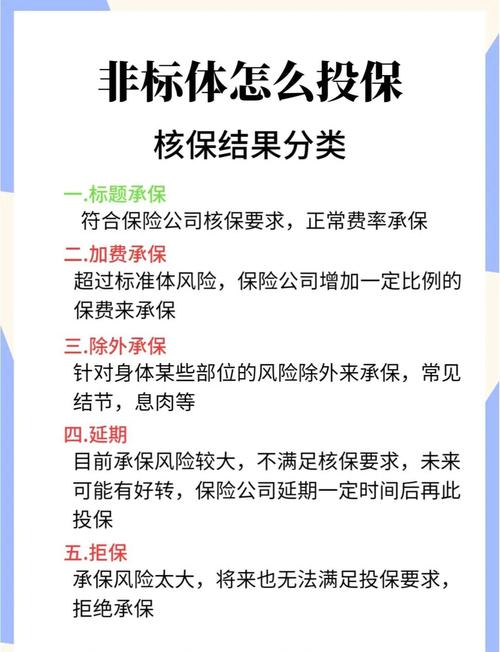
保险公司核保,本质就是算风险,你的身体异常风险越高,核保结论越严格,不是只要有异常就直接拒保。
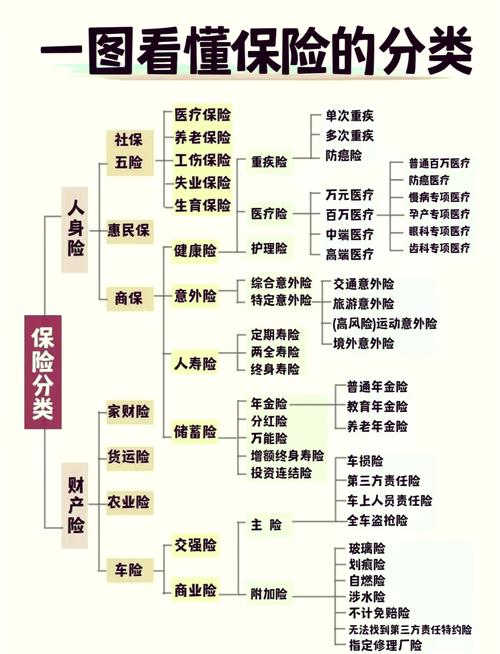
非标体投保最容易踩的几个坑
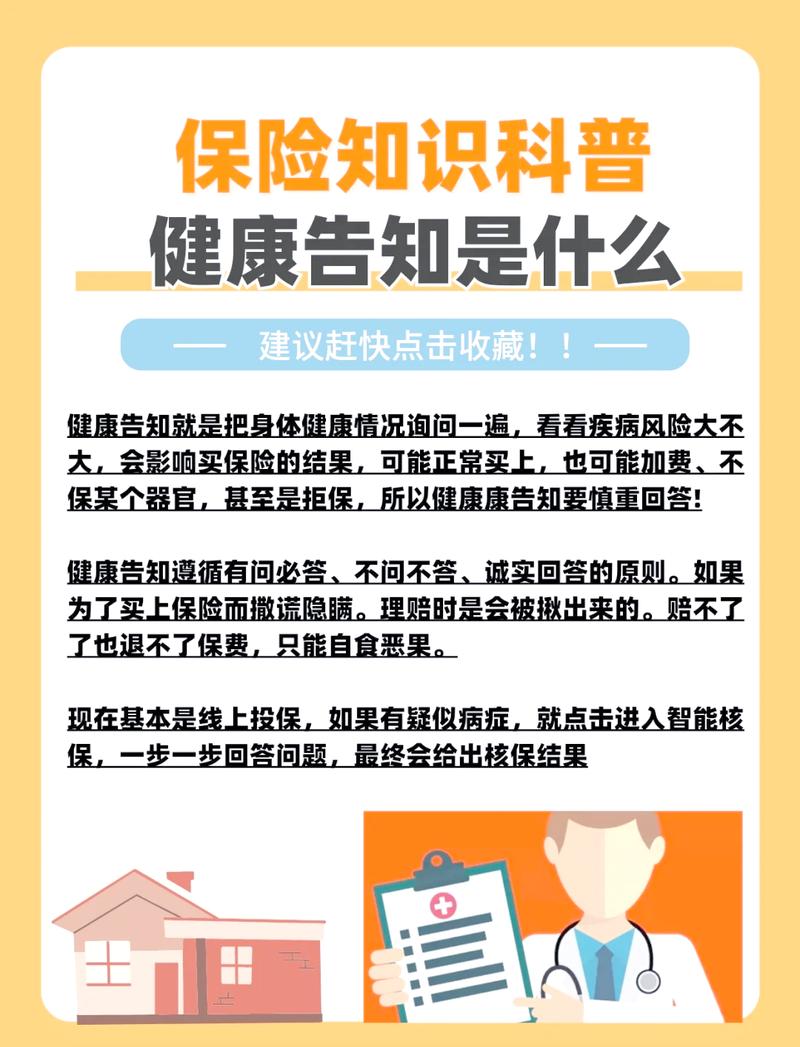
第一个坑,瞒着不报,觉得小问题保险公司查不到。
说真的,别赌这个。健康告知问什么答什么,没问的不用主动说,但问了的别瞒。真到理赔的时候,两年不可抗辩也不是万能的挡箭牌,故意隐瞒本来就是合同里写明的免责情况。
第二个坑,一口气投七八家,每家都提交一次投保申请。
每次正式投保的核保结果都会留在你的核保记录里,下次投保别家保险公司都会看到,如果前面有过拒保记录,很容易影响后面的核保结论。我见过一个姑娘,就是因为一开始不懂,连续投了五家被拒,后面再想投好产品也很难拿到宽松的结论。
第三个坑,觉得只要是非标体,肯定买不到保险,干脆算了。
哪有这么绝对。大部分小异常,比如1-2级的甲状腺结节,良性的息肉,轻度脂肪肝,很多产品都能正常承保。退一步说,哪怕是除外责任,也比没保障强太多,对吧?
非标体投保的正确思路
说实话,非标体投保没你想的那么复杂,按步骤来就行。
第一步,先把所有的检查报告、就诊记录、出院小结整理好,哪年查的,结果是什么,有没有复诊,都理清楚,别投保的时候翻半天找不着报告,乱写结果。
第二步,先试智能核保。现在大部分线上产品都有智能核保,你只要对应填自己的异常情况,几分钟就能出核保结论,而且智能核保不会留下核保记录,不行就换产品,没影响。
第三步,智能核保过不了,可以找专业人员做预核保。预核保就是提前把你的材料发给保险公司核保岗先看,给你一个大概的结论,觉得能接受再正式投保,也不会留下拒保记录,对非标体太友好了。
不过话说回来,越早投越好。很多小异常一开始不严重,拖着拖着变严重了,本来能正常承保的,最后变成加费甚至拒保,那才亏。
别因为身体有一点小异常就破罐子破摔,也别病急乱投医乱试,多花一点心思,大部分人都能拿到合适的承保结论。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然