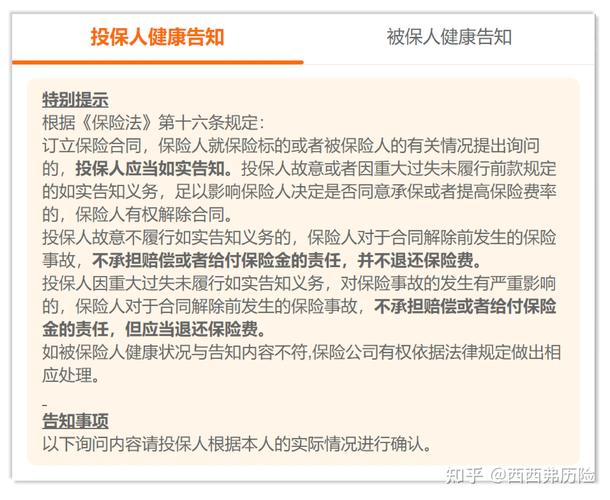
刷到这篇的,不妨摸摸胸口问自己:买人寿保险的时候,你真的看完健康告知了吗?
十有八九,都是下拉到最底部,手指一点「我已阅读并同意」,直接付款走人对吧?
等过半年体检查出点小异常,才慌慌张张翻出合同看健康告知,越看心越凉——我当时没说这个,会不会拒赔?是不是这几年保费都白交了?
健康告知不是保险公司坑你的套路
说实话,很多人一看到健康告知满页的问题,第一反应就是:保险公司就怕赔钱,故意挖这么多坑等我跳。
真不是。
人寿保险本质是一群人凑钱帮少数遇到风险的人,要是本来就生了大病的人都不用告知直接买,那相当于拿健康人的钱给已经得病的人赔,对其他人不公平,这个道理,不难懂吧?
健康告知就是帮保险公司筛风险,也是帮你自己确认,你买这份保险是符合要求的,以后不会糊里糊涂出问题。
九成新手踩过这三个坑,看看你中了没
我见过太多人,栽在这几个想当然的错误上。
第一个坑:没在医院确诊的病,不用讲
之前有个朋友,单位体检出来肺结节,医生说不用处理定期复查就行,他觉得又没确诊癌症,买保险就没说,后来结节变大要开刀,申请理赔直接被拒了。
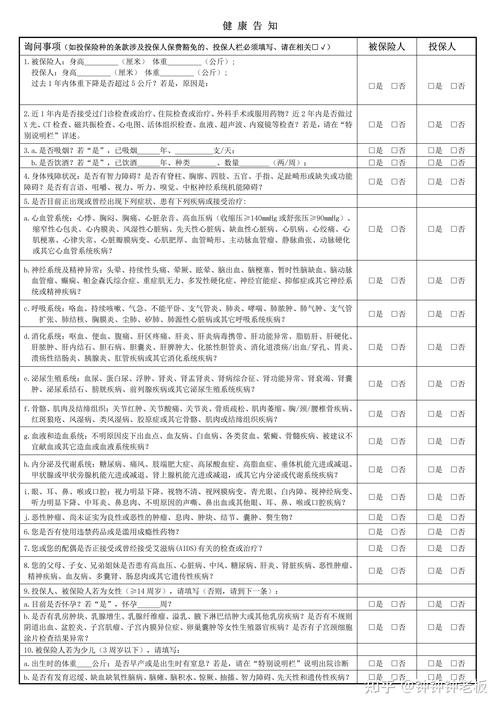
健康告知问的是「是否曾检查出结节/肿块」,不管有没有确诊恶性,只要你知道有这个异常,就得说。别赌运气。
第二个坑:所有异常都要往上堆,不问也说
有朋友特别老实,十年前小时候摔了一跤缝了两针,都要写进去,其实完全没必要。行业里默认的规则就是问什么答什么,没问的不主动说。健康告知只问你近五年的住院史,十年前的小意外没住院,根本不用提。
第三个坑:医保卡借过别人,反正没人知道,不说也没事
这个真的要拎出来说。要是你只是借医保卡刷了个感冒药创可贴,那没问题,不用慌。要是借出去给长辈刷了降压药、降糖药,留下了就诊记录,你买保险的时候一定要主动说明情况,别捂着藏着。真到理赔的时候,一查记录就出来,到时候说什么都晚了。
查出身体有异常,怎么填才对
不少人看到这就慌了:我身上一堆小毛病,那是不是买不了保险了?
放轻松。现在绝大多数常规小毛病,都有办法正常买。
第一步,先把你近十年的所有体检报告、住院记录、门诊病历都找出来,对着健康告知一条一条核对,哪条符合就勾哪条,别嫌麻烦,花这半小时比什么都强。
第二步,真的有异常符合问询,别直接放弃,现在大部分产品都有智能核保,你跟着提示填异常情况,几分钟就能出结论,能买就是能买,不能买也不影响你买其他的。
第三步,要是智能核保过不了,把你的异常报告整理好,走人工核保就行,实话实说比什么都强。
最傻的做法就是抱着「先买了再说,熬过两年就一定赔」的想法,别被网上的谣言骗了,两年不可抗辩条款,从来不是给隐瞒告知开的保护伞,真要是故意隐瞒,该拒赔还是会拒赔。
不过话说回来,也没必要因为一点小毛病就过度焦虑,我见过很多人只是有个甲状腺结节,就吓得不敢买保险,其实只要如实告知,大部分都能除外承保,真出了其他问题还是赔的,总比裸奔强。
说白了,健康告知没那么吓人,也没那么多套路,你实话实说,按要求填,就不会有大问题。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐