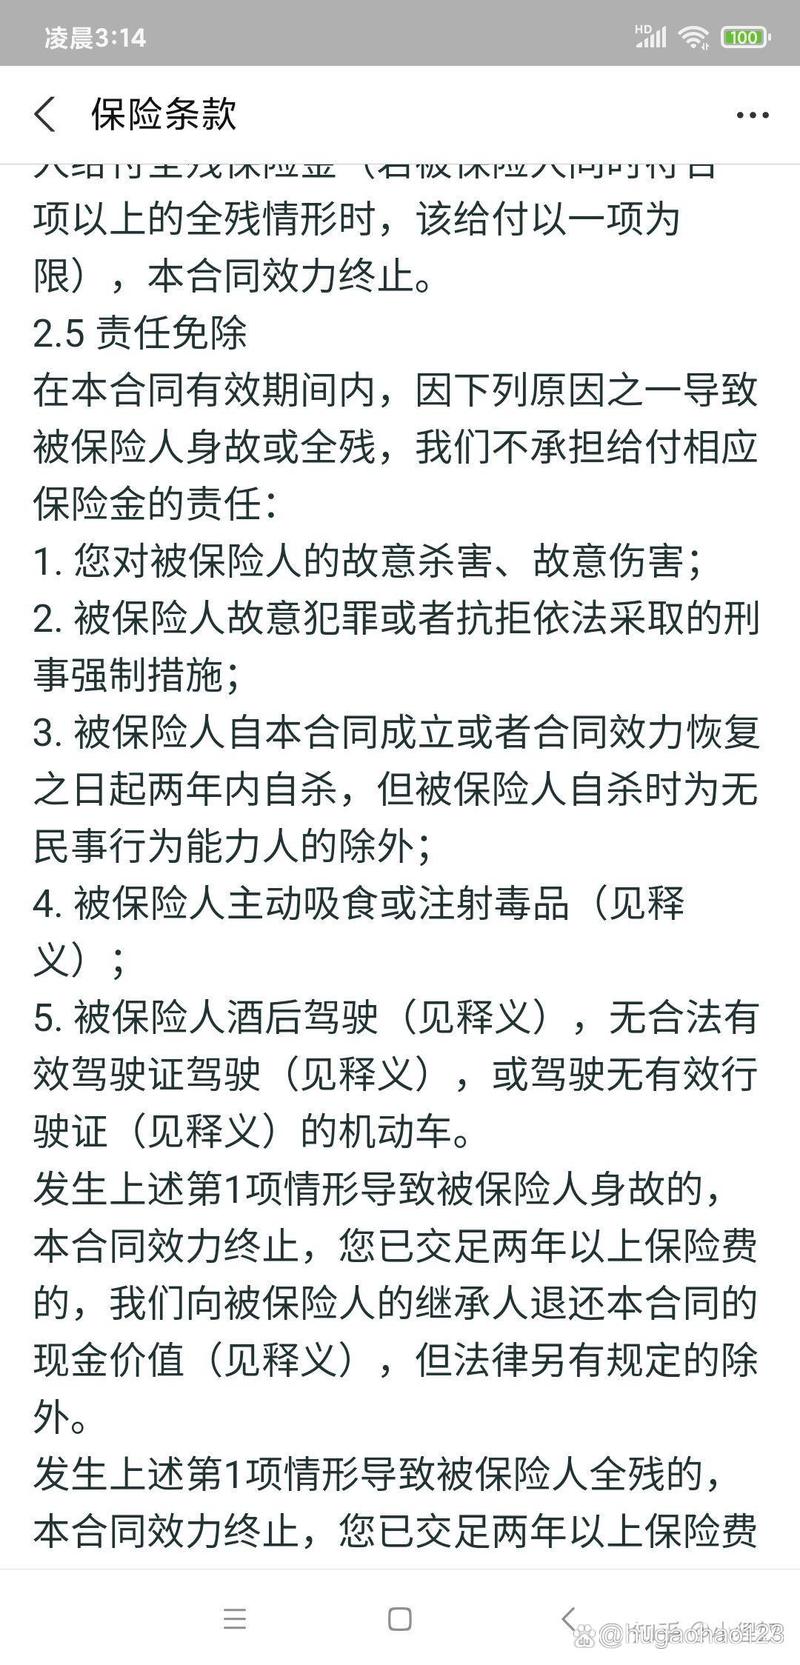
你翻寿险合同的时候,是不是翻到”自杀条款”那页,直接划走了?
大部分人都是。第一反应不就是”两年内自杀不赔呗,记这个干嘛”。
大多数人都看错了,自杀条款不是只说”不赔”
说实话,很多人对自杀条款的印象就是”保险公司不想赔自杀”,真不是这么回事。
我国保险法里,直接把自杀条款的规则写死了,所有带身故责任的人寿保险,都得按这个要求来。核心规则就是:合同成立满2年后,被保险人自杀的,保险公司要按合同给付身故保险金。
哦对,你没看错,满2年是要赔的。设计2年这个期限,本质就是防故意骗保——如果一个人买保险的时候就抱着自杀骗保给家人留钱的念头,很少能熬两年对吧?反过来,两年之后才发生的自杀,大多是买保险之后才出现的变故,不属于提前算计好的逆选择,该赔就赔。
这些常见误区,多数人都搞错过
我听过太多奇奇怪怪的问题,挑两个问得最多的说清楚。
第一个:无民事行为能力人自杀,不满两年也一定不赔吗?不对。
自杀条款里说的不赔,是故意自杀才不赔。什么叫故意?就是你清楚知道这么做会导致死亡,还主动这么选择。如果是完全不能辨认自己行为的人,比如不满八周岁的未成年人,或者严重精神疾病发病期的患者,根本不知道自己在做什么,就算自杀发生在两年内,也不符合”故意”的定义,保险公司一般会按合同约定处理。
第二个:保单复效之后,两年等待期要重新算吗?对,要的。
这个点真的好多人踩坑。之前就有用户买了寿险,断缴保费保单失效了,过了一年多凑了钱才去办复效,结果复效不到一年出了事,这时候就只能按不满两年算,不符合赔付条件。只要办理过复效,2年等待期从复效生效日重新计算,这个一定要记牢。
还有人常问,抑郁症自杀赔不赔?这个真没有统一答案,得看具体情况:买保险的时候有没有如实告知病史,保险公司承保的时候有没有做特殊约定,自杀的时候有没有完整的行为能力判定,每个案子都不一样,别听网上瞎扯什么”抑郁症一律不赔”。
买寿险的时候,需要特意纠结自杀条款吗?
不过话说回来,大部分买寿险的人,都是上有老下有小,想买个保障给家人托底,谁会没事想到这件事啊对吧?
所以真不用太纠结这个条款。因为现在所有合规的带身故责任的寿险,自杀条款都和保险法的要求一致,不会有什么太离谱的奇葩条款,除非你碰的是不合规的非正规产品,那个另说。
哦对,别搞混了,意外险的身故责任,本来就不保自杀,不管过了几年都不赔,只有带身故责任的寿险、终身重疾险,才会适用自杀条款,别搞混了保障类型。
真要较真说注意什么,就两点:第一,买保险的时候如实做健康告知,别隐瞒病史,真到理赔的时候少很多不必要的麻烦。第二,保单断缴如果要办复效,心里清楚等待期重新算这件事就行,别糊里糊涂没概念。
害,说穿了,自杀条款本质就是平衡保险公司和消费者利益的规则,不是为了坑人,不用谈之色变。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知