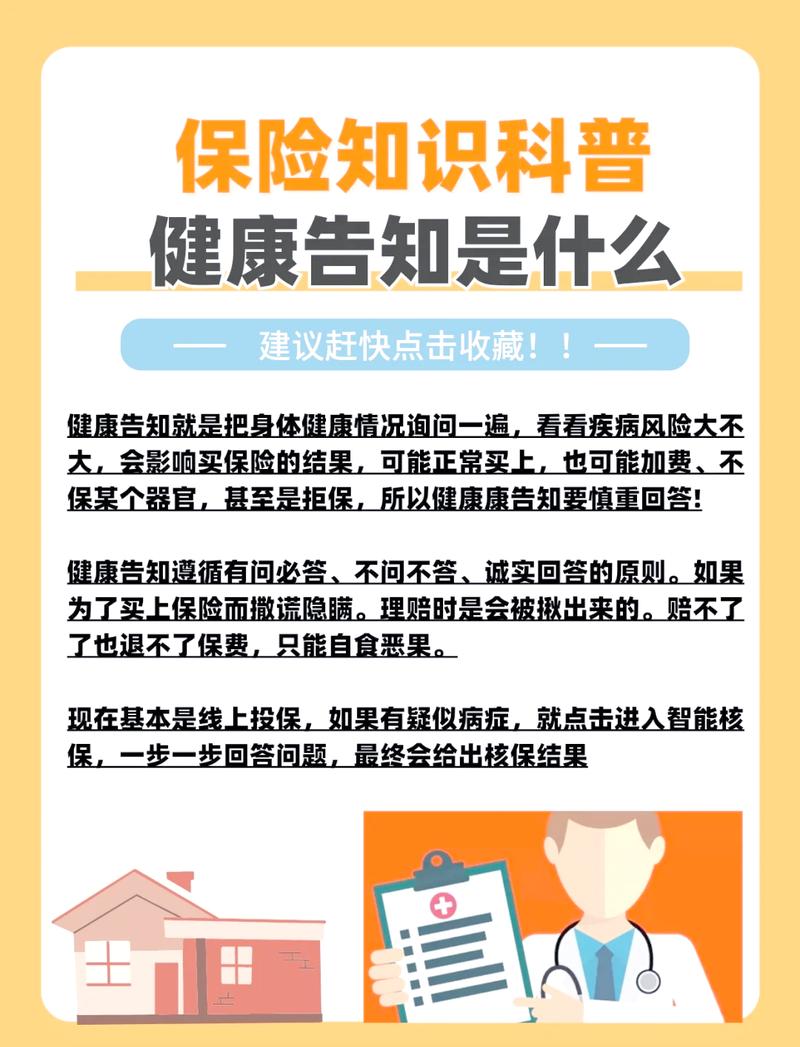
如实告知到底是啥,为啥非要填?
很多人一听到这四个字就烦,觉得就是保险公司挖好了坑,就等着拒赔的时候跳出来坑人。说实话,我刚接触保险的时候也这么想。后来待久了才明白,不是这么回事。
保险本质是一群人凑钱,帮少数出事的人扛损失。定价是按照整群人的平均风险算的。你隐瞒了已经有的健康风险进来,相当于让其他老老实实填表的人帮你扛了你的风险。这不太地道对吧。
说白了,如实告知就是你把保险公司问你的健康、病史这些情况,原原本本告诉人家,让人家判断,你这个风险接不接,要多收多少钱还是直接拒保。就这么简单。
九成投保人都踩过这几个坑
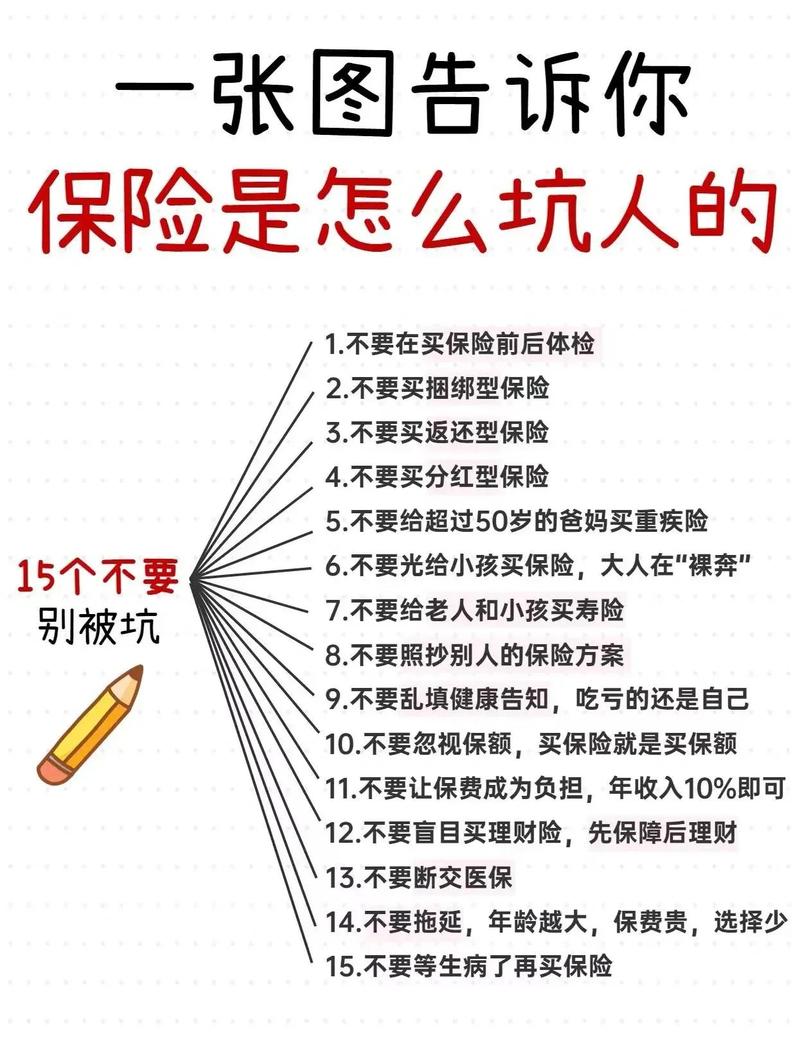
我见过太多理赔纠纷,大半都跟如实告知踩坑有关。挑几个最常见的说说。
第一个,小毛病不算病,不用说。什么窦性心律不齐、轻度脂肪肝、甲状腺结节,太多人觉得这些都是现代人通病,根本不算病,问了也填否。我之前碰到过一个案例,客户投保时结节已经超过1厘米,问卷明确问到了甲状腺异常,他没填,两年后查出甲状腺癌,保险公司拒赔,走法院也没赢,因为结节本身就是明确的异常,问到了就得说。
第二个,没确诊就不用说。很多人体检出了异常,医生说定期复查就行,不用治疗,也没下明确诊断,就觉得不用告诉保险公司。不对。只要你的报告上写了异常,问卷问到了,就得说。不要自己给病情下判断。
第三个,病好了就不用提了。这个要看问卷怎么问,问卷问你「过去五年是否有过以下异常」,那五年内不管你好没好,都得说。别自己觉得好了就瞒下来。
真漏说了,还有补救的余地吗?
很多人都是买完保单,过了三五个月才突然拍脑袋:哦!我那个异常忘了说了!怎么办?
别慌。先分清楚情况。如果那个异常,问卷根本就没问到,比如问的是近两年的体检异常,你那点小毛病是六年前的,那完全不用补,放宽心。
如果确实是问卷问到了,你忘了填或者当时没当回事,那最好的办法就是主动找保险公司补充告知。很多人怕,说我主动说会不会直接给我退保了?说实话,确实有可能,但总比你交二三十年保费,最后出事被拒赔强吧?
太多人抱着侥幸,说两年后就不可抗辩了,肯定赔。别信这个。不可抗辩条款不是给隐瞒病史开绿灯的,真的是故意隐瞒,法院也不会站你这边。
不过话说回来,也不用过度紧张,啥都往上面填。国内的如实告知遵循「有问才答,不问不答」的规则,不需要你主动把十几年前感冒发烧、掉个牙这种小事都抖出来。问你的你说清楚,没问的,不用多嘴。
还有,别听某些人瞎忽悠,说“你都填否就行了,理赔的时候我帮你搞定”。这话你也信?等真出事了,那个业务员说不定早就转行了,你连人都找不到,最后扛的还是你自己。对吧?买保险买的是安心,别买完给自己买个定时炸弹放在那,天天睡不着觉,犯不上。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰