前阵子刷朋友圈,四川的朋友蹲在小区楼下的临时帐篷里,拍了张他家客厅墙裂到能伸进手指的照片。配文是:翻了半小时保单,发现300块买的家财险,根本不含地震责任。
我当时盯着屏幕愣了半天。
真的。
太多人对家财险的认知,还停留在”保我家被盗、水管爆了”的层面,压根没意识到,能把房子直接晃成危房的地震,反而是大多数常规保单里的”隐形除外项”。
你以为的”地震能赔”,可能全是坑
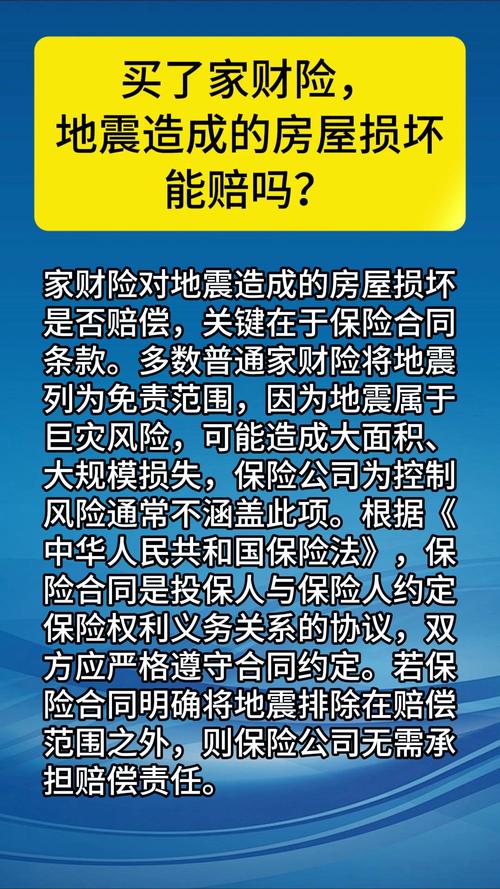
先讲最普遍的误区:买了家财险,地震就一定能赔。
拉倒吧。
不少常规家财险的条款里,地震、海啸这类巨灾,是明明白白列在除外责任里的——就是那种印在条款第7、8页,字号比正文小两号,你签字的时候扫都不会扫到的位置。
之前碰过一个客户,前几年买了份家财险,销售当初拍胸脯说”全保”,去年遇上震感明显的地震,家里吊顶掉了半块,墙皮裂得一塌糊涂,抱着材料去理赔,被拒了。原因很简单:条款里明确写了,地震及次生灾害造成的损失,不在保障范围内。他当时在营业厅拍着保单说,我当初要是知道这个,说啥也不买。
我之前帮朋友翻保单的时候,见过最绝的条款,把地震造成的损失,跟”战争、核辐射”列在同一个除外列表里,合着在保险公司看来,地震跟核爆是一个级别的风险——但你当初买的时候,销售可不会跟你说这个。
还有个误区更离谱:觉得地震巨灾保险是政府给的福利,不用自己掏钱,保多少算多少。
确实有不少地方在推政府指导的试点型地震巨灾保险,居民不用额外花钱,只要是有住宅产权的住户,自动纳入保障范围。但这个保障的额度,是跟当地的试点规则走的,不是你想赔多少就多少。别指望靠这个赔付,能把你家刚装修的几十万轻奢风全赔回来——它从设计之初,就不是干这个的。
地震巨灾保险,到底赔的是啥
很多人一听到”地震巨灾保险”,第一反应是:那我家里的名牌包、限量版手办、震碎的进口瓷砖,是不是都能赔?
真不是。
不管是政府主导的试点型产品,还是商业保险公司推出的附加地震责任的家财险,核心保障逻辑,从来都是围绕房屋主体结构来的。
啥叫主体结构?就是你家房子的承重墙、梁、柱、楼板这些撑着整栋楼不塌的部分。说白了,就是如果地震把你家房子晃成了危房,需要翻建、需要大修主体部分的时候,这个保险才会派上用场。
那啥不赔?
自己在阳台搭的阳光房、小区里私划的车位、违建的储物间,这些肯定不在保障范围内。还有,你家里面摆的家具、家电、装修,除非你特意附加了室内财产的地震责任,不然默认是不赔的。甚至有些产品,地震引发的次生灾害——比如滑坡把你家院子的围墙冲垮了、地震导致燃气泄漏引发的爆炸——这些责任范围,不同产品的界定都不一样,必须得逐字看条款。
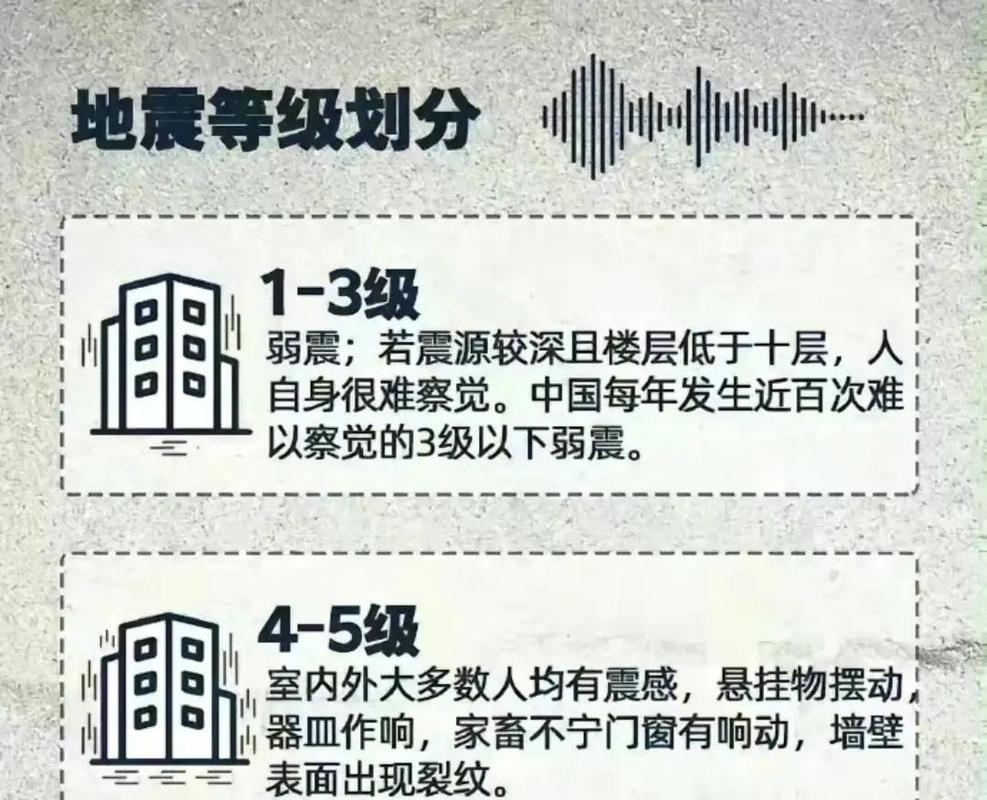
举个很简单的例子:如果一次地震把你家的承重墙晃出了贯穿性裂缝,经相关部门鉴定属于主体结构受损,那符合条件的话,就能按受损等级申请对应的赔付。但如果只是墙皮掉了、吊顶裂了,没伤到主体结构,那大概率是达不到赔付标准的。
别觉得这个规则不近人情。巨灾保险的本质,是兜底大的、毁灭性的损失,不是帮你cover那些小修小补的成本。
买之前别着急掏钱包,这几个细节得盯紧
说实话,我见过太多人,一年花大几千买重疾险、买寿险,连自己家房子值多少钱都门清,但就是对一年几十块的地震巨灾责任,连看都懒得看一眼。
不是制造焦虑。
你要是住在抗震等级达标、房龄二三十年的电梯商品房,其实风险确实没那么高。但如果是房龄超过三十年的老小区、自建房,本身抗震设计就没达到现在的标准,其实真的可以考虑把这个责任加上。
买的时候别光听销售说”我们家地震能赔”,盯着三个地方看就行:
先看保的范围到底是啥?是只保房屋主体,还是连室内财产、装修都包含?有没有把地震引发的滑坡、泥石流这些次生灾害算进去?
再看赔付的规则是啥?是按实际损失赔,还是按受损的等级分档赔?有没有免赔额?比如是不是损失超过一定比例,才会启动赔付?
还有理赔需要啥材料?别等真出事了才发现,你得拿着官方出具的房屋受损鉴定报告才能申请,不是自己拍几张裂缝的照片就行。
哦对,还有个很容易被忽略的点:如果你是租房子住的,其实也没必要特意去买那种保房屋主体的地震巨灾险。毕竟房子不是你的,真震坏了,也是房东的财产损失,你需要考虑的,其实是你自己放在出租屋里的那些私人物品,有没有对应的保障就行。
别被网上那些”地震来了你家倾家荡产”的营销文吓住。这个保险从来不是让你”靠理赔发财”的东西,就是真遇上那种极端情况的时候,你不用拿着全部积蓄去修已经被晃裂的承重墙,不用在临时帐篷里算着”到底要攒多少钱才能把房子重新盖起来”。
说到底,它就是个兜底的选项——你用不上最好,真用上了,至少能少掉点头发。
作者|dananjin
排版|dananjin
审核|见微