去年入汛的时候接了个朋友的电话,做民宿的,在杭州余杭那边,一楼的定制橡木柜、三层实木地板全被山下来的积水泡透了。他一开始挺淡定,说自己前年买了家财险,肯定能赔。结果翻出保单翻了半小时,声音越来越低——哦,原来没加洪水责任。
真的亏。
他算了笔账,重装加退游客的预订款,前前后后掏了快十二万,一分钱理赔都没拿到。我当时听着都替他肉疼。
你以为的家财险,其实根本没保洪水
很多人对家财险的认知还停留在“保房子烧没了”的阶段,甚至有人觉得只要买了家财险,啥天灾人祸都能赔。说实话,真不是。
绝大多数的基础款家财险,默认责任只覆盖火灾、爆炸、空中坠物这类常见意外,哪怕条款里大大咧咧写了“保障各类自然灾害”,你翻到免责条款的小字部分,大概率能找到一句“暴雨、洪水、台风等责任需单独附加投保”。字小到什么程度?比药品说明书上的副作用提示还小,不凑到跟前根本看不见。
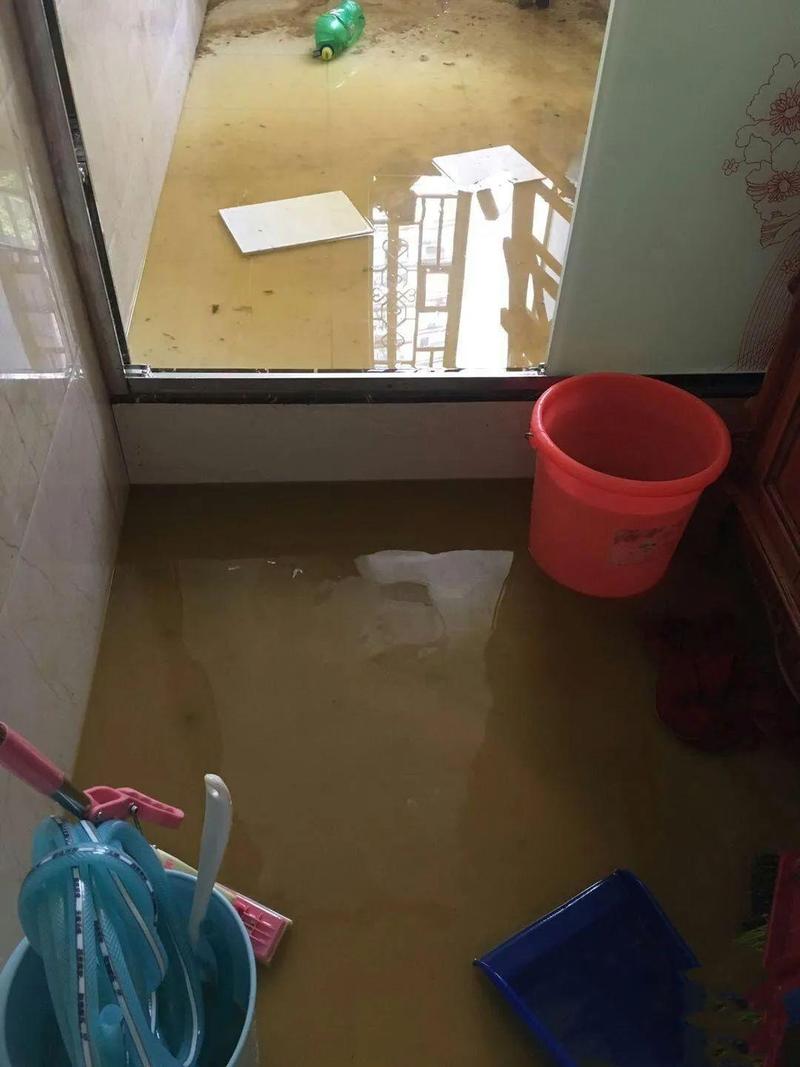
很多人觉得“我家不在河边,洪水跟我没关系”。这话我听一次想反驳一次。前两年北京门头沟的山洪,冲坏的房子有不少离最近的河道都超过五百米;还有去年南方城市的内涝,地下车库淹了三层,一楼商铺的货全泡了,哪是只有河边的人会遇到?
哦对,还有人觉得洪水保险是专门给大公司、大工厂买的,普通老百姓用不上。扯。现在的家财险、商铺财产险,都能单独附加洪水责任,一年的附加保费也就几十到一百多块,真的比你泡坏两箱白酒的钱还少。
真要赔的时候,哪些钱能报哪些要自己扛
别以为加了洪水责任就啥都能赔,这里面的门道多着呢。
先说能赔的部分:符合条款约定的损失,一般覆盖房屋主体因为洪水造成的损坏,比如地基被冲垮、墙体被泡得开裂变形;还有室内的固定装修,比如泡坏的墙皮、地板、橱柜;以及放在室内的家具、家电,被水浸坏的维修或者重置费用。
那哪些不赔?我给你掰扯清楚。普通的洪水责任,是不保你放在室外的物品的——比如你堆在院子里的电动车、放在门口的盆栽,被水冲跑了,找保险公司是申请不到理赔的。还有现金、首饰、有价证券这类没法精准估值的贵重物品,哪怕泡坏了,也不在基础保障范围内,得单独投保对应的贵重物品保障才行。
对了,那个开民宿的朋友提到的退订损失,也得说清楚:如果你是开商铺、开民宿的,普通家财险的洪水责任,是不赔因为洪水导致的停业、营收损失的,得额外附加营业中断类的保障才行。举个最简单的例子,你开个水果店,洪水把你放在店里的鲜果泡烂了,这部分货损是在保障范围内的,但你因为店关门半个月没赚到的钱,基础保单是不管的。
投保理赔踩过的坑,我帮你提前数清楚
说实话,我接触过的理赔纠纷里,有一半都不是保险公司故意拒赔,是投保的时候自己没看清楚条款,理赔的时候又乱了节奏。
比如投保的时候,别光看保单上写的总保额有多高,你得拆开看每个分项的保额。有的保单吹得厉害,说总保额很高,结果拆开来,房屋主体只保一点点,装修保额更是低得可怜,真要是房子被水泡坏了,那点保额连买地板都不够。
还有个特别容易踩的坑:等待期。我见过个大哥,看到天气预报说当晚要下大暴雨,下午急急忙忙买了份带洪水责任的保单,结果当天晚上水就漫进了车库,找保险公司申请理赔,人家拿出等待期条款,他才傻了眼。大部分含洪水责任的保单,都有3到7天的等待期,你临出事了才买,等保障生效的时候,水都退完了。真要打算买,赶在每年汛期之前就办好,别临阵磨枪。
理赔的时候更要注意。真遇到水浸了,别上来就拿着拖把往外扫水、收拾东西,先拍好现场的视频和照片,从整个屋子的全景拍到每个被泡坏的物品的特写,留好证据。要是你上来就把东西全扔了,到时候保险公司问你损失了多少,你拿不出凭证,最后只能自己吃亏。
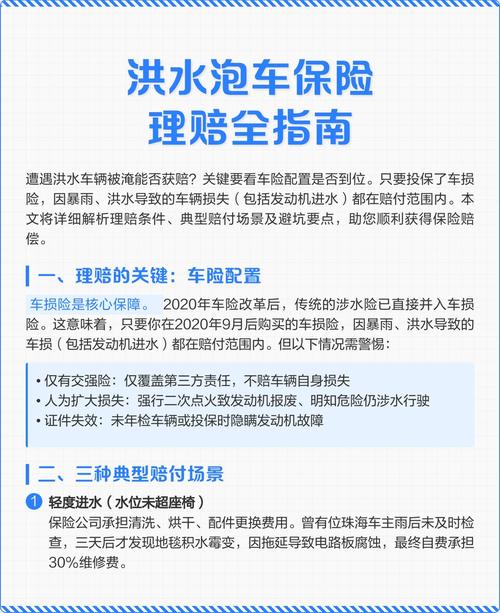
我知道有人会说,我家这边几十年都没发过洪水,买这个不是浪费钱吗?不过话说回来,保险这东西本来就是买个“万一”,你花几十块钱,换的是真出事的时候不用掏十几万重装房子的踏实。对吧?
也不是说你必须买。如果你家住二十楼以上,小区排水系统特别好,从来没出现过内涝,那确实没必要凑这个热闹。但如果你家住低楼层、有地下室、住在历年有内涝记录的片区,或者是开沿街商铺、做民宿的,真的可以多花几十块把这个责任加上,不亏。
最后补一句实在的:别等水漫过门槛才想起买保险,提前留好的那点保障,永远比事后的后悔有用。
作者|dananjin
排版|dananjin
审核|小北