先搞懂,两年不可抗辩到底是什么
它不是保险公司给的福利,是写在《保险法》里的硬性规则。
简单说,就是保险合同成立超过两年后,保险公司不能因为投保人在投保时没有如实告知,直接解除合同。
这个规则的初衷,是保护投保人的。毕竟时间太久,很多证据都没了,不能让保险公司随便拿”未如实告知”当借口拒赔,也约束保险公司核保时尽到该尽的责任。
可就是这么个保护消费者的规则,被好多人歪嘴念成了”带病投保合法化”的经。
别被忽悠,这些情况两年不可抗辩真不管用
我见过太多销售,张嘴就说”放心买,熬过两年就赔”,坑了不知道多少人。挑几个最常见的误区说清楚。
第一,故意带病投保骗保,它不管。
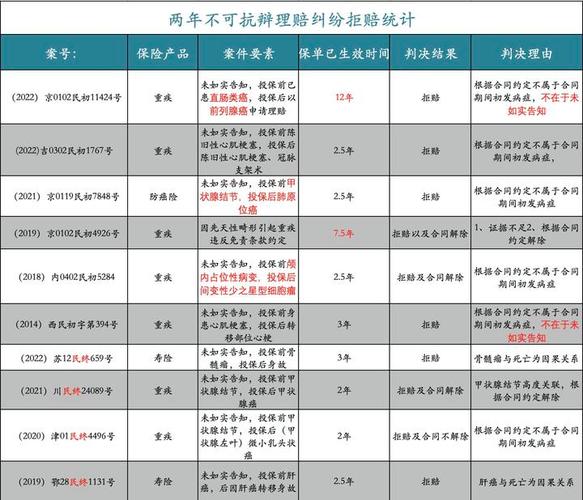
明知道自己已经查出了癌变前期,故意瞒着不说,投保后两年确诊,申请理赔,保险公司查出来你是故意隐瞒,照样可以拒赔,甚至可以告你骗保。法律保护的是无心之失,不是故意骗钱,对吧?
第二,两年内已经确诊得病,拖到两年后报案,它不管。
好多人自作聪明,买完不到一年查出问题,知道没如实告知,就硬扛,扛到过了两年再去找保险公司,这种操作,法院都不会支持你,条款也不保护这种故意规避的行为。
第三,未告知的病史和理赔的疾病直接相关,它也不一定能帮你。
比如你投保时故意隐瞒乙肝病史,后来得肝癌,就算过了五年,保险公司查到,还是会拒赔,不会因为过了两年就必须赔。
真的漏了告知,该怎么做才对
说实话,谁都有粗心的时候,我也见过不少人,投保的时候太忙,体检报告扔抽屉里忘了看,健康告知就随便填了,这种真不是故意的,不用太慌。
如果刚买完保险没几个月,就想起自己漏说了,最好的办法不是等两年,是主动找保险公司补充告知。
大部分情况,要是这个病史不影响核保,保险公司什么都不会变。要是影响,顶多让你加一点保费,或者除外相关责任,总比最后出事了拒赔,交了十几年保费打水漂强吧?
要是已经过了两年,真出事了,也不用慌,整理好自己的投保记录和病史,正常申请理赔就是,要是确实是无心漏告,两年不可抗辩大概率会帮到你。
不过话说回来,最好的情况从来不是靠这个条款兜底,是投保的时候就认认真真填健康告知。问到的就说,没问到的不用多讲,别听销售瞎忽悠,什么”不用说,说了麻烦”,那都是怕你过不了核保,影响他开单。
你拿自己几十年的保障赌那句话,输了的话,哭都没地方哭。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然