你买寿险走流程的时候,是什么样子?
业务员发链接,填完年龄健康告知,选好保额保费,点下一步,弹出来好几页密密麻麻的合同条款,你是不是直接拉到最底部,勾个”我已阅读”就付款了?
说实话,十个人里有九个这么干。那几页字小得挤在一起,谁看得下去啊?
可唯独其中一页,你真不能直接跳。就是免责条款。
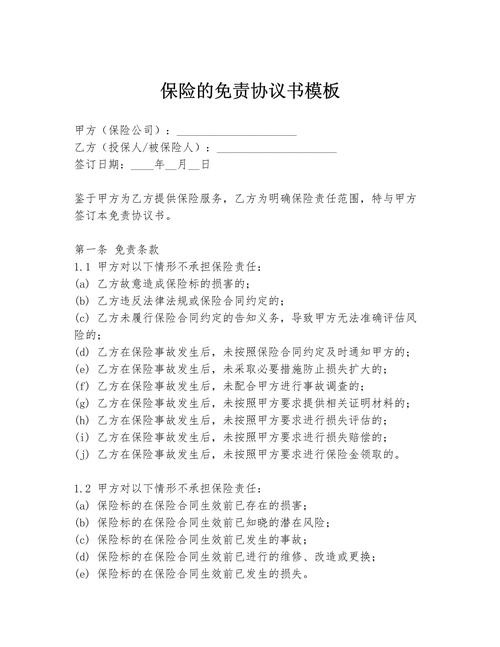
九成买寿险的新人,都没认真看过这一页
很多人以为,我买了寿险,只要人没了就能赔。哪有这么想当然。
免责条款就是保险公司明确约定不承担责任的情况。所有不赔的情况都会提前写在这一页,不是事后挖坑给你跳。提前看清楚,省得日后有纠纷。
我之前帮一个粉丝理过他的保单,他买完三年,第一次翻合同才看到,原来自己常玩的低空跳伞,在免责里写着”高风险运动不赔”。他说当初业务员只说保额高保费低,根本没提这茬。
你说闹心不闹心。
寿险免责里,最容易被误会的几个点
我整理过几十款寿险的免责,其实大部分内容都是通用的,也都是合理的,无非就是防道德风险、防违法行为,只是很多人没看过,容易踩坑。
第一个,故意违法犯罪的情况,一律不赔。比如酒驾、故意杀人、贩毒这些,本身就是法律禁止的,保险公司不可能赔,对吧?之前有粉丝找我吐槽,说酒驾出事拒赔是坑,其实真不是,换哪家都一样。
第二个,投保人故意害被保险人,不赔。这个不用多解释,就是防有人为了骗保杀人,本质是保护大多数人的利益。
第三个,也是最多人不知道的:投保两年内自杀不赔。
很多人看到这条就骂保险公司冷血,其实这条是保险法里明确写的,主要是防止有人提前预谋好骗保。反过来,如果是投保两年之后自杀,绝大多数寿险都会按约定赔,这个也是有规定的。
第四个,被保险人主动吸食毒品导致的身故,不赔。这个也没什么可争议的。
买的时候,只要重点看这几件事
不过话说回来,你不用把几十条免责全背下来,也不用每一个字都抠,买之前重点扫几个地方就行。
如果你有日常的高风险爱好,比如潜水、攀岩、跳伞、赛车之类的,一定要翻一下免责里有没有把”高风险运动”列进去。如果列了,那你玩这些出事是不赔的,得选专门包含相关责任的产品。
再就是对比一下免责条数,现在很多互联网定期寿险,免责只有七八条,都是最基础的内容,不会乱加乱七八糟的不赔情况。早年的一些线下产品,免责能有二三十条,多了很多额外限定,买之前一定要留意。
还有人问,免责条款越少是不是越好?其实核心还是看你在意的情况有没有被列入不赔,只要没有乱加无关的限制,少一点当然更宽松。
说白了,买保险不是拆盲盒。你花了钱,就得知道什么能赔什么不能赔,别光听别人说,自己花十分钟翻两页,比什么都踏实。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满