买人寿保险总被提现金价值,这玩意儿到底能当钱花吗?
2026-10-02 20:16:23
很多人买储蓄型人寿保险,签字的时候翻到合同最后几页,看到密密麻麻印着一串数字,表头写着“现金价值”,当场就懵了!
你掏的保费,可不是全都算进现金价值里
刚买保险头几年去退保,拿到手的钱远少于你交的保费,九成的人第一反应都是“被骗了”。
其实很简单,现金价值就是你退保的时候,保险公司能退给你的钱。
你交的保费,要先扣掉保险公司的初始运营成本、业务员佣金、保障成本,剩下的部分才会累计进现金价值。所以前几年现金价值低太正常了。
举个例子,你三十岁买终身寿,每年交一万,交二十年,第一年交完,现金价值可能也就一千多,没什么好奇怪的。
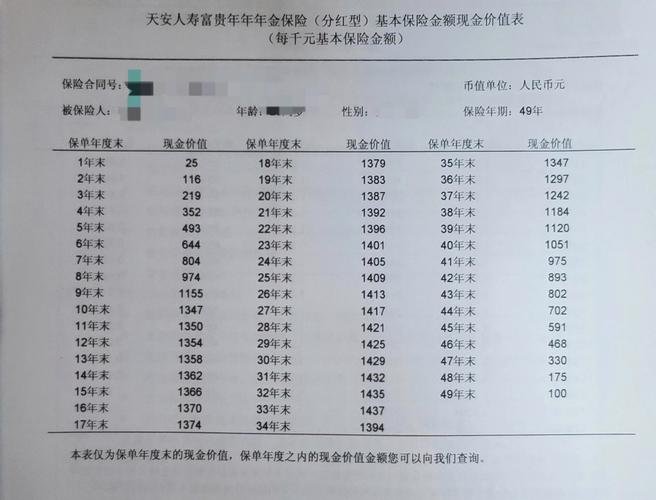 人寿保险保单现金价值表示例
随着缴费年限增加,累计的现金价值会慢慢涨,到后期增长速度还会变快,很多产品几十年后现金价值会超过你交的总保费。
说白了,这就是长期保单的规则,不是坑,是提前写在合同里的明账。
除了退保拿钱,现金价值还有这些实用用处
很多人以为现金价值只有退保才用得到,其实不是。
最常用的就是保单贷款。如果你急着用钱,又不想退保失去已经买好的保障,就可以向保险公司申请保单贷款,额度一般是当前现金价值的70%-80%,期限大多是半年,利息比市面上大部分消费贷、信用贷都低,流程也快,很多线上就能操作。
再就是减额交清。要是后续收入变了,交不起保费了,不想退保亏钱,就可以申请减额交清,用保单现在的现金价值一次性抵扣剩下的保费,相应降低保额,保单继续有效,不用再交钱了。
还有一些带身故责任的长期寿险,合同会约定,如果身故时现金价值高于身故保额,就按现金价值赔,这时候现金价值直接关系到你能拿到的赔付额。
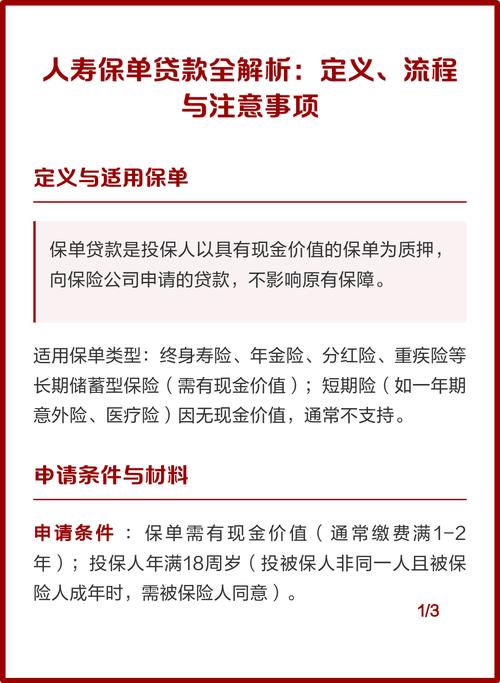 人寿保险保单贷款流程说明图
说实话,我见过太多人急用钱第一反应就是退保,拿了现金价值就丢了保障,后来年龄涨了,再想买同类型的保险,保费贵出一大截,还可能因为身体过不了健康告知,直接买不了,追悔莫及。其实只要现金价值够,走保单贷款就能解决问题,没必要直接退保。
几个常见误区,别稀里糊涂踩进去
 几个常见误区,别稀里糊涂踩进去
第一个误区:现金价值一定会涨过总保费。不对。
要是你买保险的时候年龄已经很大了,或者买的是纯保障型的定期寿险,很多终身的纯保障重疾险,现金价值增长很慢,甚至到你身故都没超过总保费,这个完全看产品设计,没什么不对的。
第二个误区:现金价值就是你的理财收益。不对。
只有你退保或者减保取现的时候,拿出来的那部分现金价值才算是你拿到的钱,你一直持有保单,它就是合同上的一个数字,是给你留的后路,不是放在那里生利息的活钱——当然,增额终身寿这类产品设计本身就是支持随时减保取现,那另说,但也得看合同写的现金价值增长规则,不能瞎猜。
第三个误区:现金价值低就是产品坑。不对。
纯保障型的产品,本来就是大部分保费拿去买保障了,现金价值低太正常了,你要是追求高现金价值,那就买偏向储蓄的产品,需求不一样,产品设计就不一样,不能拿现金价值高低直接评判好坏。
不过话说回来,不管你买的是保障型还是储蓄型的人寿保险,签合同之前都最好扫一眼现金价值表,知道前几年退保能拿多少钱,什么时候现金价值涨到多少,心里有数,总比出事了才翻合同强。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买人寿保险总被提现金价值,这玩意儿到底能当钱花吗?
文章链接:https://www.xinminbao.com/r/1174.html