前阵子帮老粉丝整理旧保单,翻出一张十年前买的重疾险。换工作搬了家,手机号换了两三遍,早就忘了续交这回事。
断缴两年零三个月,翻出来的时候以为只能自认倒霉,退点现金价值拉倒。没想到刚好卡在中止期尾巴上,最后办了复效,省了好多事。
好多人买完保险就扔抽屉,真出了这事才慌:失效了还能救回来吗?办复效要注意啥?今天掰碎了说。
到底哪些失效保单能申请复效
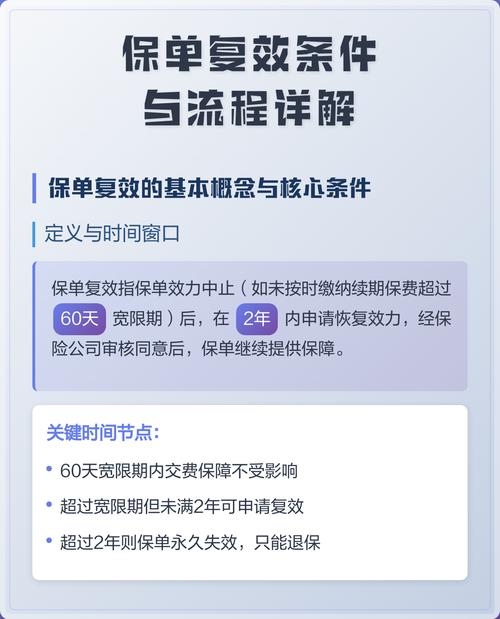
先给没概念的人捋一遍:忘了交保费,保险公司不会立刻给你作废。
一般会有60天的宽限期。这期间出事,该赔还是赔,只要后面补上保费就行。
宽限期过了还没交,保单就进入中止期,时长两年。这时候出事,不赔。但你还有机会把保单救回来。
救的操作,就是保单复效。
只有停效不超过两年的保单,才能申请复效。超过两年,合同直接终止,只能退现金价值,没的救了。
别觉得两年很长,换个工作换个城市,换个微信号不用旧手机号,扣费银行卡没钱,一晃就过去了。真别大意。
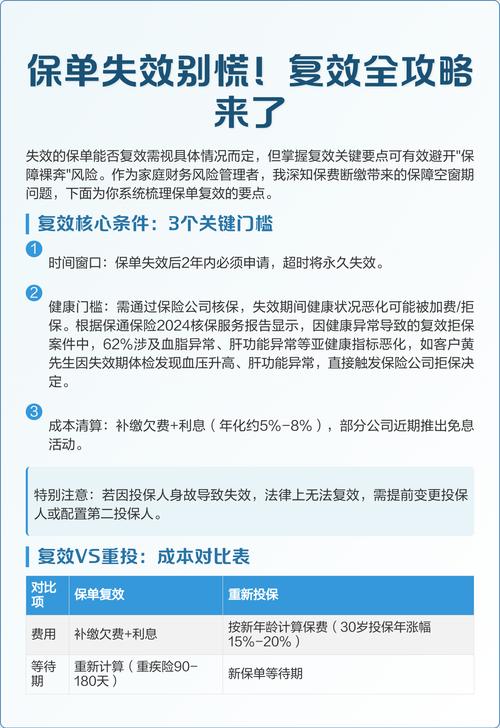
当然,也不是说只要在两年内,保险公司就一定会同意你复效。复效要重新核保。
停效这几年身体出了问题,比如新增了高血压、糖尿病,达不到核保要求,会被拒。这点要提前有心理准备。
办保单复效,这几个坑一定要提前认清
我见过好多人办复效,稀里糊涂签了字,最后出问题才喊亏。说三个最容易踩的:
第一,不是只补欠的保费就行。还要补这段时间的利息。钱一般不多,几块几十块都有,但别到签单的时候才发现还要多掏钱,又觉得被骗了。
第二,健康险复效,大多要重新算等待期。
什么意思?原来的保单交了五六年,等待期早就过了,本来出事就能赔。你停效之后办复效,相当于重新算等待期,半年或者一年内得了重疾医疗险,大多不赔。
之前听同行说过一个例子,一个大哥停了一年多重疾,办了复效,刚过三个月查出来肺癌,刚好没过等待期,最后只退了保费,没拿到理赔。真的挺遗憾。
第三,不要隐瞒健康异常。复效也要重新填健康告知,你停效这段时间新出的毛病,一定要如实说,不然以后理赔,保险公司查到了,直接拒赔,哭都没地方哭。
纠结死了:复效好还是直接退了重新买好
说实话,这个真没有标准答案,得看你的具体情况。
如果你的旧保单,满足这两个条件,闭着眼选复效:第一,旧产品的保障责任不错,价格比现在的新产品便宜,甚至是现在已经买不到的好产品;第二,你的身体条件还能通过保险公司的复效核保。
比如早几年买的预定利率比较高的储蓄险,或者老版的终身重疾,责任没问题的话,复效肯定比重买划算。对吧?
反过来,如果旧保单本身责任很差,价格又贵,你现在身体还能正常买新产品,那不如退了旧的,重新买一份合适的。
还有一种情况,旧保单刚交了一两年,你身体也变差了,复效核保过不了,那只能趁还能买新产品,赶紧换。
不过话说回来,不管选哪个,别拖着。真发现保单失效了,赶紧去问保险公司,能办就尽早办,拖到过了两年中止期,真的没机会了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨