刚买完寿险就出事,等待期到底卡不卡人?
2026-10-02 18:31:27
前阵子帮朋友梳理保单,她刚买完定期寿险不到半个月,单位安排体检,查出个甲状腺结节,吓得连夜找我,说会不会被保险公司拒赔,会不会直接把合同退了。
很多人买保险,只盯着保额多少钱,保多久,交钱多少,翻到合同后半段,看见等待期三个字,扫一眼就过去了,真出点事才慌。
没人愿意提,但它真不是专门坑人的设计
等待期说白了,就是保险公司给的观察期。
你投完保,交了钱,有这么几十天,这段时间里,如果因为疾病出了事,不赔,一般只退你交的保费。
为啥要弄这么个东西?防逆选择啊。啥叫逆选择?就是明知道自己身体已经出问题了,马上要出事,赶紧买一大份保险坑保险公司。真放开口子,那坏人得多占便宜,最后保费涨价,坑的还是我们正常买保险的人。对吧?
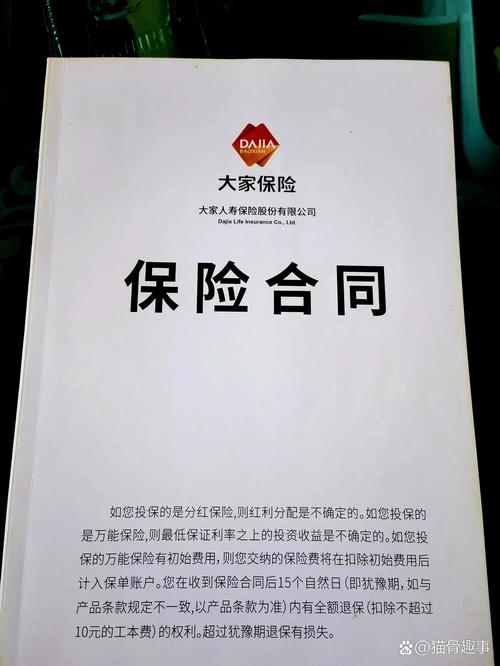 人寿保险合同等待期条款实拍
很多人一听见「观察期」「不赔」,就觉得是保险公司耍流氓,其实换个角度想,如果你开保险公司,你也不能接受人家刚查出来癌症,转头就来买保险要你赔几百万吧?说实话,这事换谁都干不了。
寿险的等待期,和重疾医疗险真不一样
别把所有保险的等待期混为一谈。
重疾险医疗险的等待期,管的是生病,只要等待期内查出来异常,后续理赔大概率会有纠纷。但寿险不一样。寿险只保身故和全残,责任简单,等待期的限制也宽松很多。
大部分定期寿险,等待期都是90天,少数产品是180天,而且有个核心点:意外导致的身故/全残,绝大多数寿险都没有等待期限制。你买完第二天出门遇到意外,该怎么赔怎么赔,不会卡你等待期。只有疾病导致的身故全残,才会卡等待期。
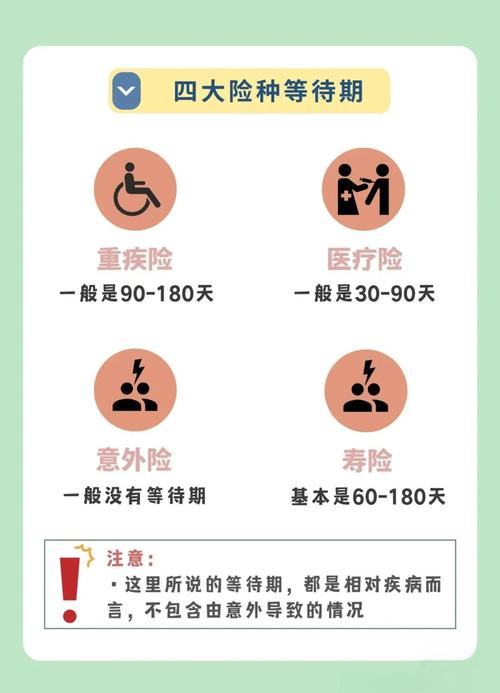 不同人身险等待期对比表格
很多人问,等待期越短产品越好?比如有的产品等待期60天,比90天好,要不要就盯着这个选?其实真没必要。你买寿险是保几十年甚至一辈子的,差三十天,概率上能有多大影响?为了三十天的等待期,去放弃健康告知更宽松、保额合适的产品,亏的是自己。
不过话说回来,能选短的当然不选长的,只是别把它当成核心决策因素就行。
几个普通人最容易搞错的问题,一次性说清
 几个普通人最容易搞错的问题,一次性说清
第一个问题:等待期内体检出异常,要不要主动告诉保险公司?
很多人说不说会被拒赔。其实不对。投保的时候你已经如实告知了,投保之后查出来的异常,不需要主动说。只要最终的身故/全残发生在等待期之后,不会影响理赔。
举个小例子,买完第50天体检出肺结节,两年后因为肺癌身故,那该赔就赔,没人会卡你那个结节是等待期查出来的。
第二个问题:等待期内生病,一定要隐瞒吗?
比如我等待期内感冒发烧去医院了,会不会影响?小毛病完全不用担心,又不是身故全残,不需要特意隐瞒,真问到了如实说就行。别自己吓自己,本来没事,故意不去医院,拖成大病,那才亏。
第三个问题:等待期越短,产品就越优质?
真不是。影响寿险定价和理赔的核心因素太多了,健康告知宽松度、免责条款、保额限制,哪一个都比几十天的等待期重要。犯不上为了这点区别,忽略核心的东西。
我见过最夸张的,一个姑娘买完寿险,整整三个月不敢去体检,哪怕单位免费,就怕查出来什么卡等待期,至于吗?本来体检就是为了早发现问题早治,真为了等保险过等待期拖出问题,本末都倒了。
其实对正常投保的人来说,等待期就是个走流程的东西,你本身身体健康,符合健康要求买的保险,九十天很快就过,根本轮不到卡你。真要是那种本来就隐瞒身体情况买的,那等待期本来就是防这种情况的,也怪不得人家。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
刚买完寿险就出事,等待期到底卡不卡人?
文章链接:https://www.xinminbao.com/r/1170.html