给你留的反悔窗口,不是给保险公司的
其实完全不用急。你买的长期人寿保险,本来就给你留了反悔的时间。这个时间,就是犹豫期。
说白了,卖保险的时候,不管是线上聊还是线下谈,你当时听到的内容杂,情绪也容易被带节奏,签完字冷静下来,总得给你个再想想的机会对吧。
犹豫期的规则很简单:从你正式收到、确认签收保单那天开始算,这段时间里,你要是觉得产品不符合预期,不想买了,直接申请退保,扣除不超过10块钱的工本费,剩下的保费全额退给你。
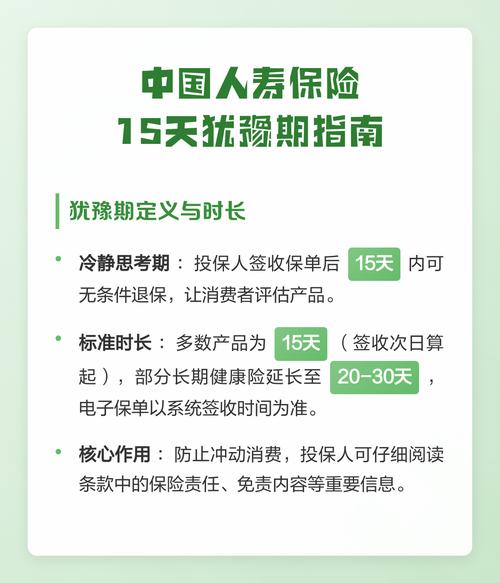
银保监会定了规矩,一年期以上的长期人身保险,犹豫期不得少于15天。大部分公司都会直接给足15天,少数以前的老产品可能是10天,看合同就清楚了。
容易搞错的几个点,别踩错
很多人会搞错,说我买的电子保单,没有纸质合同,是不是就没有犹豫期?
不对。不管是电子还是纸质,只要是长期寿险,都有犹豫期。起算时间就是你打开电子保单确认查看的那天,不会少你的。
还有人问,我犹豫期内退保,会不会影响我以后买保险?会不会留记录?
说实话,真的不会。这是你本来就有的权利,保险公司只是按规则走,不会把这个当成你的不良记录,下次要投保完全不受影响,征信上也根本不会显示这回事。
最可惜的一种情况,就是抹不开面子,朋友卖的保险,觉得退了伤感情,硬着头皮交了好几年,最后实在交不起退保,损失一大半保费。
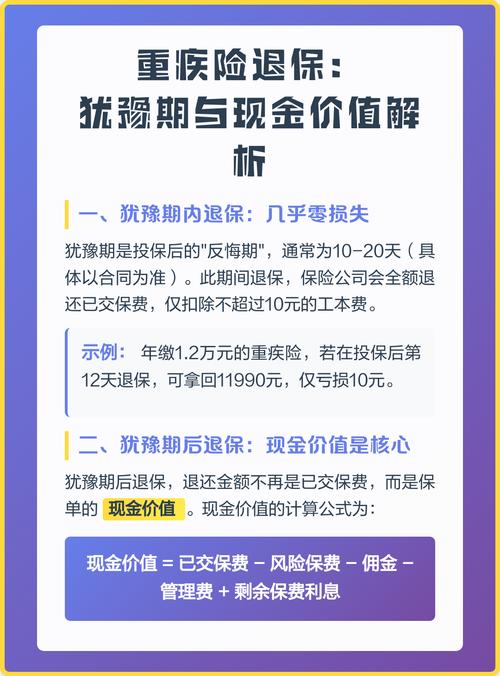
过了犹豫期再退保,退的是保单的现金价值,长期寿险前期的现金价值很低,第一年交几千块,退回来几百一千都是常事,这个亏真的没必要吃。
犹豫期别闲着,做好这三件事就够
不是说让你买完保险就天天在犹豫期里纠结,什么事都别干就想着退。拿到保单的这十几天,抽半小时把这几件事核对清楚就好。
第一件,核对基本信息。看看投保人、被保人的姓名、身份证号对不对,受益人填的是谁、信息对不对,别到最后要用的时候发现信息错了,还要跑去改,麻烦。
第二件,核对保障责任。把当初你记住的保障内容,一条一条对着合同看,是不是都写进去了。比如你记得买的是保终身的寿险,那合同里的保险期间是不是写的终身?要缴费20年,是不是写的20年交?对得上就没问题,对不上趁早退或者改。
第三件,再算一遍缴费压力。每年要交的保费,是不是真的在你能承受的范围内?会不会影响你日常还房贷、养孩子?本来买保险是求安稳,要是买完之后每年省吃俭用凑保费,反而成了负担,那就没必要了。
不过话说回来,要是核对完一切都对,也符合你的需求,就该干嘛干嘛,不用天天瞎想。买保险本来就是买个安心,纠结太多反而没必要。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北