挑人寿保险时,把保障期限掰碎了说
2026-10-02 18:01:25
前几天跟朋友喝咖啡,她掏出来手机翻出好几个人寿投保链接问我,一会保到70岁一会保终身,差两千块钱,到底选哪个?
保障期限不是越长越适合你
很多人上来就说,肯定保终身啊,一辈子都有保障,多香。对吧?可你算算,你30岁买,保到70岁,跟保终身,保费差多少?差一半都不稀奇。说实话,大部分人买人寿,是给家人托底的,不是给八九十岁的自己留的。你想啊,你供房贷要还到60岁,孩子要养到25岁,等你70岁,房贷早就清了,孩子也成家立业了,父母也大概率不在了,你那个时候,就算走了,也不需要留一大笔钱给家人托底了吧?
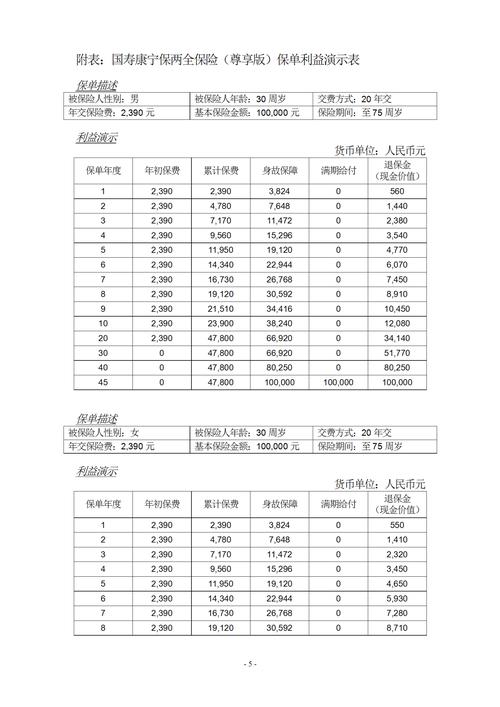 人寿保险不同保障期限保费对比表
我见过不少刚工作没几年的年轻人,月薪五千,硬咬着牙每个月掏一千多买终身人寿,把生活费挤得捉襟见肘,就为了“一辈子有保障”五个字。图什么呢?保障本来是兜底的,现在变成了日常负担,真遇到点事要花钱,连存款都拿不出来,反而要退保,损失一半本金,太不划算。
哪类人更适合选终身保障
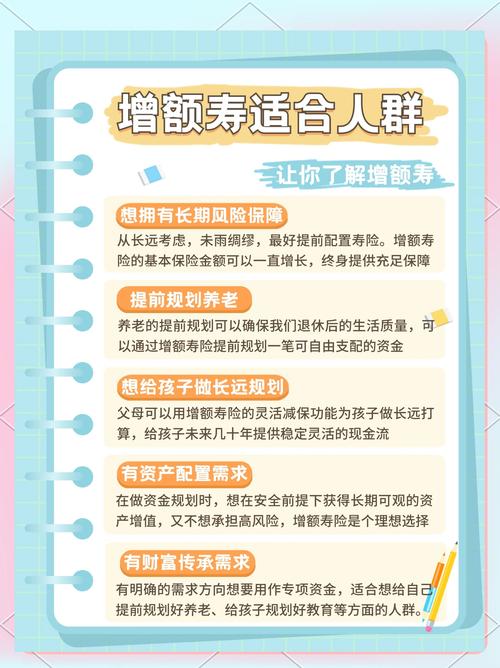 哪类人更适合选终身保障
不是说终身保障不好,完全没必要一棍子打死。两种情况,直接选终身就很合适。第一种,你本来就是要做财富传承,不管你现在多大,就是要留一笔确定的资金给后代,不管什么时候身故都能赔,那终身人寿刚好匹配这个需求。第二种,你预算充足,就是在意七十岁之后的保障,一天没保障一天睡不好觉,那也直接上终身,没必要为了省点钱天天瞎琢磨,买保险本来就是买心安,舒服最重要。
不过话说回来,就算你选终身,也没必要一开始就追求一步到位,手头预算有限的时候,先买足保额,再拉长期限,保额不够,期限再长也没用。这句话记好,比什么都重要。
选保障期限的核心逻辑,一句话就能说清
其实啊,绕来绕去,核心就一点:你需要托底多少年,就选多少年的保障期限。你掰着手指头算一算:家里的房贷还有多少年还清?孩子还要多少年才能经济独立?需要你赡养的父母,大概还要你照顾多少年?把这几个数字里最大的那个拿出来,往上加个五到十年,就是你最合适的保障期限。比如你30岁,房贷还有30年,那选保到65岁或者70岁,刚好卡着点,不会浪费钱。
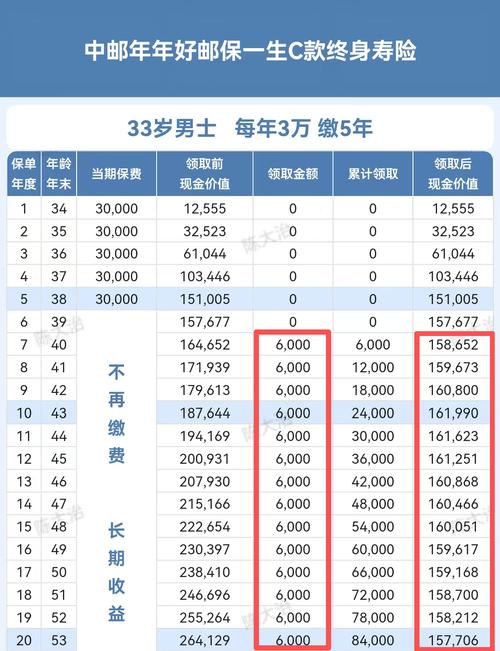 30岁成人不同预算人寿保障期限参考表
那选定期的话,到期人还活着,保费不就白交了?很多人都问过我这个问题。害,你买一年期的车险,一整年没出事故,你会说保费白交了吗?不就是买个万一的风险兜底吗?定期人寿保的就是你人生责任最重的那几十年,真出事,这笔钱能帮家人跨过难关,没出事,就是你赚了啊,平平安安活过了最重的阶段,难道不好吗?
省下来的保费,你拿去补自己的养老金,拿去给孩子存教育金,哪怕拿去每年出去旅游一趟,都比硬挤钱买终身,把现金流卡得死死的强。
别听网上乱七八糟的说法,什么选定期就是聪明人,选终身就是交智商税,哪有这么绝对的事?每个人的需求不一样,口袋里的钱不一样,怎么可能有统一答案?
最傻的就是纠结来纠结去,纠结半年啥都没买,真出事了才后悔,那才是真的晚了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
挑人寿保险时,把保障期限掰碎了说
文章链接:https://www.xinminbao.com/r/1169.html