很多人选人寿保险,前前后后比了保额比了保障,临到最后一步,卡壳了。
缴费期限选长还是选短?翻了一堆攻略,越看越乱。
拉长缴费期限,到底在赚什么?
很多买保障型险种的人都听过,尽量拉长缴费期。为什么?
核心就是杠杆。
同样50万保额,30年交每年四千多,20年交每年就要六千多,差出去小两千,够普通人一个月生活费了。手里留着活钱,不比都砸在保费里香?
我见过有人为了少交几万总保费,硬咬着牙选10年交,结果第三年生意周转不开,保费断了,保单直接失效,真出事的时候没保障,哭都没地方说理去。
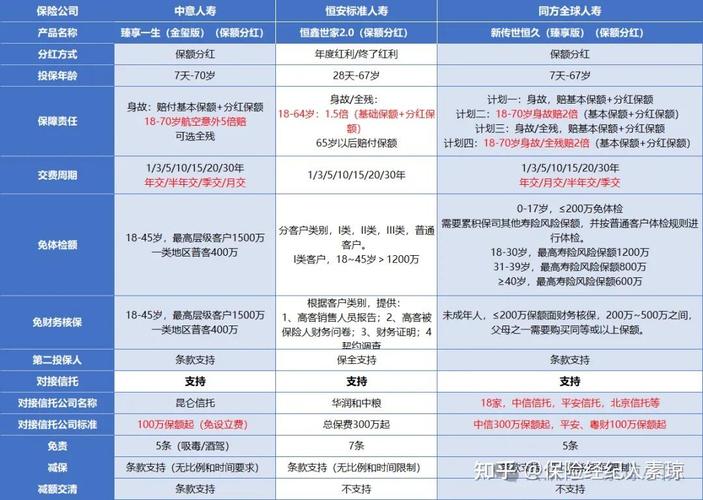
还有个很多人没注意到的点:带豁免责任的产品,缴费期越长,豁免概率越高。什么意思?要是你得了约定的轻症/中症,后续没交的保费直接不用给了,保障照样有效。相当于保险公司帮你承担了后续的缴费责任,缴费期拖得越长,你能享用到这个福利的可能性就越大,这便宜不占白不占对吧?
说白了,拉长缴费期,就是用每年更少的投入,把更多风险转移给保险公司,同时给自己留足了手头的缓冲空间。
什么时候选短缴费期限反而更舒服?
拉长好,但不是所有人都适配。
比如你马上就要退休了,本来收入就只剩养老金,非要选二三十年缴费,领退休金的年纪还要每个月惦记交保费,换谁都闹心。
不少家长给孩子买终身寿险或者重疾,就想趁着自己还在赚钱,把保费在退休前全部交完,不想等孩子上班了还要自己承担保费,这种需求太合理了,选短一点完全没问题。
还有那种,天生不爱欠账,手里有一笔闲置的闲钱,就想把这件事彻底了了,不想未来几十年每年都要记着掏保费,选短缴也没毛病。
不过话说回来,短缴费的总保费确实比长缴费少一点,省下来的钱,你得能拿得住才行。要是为了省那几万利息,把自己的备用金都掏空了,真遇到点急事还要退保亏手续费,那才是真的亏。
别瞎跟风,这两个坑一定要避开
第一个坑:所有人都必须选最长缴费期。
真不是。我之前碰到过一个52岁的粉丝,业务员给她做的方案选25年缴费,交完都77了,未来二十年每年都要从不多的退休金里抠几千出来交保费,这不是折腾人吗?选缴费期最基本的底线,就是缴费期结束最好别超过退休年龄,别让退休后的自己承担额外的压力。
第二个坑:缴费期越短,总保费越少,越划算。
划算不划算,得看你的钱用在哪里了。你要是把本来可以留着当备用金的钱都提前交了保费,真急用钱的时候拿不出来,那点省下来的保费,连应急的手续费都不够,谈什么划算?
去年有个粉丝,手里一共就20万存款,买重疾非要选一次性交清,问他留了多少应急钱,说只留了两万。这操作我真是看了都捏汗,万一家里人生个病,两万块够干什么?真到那一步只能退保,还得扣手续费,得不偿失。
说白了,选缴费期限哪有什么标准答案,你跟着自己的情况走就对了。现在收入稳,手里余钱不多,想赚杠杆拿豁免,选长的没问题;马上要退休,想早点清账,手里闲钱充足,选短的也错不了。核心就是别让保费把自己套死。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐