月薪8k买寿险,我差点为保费交了智商税
2026-10-02 17:10:01
前阵子整理老客户的投保记录,翻到好几个十年前买的寿险单,看得我直叹气。当年为了省一百块保费找了不知名公司产品的人,后来续交的时候都找不到对接的人了。当年咬咬牙多花了两倍保费买了一堆没用责任的人,现在每年缴费都心疼,退了又亏,不退又闹心。保费这事儿,真的太多人走错路了。
保费不是越便宜越好,但也绝不是越贵越好
很多人买寿险的第一反应,就是找最便宜的。也有很多人觉得,一分钱一分货,贵的肯定更靠谱。其实啊,这两种思路都错得离谱。
人寿保险的保费,本质就是保险公司根据你的年龄、性别、身体状况,算出来的风险对应价格。同样的保额,同样的保障期限,30岁男性的保费就是比40岁男性便宜,身体健康的就是比有结节的便宜,这是精算算出来的规律,没什么可黑也没什么可吹的。
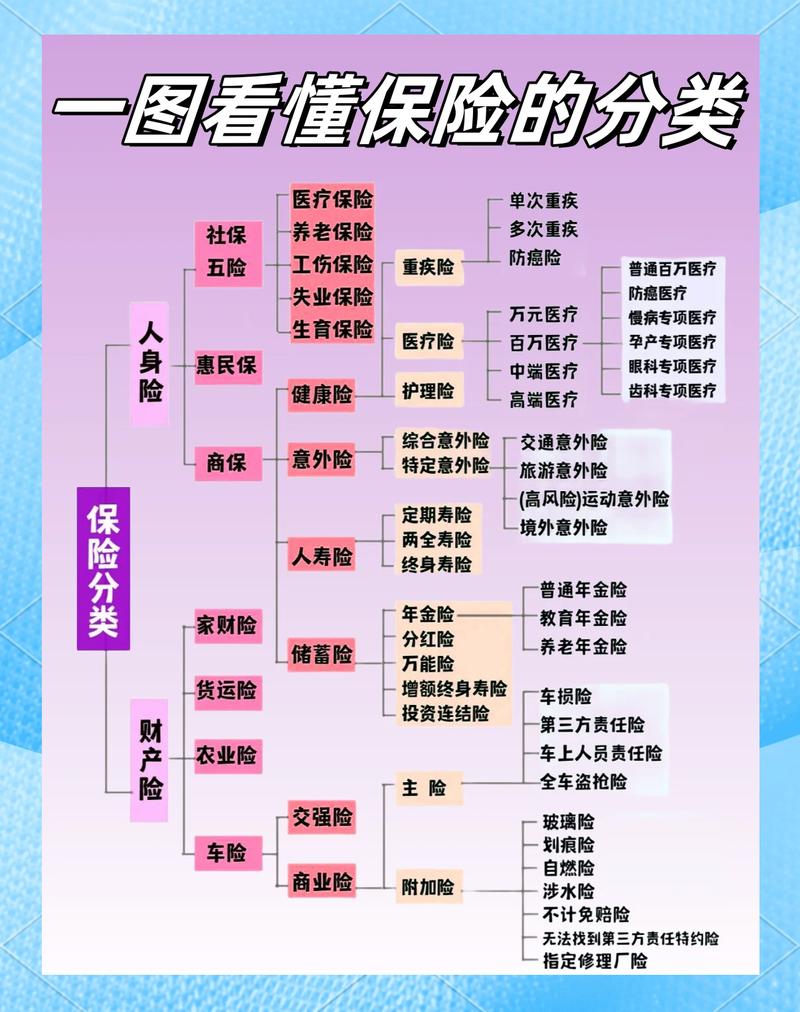 人寿保险保费构成拆解示意图
说实话,我见过同保额同责任,两款产品保费差个两三百的,真不涉及什么好坏,就是保险公司的定价策略不同,有的想抢市场定低一点,有的风控严定高一点,而已。
反过来,贵的也不一定好,很多贵的产品,只是加了你根本用不上的责任,把价格堆上去了而已。
你多花的冤枉保费,大多来自这两个误区
第一个误区,为了“全保障”买单。很多产品会把寿险、重疾、意外捆绑在一起卖,号称一张保单保全险,算下来每年大几千上万,你仔细拆开算,单算寿险责任的保费,比单独买一份寿险贵出一倍还多。你本来只想给家庭支柱买一百万身故保障,结果捆绑了给孩子的重疾、给老人的意外,把你原本的预算占了大半,最后核心的寿险保额还买不够。捆绑出来的总保费,大多都比单独买贵,这是行业常态。
第二个误区,为了不确定的预期收益多掏钱。很多人买终身寿险,会被推荐带分红、带万能账户的类型,听起来既有保障又能增值,实际上,分红是不确定的,写进合同的只有基础的身故保额,你为了这个不确定的分红,每年要多交至少一倍的保费。如果你买寿险的核心目的是给家人留一笔确定的钱,这笔多花的保费,真的就是冤枉钱。
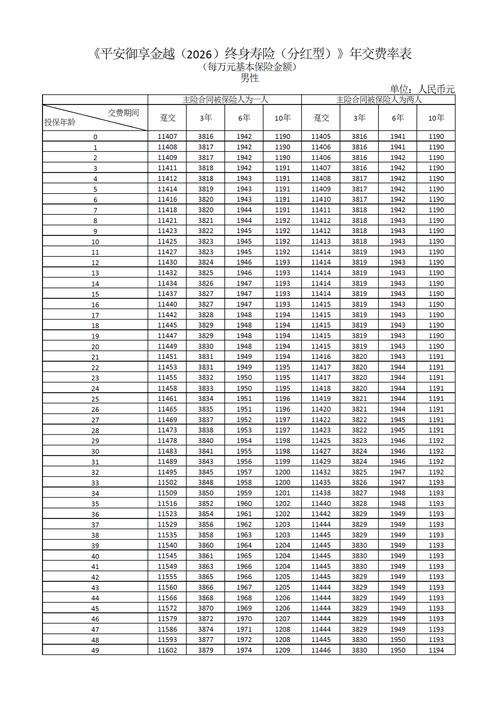 30岁男性不同缴费期寿险保费对比表
我之前碰见过一个小伙子,30岁,想买两百万寿险,结果被推荐了分红型终身寿,每年交一万八,交二十年,总保费三十六万。如果他买纯保障的定额终身寿,同样两百万保额,每年只要七千多,差了一万多一年,对吧?这差的钱,拿去做什么不好?
找对适合自己的保费,两步就够
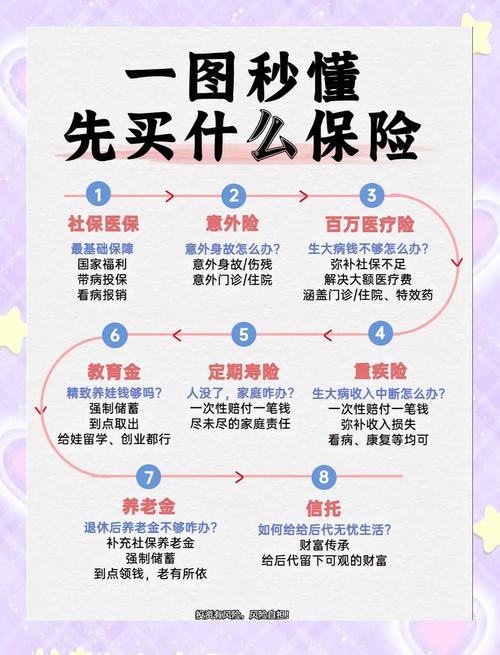 找对适合自己的保费,两步就够
先定保额,再谈保费。顺序别搞反了。
很多人上来就说我每年只能出三千块,给我做个计划,最后做出来的保额才五十万,你背上有两百万房贷,真出事了五十万够干嘛?不够的话,这份保险买了有什么用?
先算清楚你需要多少保额,比如房贷剩多少,孩子要养到多大,老人每年要多少赡养费,加起来就是你需要的保额,再去看这个保额对应的保费你能不能接受,如果超预算,那就调整保障期限,比如先保到退休,等以后手头宽裕了再加,也比为了保费缩保额强。
第二步,选对缴费期,拉低每年保费压力。想要每年交的钱少,杠杆高,就选最长的缴费期。同样的保额,同样的产品,交30年每年交的钱,肯定比交20年少三分之一左右,对于刚工作、手头紧的年轻人来说,长缴费期能帮你用很低的保费买到足够的保额,而且很多寿险有保费豁免,要是交费期内出事,剩下的保费都不用交了,长缴费期反而更划算。
如果你手头宽裕,不想交那么多年,那选短缴费也没问题,全看你自己的现金流安排,没有对错。
不过话说回来,也没必要为了一年省百八十块的保费,去选那种条款读不懂,服务跟不上的产品,真要办理理赔的时候折腾半天,省的那点钱还不够折腾的。对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
月薪8k买寿险,我差点为保费交了智商税
文章链接:https://www.xinminbao.com/r/1167.html