别等店关了才想起:营业中断险到底能帮你什么
2026-09-27 20:28:03
去年春天见开奶茶店的发小,脸拉得比驴长。商圈主水管爆了,把他门店的操作间泡了个透,重装加晾干停了12天。他之前买过财产险,赔了泡坏的制冰机和装修,可12天的房租、两个员工的工资,小两万出去了,全得自己扛。
“早知道买那个什么营业中断险了。”他叼着烟叹口气。
很多小老板跟他一样,出事了才想起这个险种,没出事的时候,要么没听过,要么误会大了去了。
很多人对营业中断险的最大误区:它不是“生意不好就赔”
我见过不少人上来就问,我这个月客流少赚不到钱,能赔不?
不能。真不能。
营业中断险从根上说,赔的不是正常经营风险,它赔的是已经发生了约定的保险事故、给你造成了物质财产损失,导致你没法正常开店开工,这段时间亏掉的净利润,和你不得不掏的固定开支。
说回发小那事儿,水管爆裂属于财产险约定的保险事故,也确实造成了他店里的财产损失,如果他附加了营业中断险,那12天的房租工资,就能按约定赔。但如果是入夏之后大家都不爱喝奶茶了,营业额比上个月降了一半,这种属于正常经营波动,门照样开,店没坏,那一分钱都不赔。
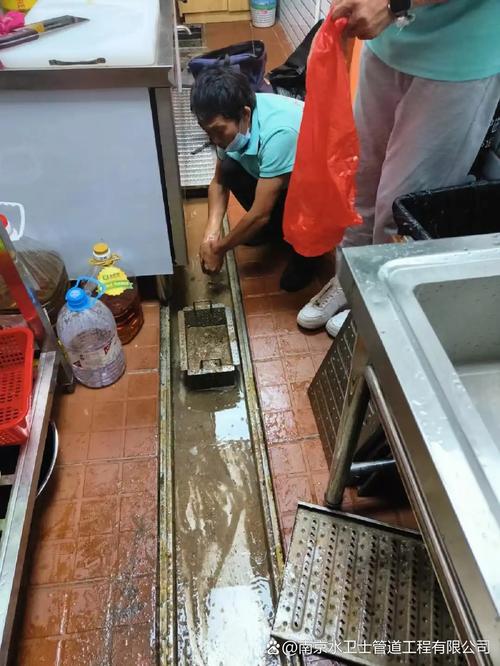 餐饮门店水管爆裂停业清理场景图
讲透边界:哪些能赔,哪些肯定不赔
 讲透边界:哪些能赔,哪些肯定不赔
说实话,这个险种条款说复杂也复杂,说简单也简单,核心逻辑就一条:你得先有“约定的物质损坏”,才谈得上营业中断的赔偿。
常规能赔的情况,其实都跟你买的财产险责任挂钩——火灾烧了店面,暴雨淹了厂房,雷击弄坏了生产设备,这些出了大事让你停摆的,那停业期间的损失就符合要求。现在不少产品也可以加买附加责任,比如附近的管线爆了导致停水停电,你没法营业,这种也能赔。
那哪些情况肯定不赔?我挑几个大家最容易踩坑的说:
第一,没有造成物质损坏的经营损失不赔。比如你隔壁街修路,堵了你的门口,客流少了一半,但你的店好好的,设备没坏装修没坏,这种大部分营业中断险是不赔的。
第二,自身经营不善、市场变化导致的亏损不赔。这个刚才说过了,它不帮你兜经营决策错了的底。
第三,很多人问过的公共卫生事件,绝大多数早年卖的营业中断险,都没把传染病列入保障范围,所以也赔不了,现在有少数专门拓展了传染病责任的产品,那另说,买的时候要看清楚条款。
不过话说回来,没有哪个险种是万能的,本来就没有全保这回事,接受边界才是买对保险的前提。对吧?
什么样的老板该买?投保理赔要盯哪几个点
不是所有做生意的都需要。
你摆个流动小摊,今天停了明天换个地方开,固定开支就那么点,没必要花这个钱。但如果你是开餐厅、开酒店、开连锁门店、开加工厂,每个月固定要掏大把的房租、人员工资、物业费,哪怕停半个月,大半年的利润可能就没了,那真的可以备一份。
说实话,花的钱不多,换个托底,真出事了不至于把现金流直接干断。
投保和理赔的时候,有两个点你一定要盯紧,别糊里糊涂踩坑:
第一个,赔偿限额别瞎填。你别看着便宜就买最低限额,也别乱买高的多花钱。你自己算一笔账:你预估最长可能停业多久?每天的固定开支加平均净利润是多少?两个乘起来,差不多就是你需要的限额,按这个买就错不了。
第二个,一定要看清楚免赔期。几乎所有营业中断险都有免赔期,就是停业前N天不赔,常见的是3天或者5天,少数是7天。别小看这个,比如你停了4天业,免赔3天,就只赔1天的钱,买的时候算清楚,别等理赔的时候才觉得不对。
理赔的时候还有个小提醒,你得留好你的财务账册、缴税记录,你每个月赚多少,固定开支多少,都得有凭证,别什么都拿不出来,那肯定赔不了你满意的数。
 中小商家营业中断险责任核对手写清单
很多小老板做生意,只盯着买设备装修,从来没想过“停下来”的风险。可真遇到事儿,一次意外停摆,就能把攒了好几年的积蓄亏进去。
营业中断险不是什么发财的路子,它就是给你意外踩坑的时候,递上一块缓冲垫。你得先搞懂它保什么不保什么,再下手,别买错了怪它没用。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别等店关了才想起:营业中断险到底能帮你什么
文章链接:https://www.xinminbao.com/c/913.html