别只盯着交强险:聊聊你未必真懂的商业车险
2026-09-27 17:01:50
上周帮楼下邻居处理完理赔的后续,他蹲在小区门口抽烟,一句话没说,抽了半盒。去年他提的二手飞度,嫌商业车险贵,只买了交强险,变道的时候没注意,撞了一台迈巴赫的后保险杠,交强险最多赔2000块,剩下的12万多,全自己掏了。
很多人买商业车险,其实连保什么都没搞懂
商业车险,就是交强险之外,车主自愿选择购买的车险保障,本质就是给交强险兜底,同时给你自己的车加保障。2020年车险综合改革之后,商业车险的结构已经简化了很多,不像之前一堆附加险绕得人头晕。
现在主险就两类,一个是车损险,一个是第三者责任险。车损险赔你自己车的损失,大到撞车自燃暴雨淹车,小到树砸高空坠物,原先需要单独买的盗抢、自燃、玻璃单独破碎、不计免赔,现在全都包含在车损险里了。第三者责任险,是赔你撞了别人之后,该你出的钱——撞了车,撞了人,撞了护栏路灯,都能赔。
那商业车险什么情况不赔?举个最简单的例子,你家用车偷偷跑营运拉网约车,出了事故,保险公司查到你改变车辆使用性质,不赔。还有酒驾、故意撞车、车辆未按规定年检,这些都在免责列表里,没什么好说的。
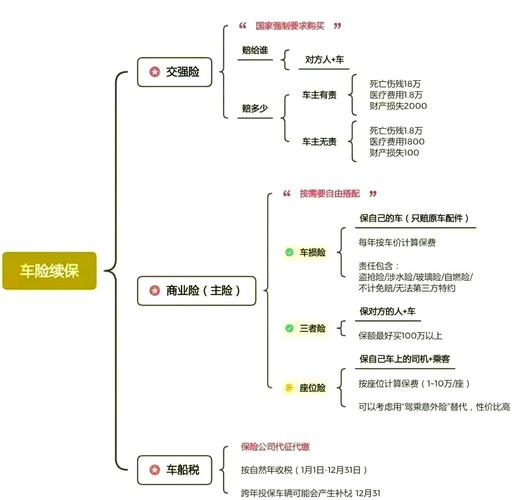 2020车险综改后商业车险主险结构表
坑了无数人的几个常见误区
第一个误区,我车便宜,不值钱,不用买车损险。说实话,真不是这样。你车值三万,撞了护栏,修一下也要大几千,这钱不找保险出,难道自己硬掏?再说了,夏天暴雨,车停地下车库被淹了,没车损险,你只能自己卖废铁。
第二个误区,买商业车险,我买了全险,啥都不怕了。有没有听过销售跟你说这话?根本没有“全险”这个概念。很多销售嘴里的全险,就是买了车损、三者、交强,再加一两个小附加险,真出事了,该不赔还是不赔。别听到全险两个字就放松警惕。
第三个误区,三者险买10万够了,没必要多买。我就问你,现在随便撞个人,医药费加上伤残赔偿,几十万打底,撞个好车,修一下几十万也正常,10万额度够吗?不够。真不够。
 商业车险车主常见误区整理图
投保理赔的几个实用提醒
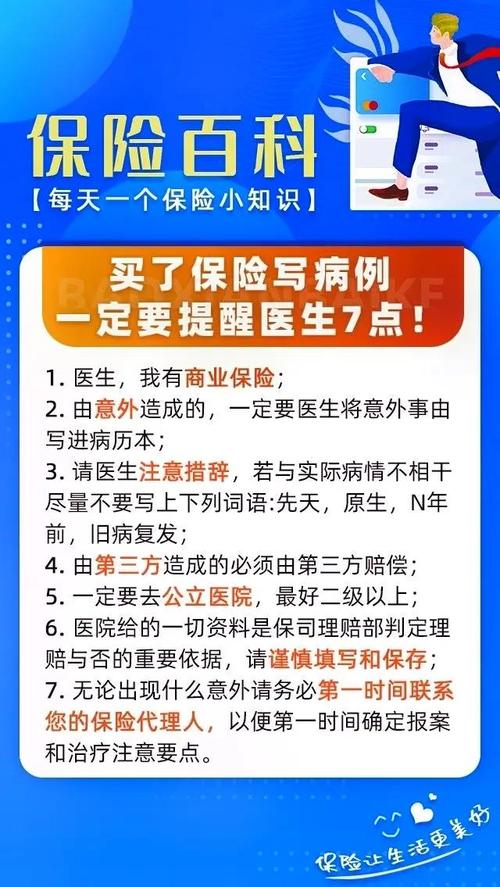 投保理赔的几个实用提醒
只要你开车上路,都适合买商业车险。交强险那点额度,身故伤残最多18万,医疗1.8万,财产损失才2000,真遇上个事,真的不够用,与其出事之后悔,不如每年花几千块买个兜底。
投保的时候,别瞎买也别瞎省。三者险,在大城市开,经常跑高速,建议买到200万额度,也就比100万多不到一百块,买个心安没错。车损险,只要不是开了十几年快报废的车,都建议买,毕竟谁也不知道明天会不会有树倒在你车上,会不会下暴雨淹车库。
附加险里,如果你已经买了足额的驾乘意外险,座位险可以不用重复买,要是没买驾乘险,一万块一座的座位险也没多少钱,加上也无妨。划痕险只有新车能买,老车就算了,真划了一点,补不补都不影响开,犯不上多花这个钱。
不过话说回来,也别乱花钱。你车值五万,别听销售忽悠买什么额外的盗抢险,现在偷车的少之又少,而且车损已经包了盗抢责任了,不用多花钱。也别重复投保车损险,一个车买两份,也不可能赔你两份钱,纯浪费。
理赔的时候记住,双方事故,只要有人伤,第一时间报交警报保险,别图省事私了签字,回头保险公司不认你的私了协议,吃亏的是你自己。单方事故,比如你自己撞了墙,拍好三张现场照片——远景全景、碰撞细节、双方车牌,再移车,别直接开走,到时候保险公司说你没法证明事故原因,给你打折扣赔,真的犯不上。
还有,卖车的时候商业车险可以退,也可以过户给新车主,别白白把剩下的保费留给保险公司,那是你自己的钱。
说穿了,商业车险就是买个兜底。你大概率用不上,但用上一次,就能帮你躲过倾家荡产的坑。不跟风买用不着的附加险,也别省该花的额度,摸清楚规则,就不会踩坑。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别只盯着交强险:聊聊你未必真懂的商业车险
文章链接:https://www.xinminbao.com/c/905.html