楼下着火淹了我家,火灾保险能赔吗?
2026-09-27 14:51:58
去年初夏跟发小撸串,他全程皱着眉叹气。三个月前他家楼下餐馆起火,消防员扛着水枪冲进去灭了火,整栋楼的楼道都淹了,他家在三楼,装修泡开了墙皮,两万多的电竞主机烧了主板,放在客厅的皮沙发也全是烟熏味,擦不掉。
他一开始以为,只有被火烧没的东西才赔,自己家大多是水泡的,肯定没戏。结果翻出去年随手买的家财险保单,里面带火灾责任,最后赔了八千多,正好够重新刷墙换主板。可他还是愁——早知道能赔,当初就把沙发也报上去了。
很多人对火灾保险的误解,比没买还坑
第一个误区,就是觉得「只有烧起来的才算,只有烧没了才赔」。说实话,真发生火灾,10次有8次,最大的损失不是烧,是烟熏和救火的水。烟熏、水损这类救火带来的连带损失,绝大多数火灾保险都能赔。我那发小泡开的墙皮,照样正常理赔。
另一个误区,就是觉得「有公共保险兜着,轮不到我自己买」。听过一个真实的事,商圈里一家店着火,连累了隔壁三家,商圈买的公共险只赔公共区域的建筑结构,店里的货、装修全不赔,三家店主自己扛了几十万损失。
还有人说,我租房子,房子是房东的,我买什么保险?话是这么说,你的手机电脑衣服包包,都是你的吧?房东不会给你赔这些的,对吧?
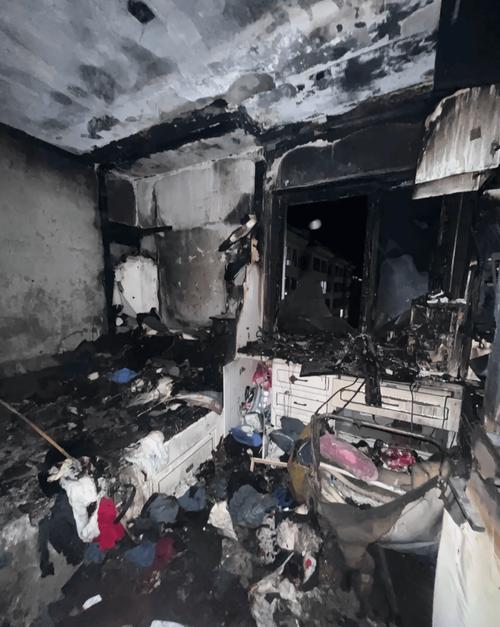 居民住宅火灾后烟熏水损现场图
火灾保险到底管啥,谁该买
别一听火灾保险就觉得只有大企业商铺才需要配,其实我们普通人买的普通家财险,核心保障责任就包含火灾责任,也有单独给企业、商铺定制的商用火灾险,本质逻辑是一样的:赔火灾相关的财产损失。
那到底保什么?不管是你自己家电线短路走火,还是邻居家着火蔓延过来,甚至是打雷雷击引发的火灾,都在基础保障范围内。除了直接烧坏的财产,刚才说的烟熏、水损,还有灾后清理残骸的费用,甚至你家没法住了出去住酒店的临时住宿费,很多产品都包含在内。
不保什么?故意纵火肯定不赔,骗保的事就别想了。大部分常规产品不保地震、海啸这类天灾引发的火灾,想要这份保障得额外买附加险。还有停放在家里的汽车被烧,那是车险的保障范围,不归火灾保险管。
谁适合买?有自住房的,配一份不吃亏。租房子的,其实更该配,毕竟你攒了好几年的家当,万一出事全没了,重新置购也是一笔不小的开支。开小餐馆、小杂货店、家庭作坊的,更要提前看看自己有没有这份保障,火灾风险本来就比普通住宅高太多。
 家庭火灾保险保障责任对照表
投保理赔这几个细节,别大意
 投保理赔这几个细节,别大意
别乱填保额。有人觉得买越高越好,其实没必要,保费会贵出不少,真出事了也只会按实际损失赔,不会多给你一分钱。也别买太低,不够赔吃亏,自己大概算一下家里所有物品加起来值多少钱,按差不多的数买就可以。
一定要如实说房屋用途。你本来是住宅,改成了开民宿或者淘宝发货仓库,风险等级完全不一样,真出事了保险公司查到实际用途和投保不符,会拒赔。这个真不是故意坑人,不同风险对应的保费本来就不一样,提前说清楚对双方都好。
理赔别乱挪现场。出了事第一时间给保险公司打电话,先拍好照片视频,把所有受损物品都拍全,别上来就收拾打扫,你清理完了,定损没有依据,最后吃亏的还是你自己。不过话说回来,要是消防部门要求必须清理现场,那你拍好全场景的照片留底,也没问题。
还有人问,房东已经给房子买了保险,我租客还要买吗?当然要。房东买的保的是他的房子主体和装修,你的个人物品还是要你自己保,两者不冲突。要是整栋楼起火找不到责任人怎么办?也没关系,你买了保险直接找自己的保险公司赔就行,不用你去跟别人打官司,追偿的事保险公司会处理,轮不到你操心。
说白了,火灾这事儿,没人盼着它来,可真摊上了,能有个帮你扛损失的靠山,比到处找人借钱凑维修费强多了。一年几十块百八十块的事,买个踏实,值当。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
楼下着火淹了我家,火灾保险能赔吗?
文章链接:https://www.xinminbao.com/c/900.html