被低估的室内财产险,真不是有钱人的专属
2026-09-27 13:58:51
去年夏天楼下邻居找我借吹风机,说家里漏雨泡了半间屋。我去帮忙的时候才看到,刚买没多久的激光投影泡在水里,真皮沙发底部发了霉,连墙角的衣柜都泡开了胶。找物业,物业说楼体外墙老化,走维修基金流程得等,短则三五个月,长了能拖一年。邻居蹲在门口抽烟,半天憋出一句,这换下来得小一万,半个月工资没了。后来突然想起,之前买房的时候送了一份家财险,附加了室内财产保障。抱着试试的心态报了案,没几天八千多赔款到账。这事儿我记到现在。
别搞混,室内财产险不是只赔奢侈品
很多人听到这个名字第一反应,这不是给住大平层、藏名酒珠宝的有钱人准备的?我一个打工族,家里一堆二手家具,买它干啥?
其实不对。室内财产险,本质就是赔你放在房子里面的、属于你个人的财产,因为约定的事故造成的损失。
小到你的手机电脑衣服鞋子,大到沙发冰箱洗衣机,只要是你自己的,都在范围内。
那哪些情况赔?最常见的:火灾爆炸、水管爆裂漏水、暴雨暴风这些自然灾害导致的损失,都赔。比如你出门忘关水龙头,回家水漫金山,泡了你的笔记本和床,能赔。楼下邻居家着火窜上来烧了你的东西,也能赔。
不保的情况也得说清楚。多数常规产品不承保地震、海啸造成的损失,想要保得额外附加。故意损坏当然不赔,放房子外面没锁的电动车自行车,一般也不赔。还有现金、珠宝这类容易丢失的财产,大多有保额上限,不会全赔。
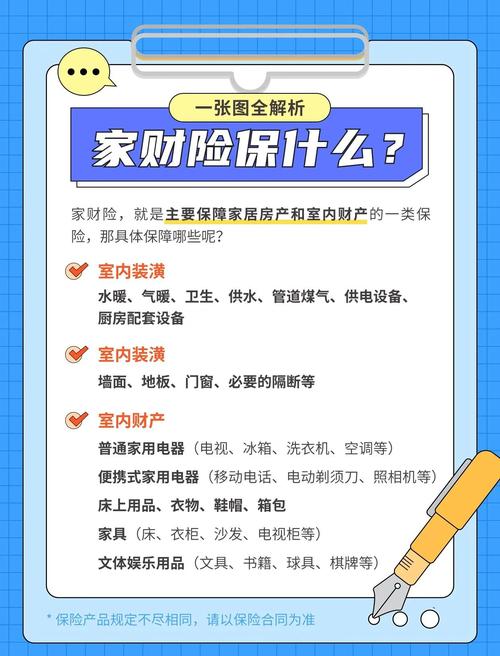 家庭室内财产险保障范围对照表
这些坑,我见过太多人白踩
说实话,做保险科普这几年,听过太多遗憾的例子。最多的坑就是这个:我租房,房东买了险,不用我买。
上个月还有个粉丝找我吐槽,出租屋厨房水管爆了,把他攒了两年钱买的游戏主机、手办全泡坏了。房东买的险保的是房子主体和房东的家具,他自己的东西,一分钱赔不到。几千块打了水漂,心疼了快半个月。
还有一个常见误区,保额买越高越划算。真不是。室内财产险走的是损失补偿原则,你家里所有东西加起来一共值五万,你买二十万保额,出事最多也就赔五万,多出来的保额纯粹是多交冤枉钱。
还有人以为我家里所有东西都能赔,出事了才发现不对。比如名贵手表、收藏字画这类高价值物品,绝大多数普通室内财产险都不保,或者只赔几千块的限额,真有贵重物品得单独买专项保障,别想当然。
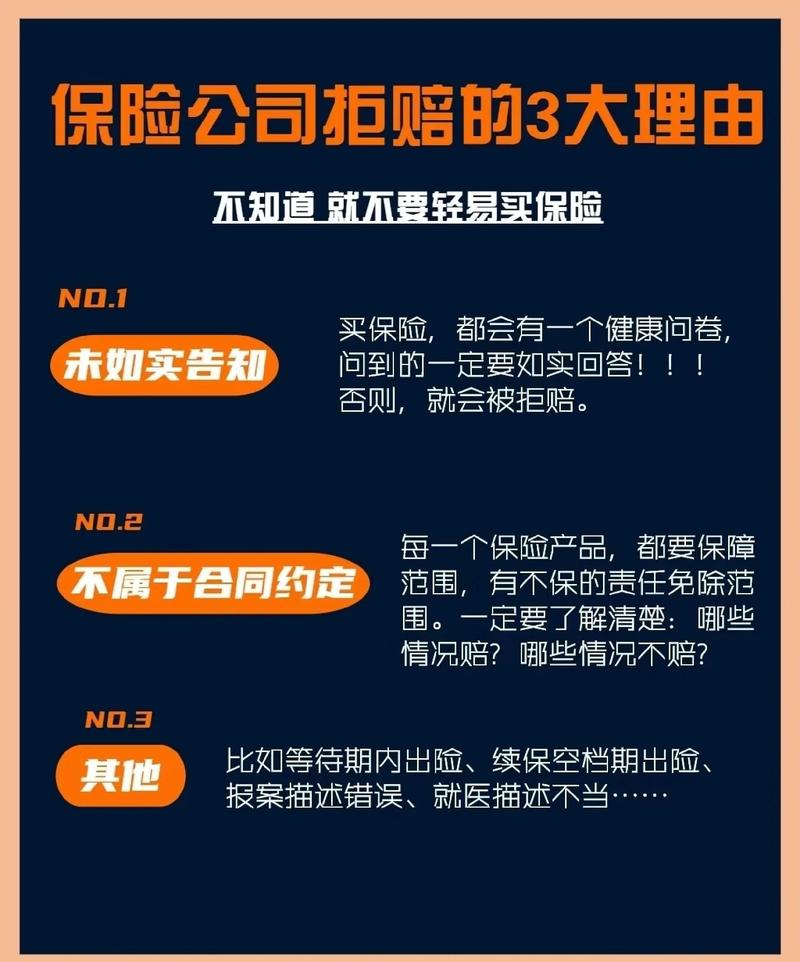 室内财产险常见拒赔案例整理图
什么样的人该买,怎么挑不费神
 什么样的人该买,怎么挑不费神
其实真不是只有有钱人才需要。我反倒觉得,普通人更需要。为什么?你攒大半年买个电脑相机,真出点事,重新买对本来就不宽松的现金流来说,真的是额外压力。
比如这几类人,完全可以考虑配一份:在外租房的年轻人,刚装完修搬新家的业主,家里有老人小孩、平时容易磕磕碰碰的,都适合。一年保费也就几十块到一百多,也就一杯奶茶钱,换一年安心,不亏。
挑的时候其实不用太复杂,记住几个判断思路就行。
先算清楚你自己室内财产大概值多少钱。不用精准到个位,大概估一下就行:大件加起来,电脑、相机、家电、家具,总共差不多十万就买十万保额,五万就买五万,别多买浪费,也别少买不够赔。
然后看责任,一定要有水渍责任,也就是水管爆裂漏水导致的损失要赔,这是日常最容易遇到的风险,别买了个没这个责任的产品,出事哭都没用。如果家住低楼层,或者小区经常下雨淹水,再看看有没有水渍扩展,实在不行加几块钱附加也可以。
最后就是理赔提醒,出事第一时间先拍照拍视频留证,别忙着把坏的东西全扔了,等保险公司定损完再说。能找到购买发票最好,找不到也没关系,现在很多公司都会按折旧比例赔付,不会直接拒赔。
不过话说回来,保险本来就是保个万一,谁也不盼着出事。但真要是出事了,能有一笔钱帮你填坑,总比自己硬扛强多了。
几十块钱换个踏实,对普通人来说,足够了。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被低估的室内财产险,真不是有钱人的专属
文章链接:https://www.xinminbao.com/c/898.html