机器损坏险:别等生产线停了才想起它
2026-09-24 02:06:56
去年夏天跟一个做五金加工的老板喝茶,他唉声叹气说上个月亏了二十八万。
怎么亏的?车间里那台核心的数控车床,工人操作的时候没注意,切屑卡进了线路里面,短路烧了整个控制柜和主机板,整台机器直接废了。他买了厂房财产险,找过去理赔,人家说这是机器本身操作导致的故障,不在财产险保障范围里。得,自己掏腰包换新机,小半年利润没了。
这不就是典型的没搞懂机器损坏险的作用吗?
机器损坏险,到底保的是什么
很多人搞不清楚,我一句话给你掰明白:普通财产险,保的是”从外面来的坏事”——比如厂房着火了,洪水淹了,天上掉东西砸了,这些赔。机器损坏险,保的是”机器自己出的事”——工人操作失误,原厂设计有缺陷,线路老化短路,甚至锅炉缺水爆炸,只要不是你故意搞的,符合条款都赔。
说白了,就是给你核心的吃饭家伙,上一道兜底的保障。
那哪些是不保的?正常的老化磨损、日常保养维修的费用,不保。你机器用了十年,零件磨坏了要换,这属于正常耗损,人家不赔。还有你明明知道机器有问题还硬开,导致坏了,也不保。打个比方,机器轴承已经晃得不成样了,你赶订单不换,最后轴断了把整个机身毁了,这就是人为扩大损失,不在保障范围内。
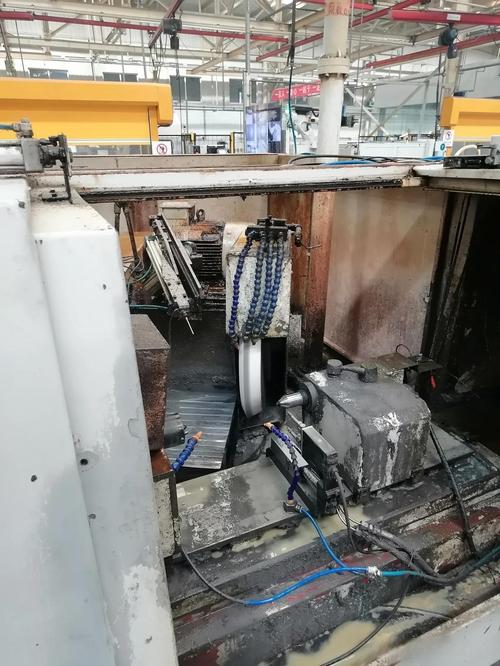 工厂数控车床短路烧坏故障现场
踩了就亏的几个常见误区
第一个误区:我买了财产一切险,不用再买机器损坏险了。说实话,这是最多老板踩的坑。刚才那个五金厂老板就是这个情况,他买的财产一切险,条款里本身就把机器自身故障列成了责任免除,真别想当然搞混。
第二个误区:我的机器不值钱,没必要买。对大厂来说几十万可能不算什么,对小厂来说,十几万的核心机器,就是全部家当。真坏了拿不出钱换新的,直接就歇业了。机器损坏险真的不贵,五十万保额一年也就两千多,也就你请客户吃一顿饭的钱,换个安心,值不值得?你自己算。
第三个误区:保额随便填,填少点省保费。这个坑真的太深了。大部分机器损坏险是按照重置比例赔付的,你保额填的比实际重置价格低,赔的时候就按比例给你打折扣。本来该赔五十万,最后只给你二十万,你找谁说理去?
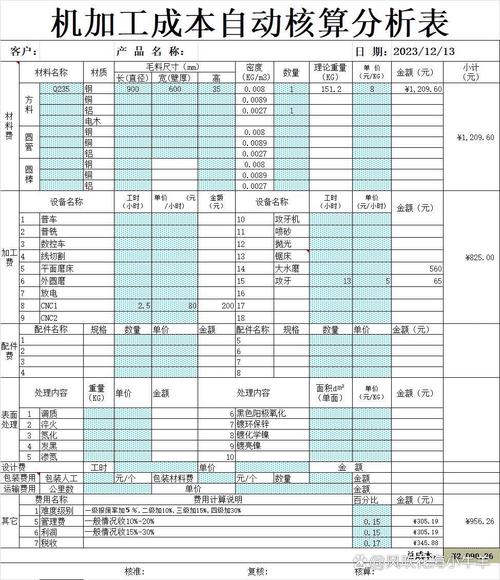 工厂机器设备重置价值核算表
投保理赔要留心的几个细节
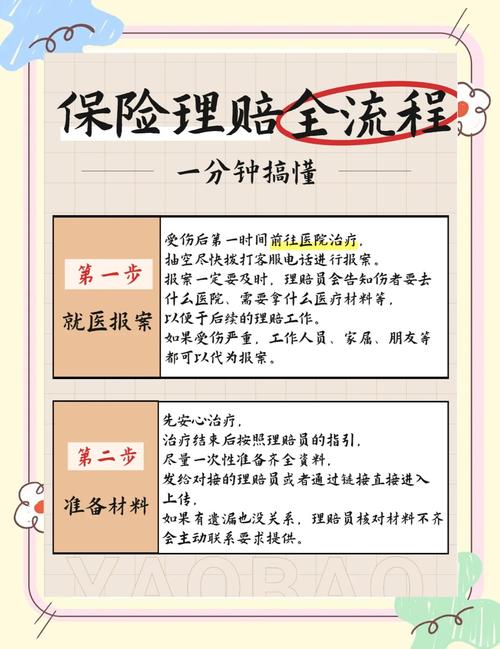 投保理赔要留心的几个细节
谁适合买机器损坏险?开厂有生产设备的肯定要买,哪怕你只有两三台核心机器,也得配。除此之外,写字楼的电梯、小区的供电设备、大型商场的中央空调,其实都能投保机器损坏险,只是很多物业管理者不知道而已。
投保的时候要注意,保额一定要按重置价值填。什么是重置价值?就是现在买一台同型号同配置的新机器,要花多少钱,你就填多少。别填你几年前买机器的旧价格,物价涨了,旧价格肯定不够赔,最后吃亏的还是自己。
旧机器能不能买?当然可以,只要还在正常运行,就能投,不用纠结机器用了几年。
理赔的时候要记住,出事第一时间停掉机器,别想着凑合用赶订单,扩大损失的部分,保险公司肯定不赔。第二,保护好现场,别忙着拆修清理,等保险公司查勘完了再动。第三,如实说清楚出事的过程,别隐瞒,只要不是条款免除责任的情况,符合要求就能赔。
不过话说回来,买保险本来就是买个万一,谁也不想出事。但真出事了,有保险兜着和自己硬扛,区别真的太大了。
别等生产线停了,订单堆在门口拿不出钱修机器,才想起还有机器损坏险这么个东西。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
机器损坏险:别等生产线停了才想起它
文章链接:https://www.xinminbao.com/c/697.html