开厂开店别漏看:被低估的企财险,到底能帮你扛什么
2026-09-24 01:43:49
上个月约开建材批发的老陈喝茶,他整个人瘦了一圈。去年夏天那场台风,他堆在门店外空地上的近三十万管材,全泡了。当初买企财险,图每年省几百块,没加露天存货的附加责任,最后只赔了不到八万。二十多万打了水漂,大半年生意白做。谁的钱不是一分一分磨出来的?一场意外就打回原形。
很多老板对企财险的误会,比你想的深
说实话,大部分中小老板的注意力,全在拉客户、催款、盯供应链上,对风险的感知,全靠“我不会这么倒霉”。
我碰过最多的两种说法:“我就几十平小门店,要什么企财险?”,“买保险就是买安心,反正出事都能赔”。前阵子认识一个开社区咖啡店的老板,装修好重新开业半年,遇到公共水管爆了淹了吧台,设备全坏不说,还停业半个月,找保险赔营业损失,才发现自己只买了基础的财产损失责任,没加营业中断附加险,一分营业损失都赔不到,蹲在店门口抽了半盒烟。
但倒霉这事,从来不会提前打招呼。
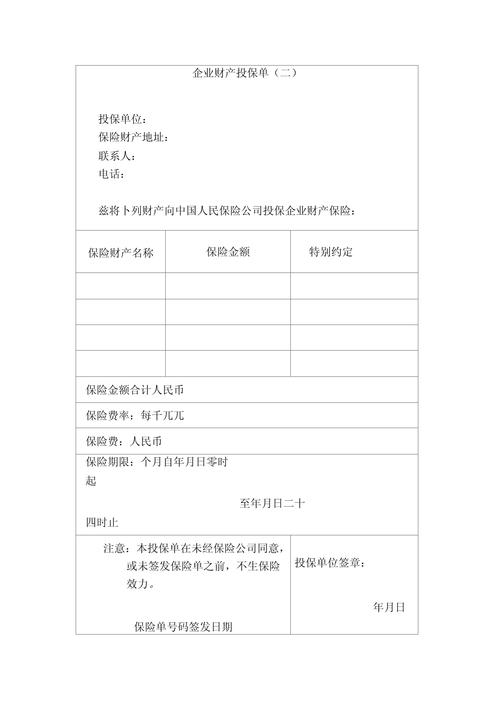 小微企业企财险投保核对清单
搞懂核心逻辑,就知道企财险到底适不适合你
说直白点,企财险本质就是给你生意里的硬资产扛风险。你开店砸的装修、制衣厂的缝纫机、五金店堆的货、写字楼的办公设备,全都是你真金白银投进去的。因为火灾、台风、洪水、爆炸这些意外事故和自然灾害把这些东西毁了,保险帮你补损失。
讲清楚,不是所有损失都能赔。比如你机器本身质量出问题、正常老化折旧,那肯定不赔。比如你存货长期放在露天,没提前跟保险公司做特别约定,下雨淹了也不赔。比如战争、核辐射这类极端不可抗力,也不在保障范围内。
适合谁?只要你有固定经营场地,有真金白银投进去的硬资产,不管是几个人的街边个体户,还是上百人的加工厂,都适合。哪怕你是租的铺面,装修和设备是你自己掏的钱吧?着火淹水了重新弄也要几十万,那就能买。只有那种没有固定场地的流动摊贩,才没必要凑这个热闹。
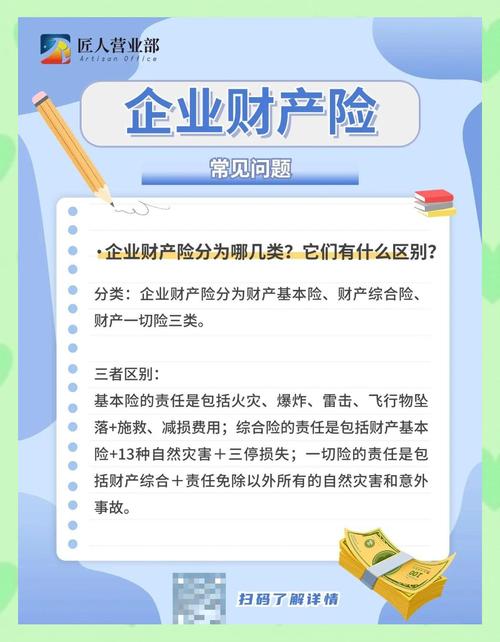 企财险常见责任免除说明图
投保理赔,记住这几个点就踩不到坑
 投保理赔,记住这几个点就踩不到坑
别瞎估你的财产价值。很多老板要么怕多交保费,故意报低,比如你实际有一百万存货,只报五十万,真出事了,不足额投保会按比例赔付,相当于你自己也得承担一半损失,亏的还是你。也没必要故意报高,多交冤枉钱,按实际的账面价值报就行。
附加险别瞎漏也别瞎买。你经常有存货放露天场地,就一定要加露天存放特约条款。你担心停业几个月没收入还得交房租付工资,就加营业中断险。要是你就是十几平的小门店,没这些额外需求,买基础责任就够,不用听人忽悠买一堆用不上的附加险,白花冤枉钱。
理赔的时候,第一时间报险。别想着先清理现场再找保险公司,一定要先拍全现场照片,留好进货单、设备购买发票这些能证明资产价值的凭证,说不清价值,赔起来真的会扯很久。
不过话说回来,也不用把企财险当成万能解药。它就是帮你在出了大意外的时候,不至于把多年攒的家底都搭进去,不是用来赚钱的工具。
老陈说,现在他每年多花八百块加了露天责任,进货睡觉都踏实多了。毕竟,赚点钱不容易,能给自己兜住底,比什么都强。
一句话说透:对大多数开厂开店的经营者来说,花一顿饭钱换个踏实兜底,不亏。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
开厂开店别漏看:被低估的企财险,到底能帮你扛什么
文章链接:https://www.xinminbao.com/c/696.html