上个月帮远房表哥理刚续的车险保单,翻完我差点笑出声。他三年没出险,保费已经降到很低了,硬是被业务员塞了两个早就归到主险里的附加险,一年多花小八百,够加半箱油了。
别踩坑:大多数车主都买过没用的商业车险
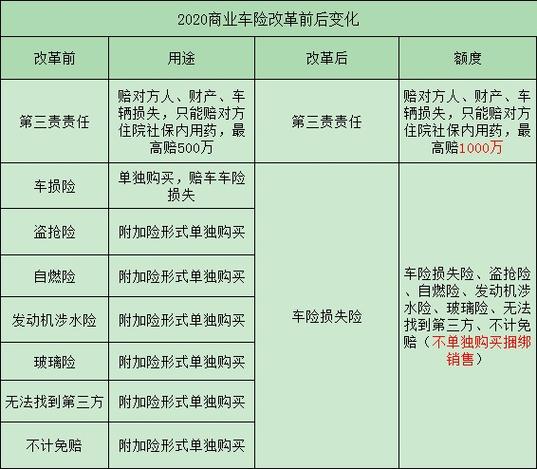
很多人到现在还不知道,2020年车险改革之后,原来一堆零零散散的附加险,早就并入车损险主险了。包括盗抢、自燃、玻璃单独破碎、发动机涉水、不计免赔、无法找到第三方,全在里面。不用再单独花钱买。
我表哥踩的就是这个坑,业务员愣是把已经包含在主险里的玻璃险,又卖了他一次。坑不坑?
第二个坑,就是所有人都听过的”全险”。很多人买车险张嘴就要全险,觉得全险就是啥都保,出了事保险公司全赔。
真出事了你才知道,根本没有”全险”这个东西。保险条款里就没有全险的定义,只是业务员把一堆主险附加险打包卖给你的叫法而已。比如你自己改装了大灯,撞坏了改装部分,全险也不赔。比如你开车把人撞了,你故意酒驾,全险也照样拒赔。
说白了,拿全险当噱头卖保险的,都是揣着明白装糊涂。就是想多卖你几个险,多赚点佣金。
商业车险核心就俩,别整花里胡哨的
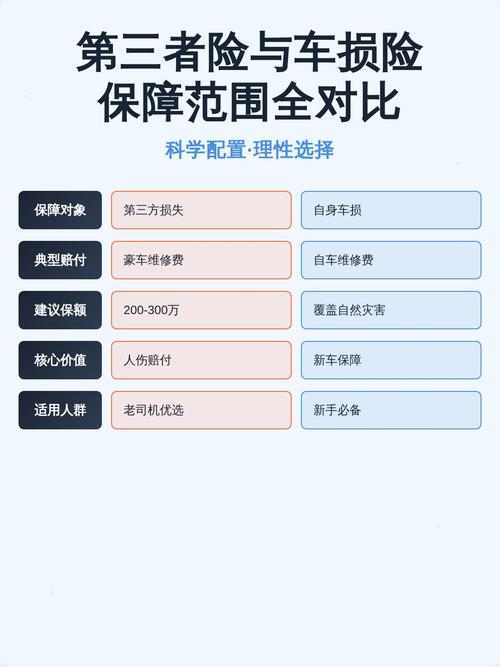
商业车险说白了,就是给交强险补缺口的,自愿购买的车险。整个体系里,真正有用的核心,就两个:车损险,第三者责任险。其他的都是按需选的附加,没用的直接扔就行。
车损险保你自己的车,出事了修自己车的钱,保险公司出。现在改革之后,大部分常见的情况都覆盖了,哪怕是地震这种原来不赔的,现在也纳入保障了。
那什么不赔?举个最简单的例子,你放在副驾的笔记本电脑被偷了,不赔。车胎单独爆了,没有其他车身损伤,大多也不赔。故意撞车骗保,那肯定不赔,还用说?
第三者责任险,是保别人的。你撞了人,撞了别人的车,撞了路边的电线杆商铺,该你赔的钱,保险公司帮你出。交强险那点额度真不够看,现在随便撞个好点的车,修一下就几十万,碰了人治疗费更是没底,所以三者额度一定要买够,别心疼那百八十块的差价,现在一般选200万就够,比100万只贵几十块。
剩下的附加险,真的只有特定情况才需要买。比如你所在的城市年年夏天涝,车经常停在低洼处,可以买个发动机涉水二次启动损失险,毕竟车损险本身不赔二次启动的损失。再比如你刚提了几十万的新车,特别在意原厂漆面,可以买个划痕险,开了五六年的旧车真没必要,小划痕攒着年底一起修就行,报险还涨下一年保费,怎么算都亏。
说实话,商业车险适合所有上路的车。哪怕你开的是几千块的二手车,三者险也得买,万一出点事,总不能把房子卖了赔吧?
投保理赔的几个细节,能帮你省不少钱
投保的时候,别为了几块钱的便宜,选不足额投保。有些业务员会告诉你,按车辆的折旧价算保费,能便宜一百多。真出了全损事故,赔的时候也按折旧比例赔,你算一下,哪个亏?对吧?
还有,别乱隐瞒用途,你是家用车就买家用的,别图便宜买营运车险,真出事了保险公司直接拒赔,哭都没地方哭。这种坑我见过不止一次了。
理赔的时候,记住:有人伤的事故,绝对不要私了。我听过太多例子,当时看对方没事,私了给了几千块,转头对方查出骨裂又找上门,最后只能自己再掏几万。有伤人直接走保险,让保险公司去谈,轮不到你私了。
小刮小碰要不要报险?算个账就行。修下来只要三百五百,明年保费上浮的钱比这个多,那就自己修。如果上千了,直接报。别为了争一口气,亏了自己的钱包。
不过话说回来,也别乱认责任,交警定完责再说,不该你担的别乱认,认了全责最后吃亏的肯定是你自己。
商业车险本来就是买个安心,不用追求啥都保,核心保障买够,剩下的只选你需要的,每年能省出不少油钱奶茶钱。
作者|dananjin
排版|dananjin
审核|见微