你真的搞懂交强险保谁了吗
很多人刚买车,4S店直接帮办了交强险,自己连保单长啥样都没见过。说实话,大部分车主对交强险的认知,也就停留在“不买不能上路”这一步。
交强险本质是什么?国家强制要求所有机动车车主必须买的第三者责任险,只赔给事故里的对方,不赔你自己的人和车。
说白了,你撞了人,撞了别人的车,撞了别人的护栏,交强险出钱赔对方。你自己车蹭掉漆,你自己受伤进医院,交强险一分钱不掏,得走你自己的车损险或者座位险。
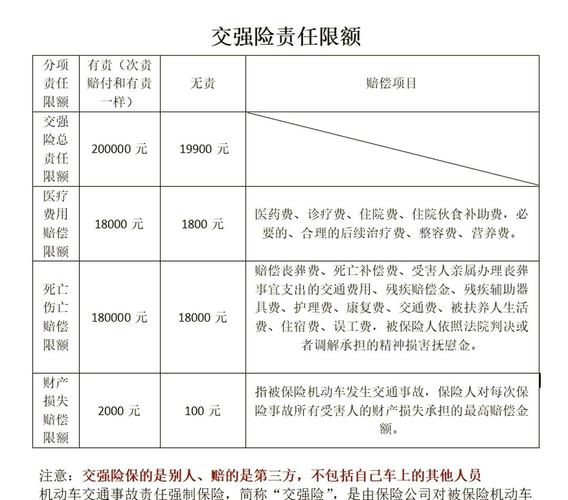
保障额度分有责和无责,现在有责总额度是20万,其中18万是死亡伤残,1.8万是医疗费用,2000块是财产损失。无责的话额度低,总共1.99万,其中1.8万死亡伤残,1800医疗,100块财产损失。
很多人没概念,2000块财产损失够不够?说真的,现在蹭个奔驰宝马的漆,4S店修一下大几千就出去了,2000确实不够,所以才需要商业第三者责任险补缺口。这是后话。
哪些情况交强险不赔?举个例子,你故意开车撞人,那交强险不赔。还有你车被偷了,小偷开车撞了人,交强险会先赔给伤者,但之后会找小偷追偿,不用你出钱。但如果是你故意把车借给没驾照的朋友开,撞了人,交强险赔完之后也会找你把钱要回去。还有车辆参加竞技比赛的时候出事,也不赔,本来就不属于正常上路场景。
你大概率踩过这些交强险误区
我发小踩的坑,就是最常见的那个——我无责,凭什么要我赔?
他去年在路口等红灯,电动车冲过来撞他车尾,交警判电动车全责,他本来觉得自己没错,对方摔了腿破了,自己出于人道主义给两千块算了,结果后来才知道,无责的情况下,交强险可以出1800的医药费,真够他那情况用了,根本不用自己掏那两千块。
真的亏。
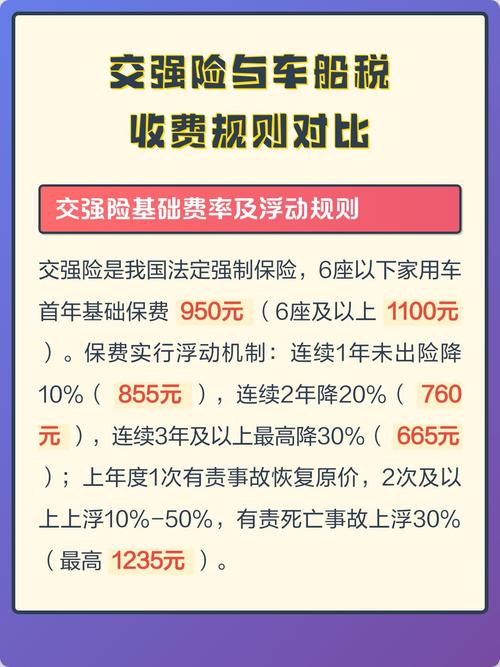
还有一个误区:交强险保费全国统一,谁买都一样。不对哦,交强险现在是浮动费率,你连续三五年不出险,保费能降到六百块不到,一年出两三次事故,保费直接涨一倍多都有可能,不同地区还有不一样的地方折扣,你以为大家买的价格一样,其实常年不出险的老司机,比刚拿本的新手便宜一半多。
还有人说,我车放车库不开,交强险可以不用买。不对,只要你登记上牌了,脱保就不能上路,哪怕你停路边公共车位没开,被交警查到直接扣车,还要罚两倍交强险保费的钱,犯不上。
还有人说,我只买交强险,不买商业险,够开了。说实话,代步车天天在市区慢点开,运气好不出事也能开,但真撞了个贵点的车,碰了人,20万额度真不一定够,剩下的都得自己掏腰包,这里不劝你必须买商业险,但这个风险你得自己掂量,对吧?
投保理赔要记清这几件事
脱保绝对不能上路。别抱侥幸,说我开了半年没被查到,运气不会一直站你这边,查到就是扣车加罚款,而且脱保超过三个月再买,就没有连续不出险的累计折扣了,直接涨回原价,平白多花好几百,亏不亏?
双方事故,只要你有责任,不管主责次责还是同等责任,一定要先走交强险赔,交强险额度用完了,再走商业第三者责任险补。如果你反过来操作,先走商业险,后续理赔流程麻烦不说,还可能影响你第二年的商业险折扣,真的犯不上。
买二手车,车过户了,交强险一定要一起过户。很多人只提车改行驶证,忘了改交强险投保人,原车主也没给你留保单,真出事了,理赔要找原车主配合,折腾半天不说,万一原车主换了联系方式联系不上,你哭都没地方哭。
还有就是,酒驾、毒驾撞了人,交强险也会先赔给伤者,但赔完之后,保险公司一定会找你把钱追回去,别想着我买了交强险就万事大吉,这种违法的事,锅还是你自己背,谁也替你扛不了。
不过话说回来,交强险真的是对所有交通参与者的最低保障,哪怕你手头紧,最少也得把交强险买上,有个兜底总比裸奔上路强。
一句话收尾:交强险强制买,只赔对方不赔自己,无责也能赔,记得别脱保,过户要变更信息。
作者|dananjin
排版|dananjin
审核|阿辰