上周吃饭碰着以前同事,一坐下就唉声叹气。
说上个月小区老树被狂风刮断,直直砸塌了他车的引擎盖,修完花了三千二。
去年他听车友圈说老司机开车稳,不用买车损险,省了三百块保费。
现在悔得把烟都掐断三根。
很多人对车损险的误会,比你想的深
我接触过不少车主,十个里有六个都对车损险有误区。
有人说我开了十几年车从没出过事,买这个就是浪费钱。说实话,意外从来不分技术好坏——你不撞别人,天上能掉树枝,路边能掉广告牌,停楼下能被新手司机溜车撞了,对方转头就跑,你找谁说理去?
有人说我这车才值几万块,车损险没必要买。真的吗?十年的本田飞度,一年车损险也就不到三百块,换一块原厂前挡都要八百多,哪个多哪个少?对吧。
最多的误区,就是觉得我买了两百万三者险,已经够了啊。大错特错。三者险是赔你撞了别人的损失,车损险才是赔你自己车的修理钱,完全两码事。你自己全责撞了护栏,总不能让护栏赔你修车吧?
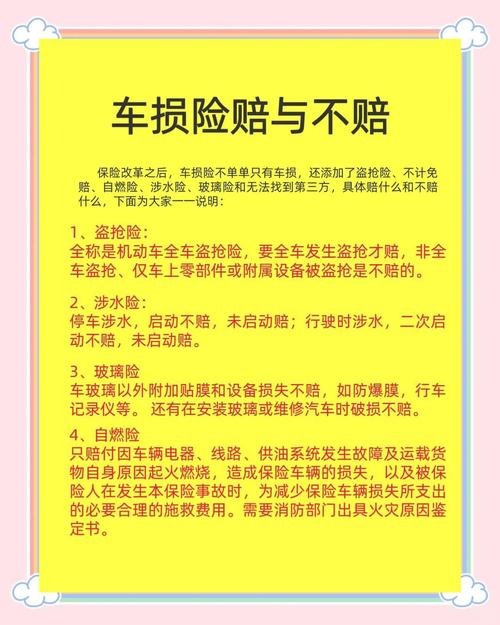
这里说个绝大多数人都不知道的变化:2020年车险改革之后,所有原来需要单独购买的附加险:盗抢、自燃、涉水、玻璃单独破碎、不计免赔、找不到第三方,全部并入了车损险主险。不用再零零碎碎挑,买了主险就全都有。
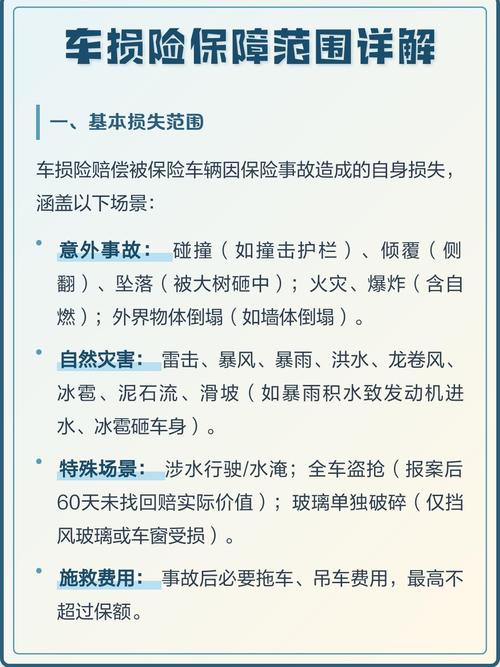
车损险到底赔什么?不赔什么?说人话
说白了,车损险就是保你自己的车,因为意外导致的所有损失,只要不在免责名单里,都能赔。
你开车跟别人撞了,自己蹭了护栏,开沟里了,赔。
台风掀了广告牌砸车,冰雹砸得车身全是坑,洪水淹了车,山体滑坡把车冲下去了,赔。
跑高速被前车带的石子崩碎了前挡玻璃,赔。整车被偷被抢,满60天没找回来,赔。放久了自己自燃了,也赔。
讲完赔的,再说说几个最常见的不赔,都是大家容易踩的坑:
第一,涉水后发动机二次启动,坏了不赔。这个是铁律,不管你买了多少保险,只要你二次打火,百分百拒赔。去年南方发大水,好多人抱着侥幸试试能不能打着火,最后几万块修理费全自己掏,真的亏。
第二,零部件单独被盗不赔。比如你停路边,轮胎被人偷了,后视镜被掰走了,整车没丢,这种不赔,盗抢险保的是整辆车,不是零件。
第三,正常老化磨损不赔。开了几十万公里,发动机自然磨损,轮胎磨平了,车漆自然老化褪色,这些是正常消耗,不是意外,肯定不赔。
剩下的酒驾、毒驾、故意撞车、车子没过年检,这些违法违规的情况,本来就不赔,不用多说。
不过话说回来,九成以上咱们日常能碰到的意外情况,都在保障范围内,不用太担心。
投保理赔的几个实用提醒,都是踩过坑的人总结的
很多人问,到底什么情况适合买车损险?其实很简单:只要你的车还打算开,不是马上要报废卖废铁,都适合买。真不差那三五百块,出事一次就能赚回来。
投保的时候记住,别听销售瞎忽悠让你加钱买更高的保额。现在车损险的保额都是保险公司系统按车辆实际价值自动算的,你买再高,赔付的时候也是按实际价值赔,多花的钱都是打水漂。
还有,如果你的车被别人撞了,对方跑了找不到人,别慌。现在找不到第三方责任险已经并入车损了,不用你自己承担30%的免赔,保险公司全赔,剩下的事他们去找人,轮不到你操心。
碰到对方全责,但对方没买保险,还耍无赖不肯赔怎么办?别跟他耗,直接找你的保险公司申请代位求偿,先走车损险把你的修车钱报了,剩下的保险公司去跟他打官司,不用你掏一分钱折腾。
理赔的时候再提醒一遍:只要车涉水熄火了,别碰钥匙,别尝试打火,老老实实打保险公司电话叫拖车。只要不二次启动,发动机的损失正常赔。
出了小事故挪车之前,记得拍三张照片:一张全景拍清楚两辆车和现场位置,一张拍清楚碰撞部位的特写,一张拍清楚双方的车牌。拍好再挪到路边,别给理赔留麻烦。
花该花的钱,省不该省的心,就够了。
作者|dananjin
排版|dananjin
审核|小北