很多人买车险都跟他一样。销售说买全险就安心,掏了钱才知道,全险根本不是“全赔”。
大家常说的’全险’,其实根本不存在
车险分两部分,交强险和商业险。交强险是强制买的,不买不能上路,本质是赔给对方的,你自己的车和人,交强险一分不赔。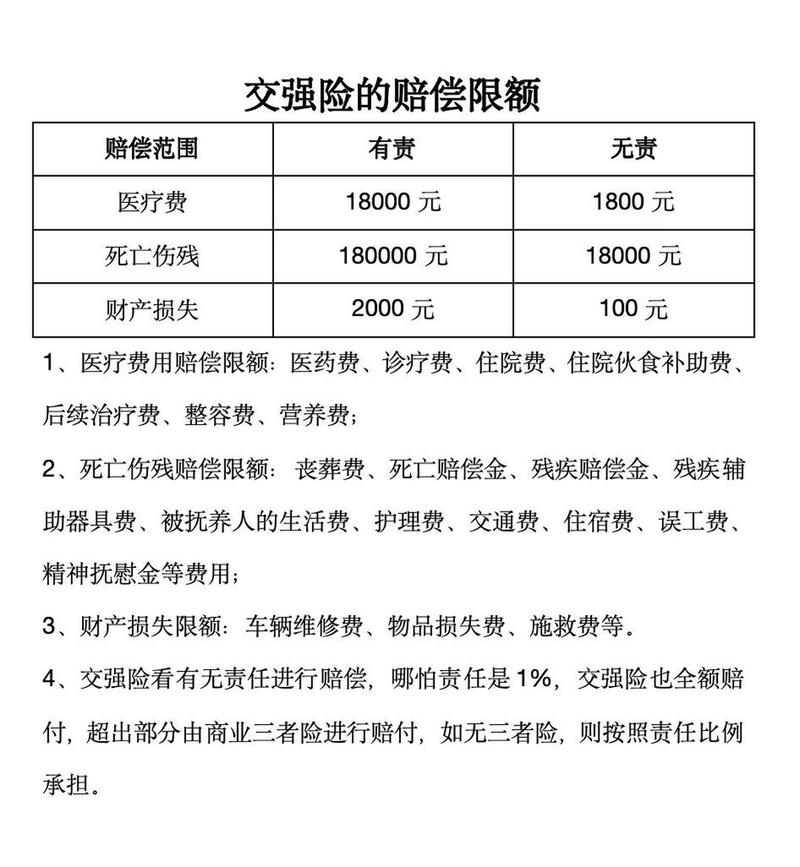
很多销售嘴里的“全险”,就是把能卖你的险种都堆上,根本不管你用不用得上。你十万块的家用车,给你堆上盗抢、划痕,甚至还有什么车漆增值险,一年多收你小一千,你开到卖车都用不上一次。
就拿我发小的事说,追尾后对方的车损,他的三者险赔了,自己车新撞的损伤,车损险也赔了。不赔的两部分,本来就不在保障范围内:前杠的旧伤是之前刮的,不是这次事故造成的;手办是自己加装的摆件,不是车辆原厂自带的配置,当然不赔。
说白了,哪有什么全险,只有“刚好够用的险”和“多花钱的废险”。
这些常见误区,多半是卖保险的给你灌的迷魂汤
说实话,我接触过不下一百个车主,十个有九个踩过坑。有人说我车开了八年,不值钱了,不用买车损险。上个月小区一个叔,老凯美瑞停楼下,被大风刮断的大树砸了车顶,换车顶加整形要八千,车残值才三万多,他没买车损险,八千全自己掏,心疼得半个月没开车。车值不值钱不重要,修起来贵不贵才重要。哪怕旧车,换个原厂发动机也得小两万,真出事了,这点保费真能帮你省大钱。
还有人说,销售让我加钱买玻璃单独破碎险,是不是必须买?哦,得了吧,2020年之后车险改革,玻璃单独破碎、自燃、涉水、不计免赔,全都已经纳入车损险了,根本不用额外掏钱买。还让你加钱买的,就是赚你信息差的钱。
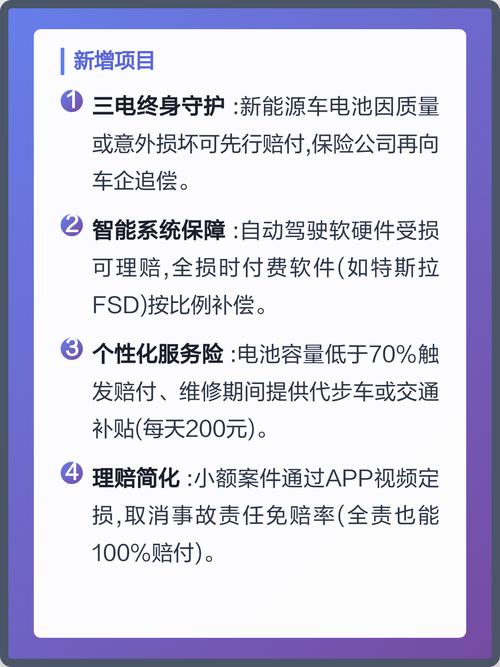
不过话说回来,也不是所有附加险都没用。如果你经常开车去偏远地区,停车经常停在没人看的荒野,那可以加个盗抢险,虽然现在车被盗的概率极低,但求安心也没问题。只有一点要记住,发动机进水后二次启动导致的损坏,哪怕车损险也不赔,雨天被淹了千万别二次打火,这点记牢就行。
投保理赔,这几个细节能帮你避免九成麻烦
三者险一定要买够保额。别再只买50万100万了,现在随便一个好车修下来都几十万,真撞到人,赔偿额度上百万也很常见。大城市开车最少200万起步,也就多花一两百块保费,买个安心,太值了。
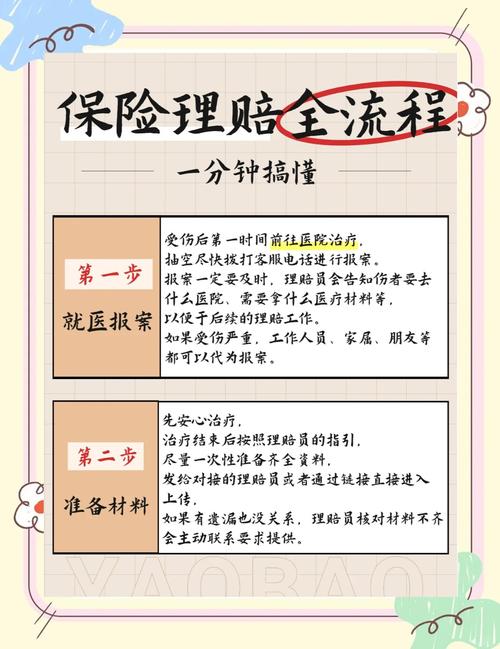
理赔的时候,记住一句话:有人伤别私了,小刮蹭别折腾。很多人觉得反正我有保险,私了给对方点钱完事,结果对方拿了钱之后转身去医院查出骨折,又找你要钱,保险公司不认私了的协议,最后钱全得你自己出。真有人伤,直接打122打保险公司电话,走正规流程,该赔的一分不会少,不该你出的你一分别掏。
还有人想着,我这次刮了,下次出事一起修,把旧伤走理赔,行不行?别干这种事。现在保险公司定损都能看出来损伤是新的旧的,查出来就是拒赔,还会留下理赔不良记录,下次买车险保费直接上涨,得不偿失。小刮小蹭几百块能修好的,就自己掏,留着保费的连续不出险优惠,几年下来省的钱比这多得多。
所有车主必须买交强险,这个没的说。普通家用车,车损险+200万以上三者险,基本就够了。你经常开车拉家人,没买驾乘意外,就加个几百块的驾乘险,其他的附加险,真的没必要瞎加。
说白了,买车险就是保你扛不住的大风险,几百块的小损伤,没必要让保险公司赔,留着优惠不比啥强?别为了所谓的“全面安心”,买一堆用不着的保障,平白多花好几年的冤枉钱。
作者|dananjin
排版|dananjin
审核|乐乐