找物业,物业说外墙是开发商建的,过了质保期,维修要走大修基金,还得业主签字,流程走下来不知道什么时候,责任也不能全算我们。
找整栋楼业主,各家都说不是我家掉的,凭什么我赔。
李阿姨蹲在物业办公室门口哭,说自己招谁惹了,好好走个路都能挨砸。
别光喊冤,先理清楚高空坠物责任到底怎么分
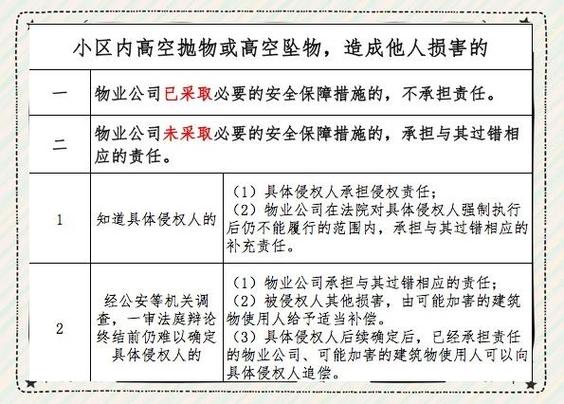
说实话,很多人出事了第一反应就是闹,根本没搞清楚规则。现在民法典说的明明白白,第一条就是谁掉的谁担责,你家阳台花盆掉了、你家空调支架锈了掉下来砸到人,百分百就是你的责任,跑不掉。
那找不到是谁掉的怎么办?除了能拿出证据证明自己不可能抛物的住户,整栋楼有可能加害的业主都要给受害者补偿。比如你住二楼,能证明出事那天你全家都在外地,你家窗户都是锁死的,那你不用担责,对吧?
还有物业的责任,别什么锅都让业主背,也别什么锅都推给物业。如果物业没尽到安全检查义务,比如外墙都裂了大缝子,业主反映了大半年都没人修,最后掉砖砸了人,物业肯定要担责任。
好多人都踩过这些误区
不对,公共区域掉东西,物业担责是一回事,如果过了质保,大修基金不够赔的话,全体业主还是要补的,这点很多人不知道。
第二个误区:我住一楼,不可能有高空坠物,我肯定没责任。
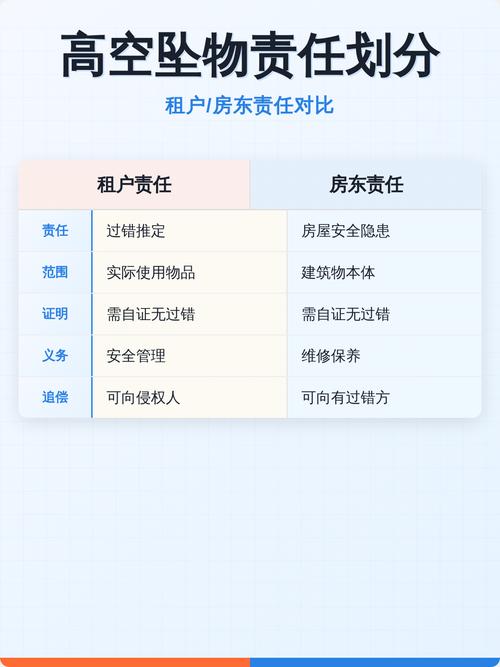
别这么笃定,你家门口放的快递箱子、你摆的花架、装的雨棚,被风刮倒了砸到人,那就是你的责任啊。哪怕你在一楼,照样跑不掉。
第三个误区:我自己买了意外险,就算出事也不怕。
意外险是保你自己被砸伤赔你医药费,那要是你家掉东西砸了别人,你要赔给对方的钱,意外险可不赔啊。
去年我处理过一个咨询,小伙子住28楼,晒被子的时候没固定好,晾衣架掉下去砸了楼下停的宝马,修车花了七万多。小伙子说我买保险了啊,结果翻出来保单,就是个普通的意外险,根本没买第三者责任,最后只能自己掏腰包,心疼了大半年。
哪些保险能兜住高空坠物责任的坑
分不同身份说,简单明了。如果你是普通业主,怕自己家东西掉下去砸到人,那就看你买的家财险附加第三者责任,这个就是专门管这个事的。你不小心掉东西砸了人、砸了车,需要你赔的部分,保险公司帮你赔。
哪情况不赔?故意往下扔东西的不赔,违法的事当然不赔。公共部分的外墙掉东西,也不赔,那是物业和全体业主的事,除非是你自己私自加装的外飘窗台、雨棚掉了,那才赔。
如果你是倒霉的路人,被砸了找不到责任人怎么办?别慌,自己的医保、意外险可以先赔医药费,如果是车被砸了,你的车损险本来就包含高空坠物责任,直接找自己保险公司赔就好,不用你到处找人闹。
投保理赔要记牢这几个细节
所有住高层的都适合买,别觉得我家东西摆的稳,不会掉,不怕一万就怕万一呢,对吧?一楼的也得买,刚才说了,你家的东西一样能砸到人。
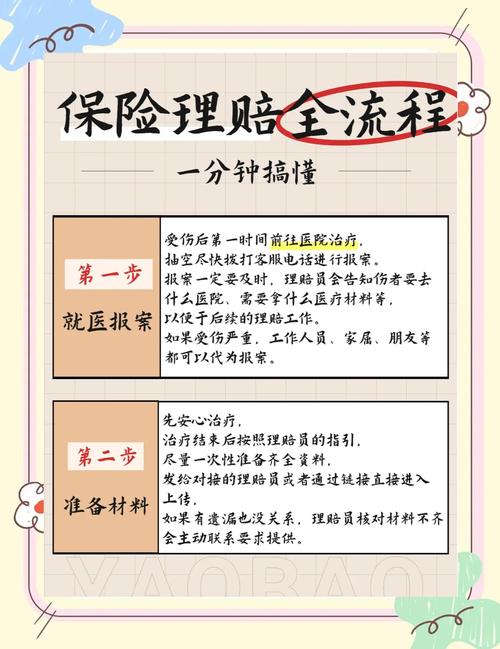
出事之后第一要做的是什么?先报警,固定证据!别嫌麻烦,也别觉得大家都是邻居不好意思,你不把现场保护好,不查清楚东西是哪来的,最后理赔的时候保险公司都没法帮你。
如果找不到责任人,你作为受害者,别自己硬扛,可以让你的保险公司先走代位赔偿,剩下的追偿的事,保险公司会帮你办,不用你天天往法院跑。 不过话说回来,最好还是别出事,平时回家多看看自家阳台的花盆摆稳了没,空调支架几年没换了,锈了就赶紧换,小区外墙裂了赶紧跟物业说,把隐患掐了,比什么保险都强。真出事了也别慌,搞清楚责任,找对该赔的人,买对了保险,也就没那么难解决。
最后说一句:别拿高空坠物不当回事,也不用天天提心吊胆,搞明白规则就稳了。
作者|dananjin
排版|dananjin
审核|知知