重复保险那点事:多买几份真能多赔钱吗?
2026-09-20 18:41:05
前阵子帮楼下开水果店的张哥处理理赔,差点没把我累死。张哥上个月拉了一车进口车厘子,怕出事,同时在两家平台买了公路货运险,出了高速追尾,货损小三万,他欢欢喜喜报了两家案,结果两家都只肯赔一半,还来回推责折腾小半个月才拿到钱。
张哥说,我交了两份钱,凭什么只赔一份?这不坑人吗?很多人其实都和张哥有一样的想法。
别懵:到底什么才算是重复保险?
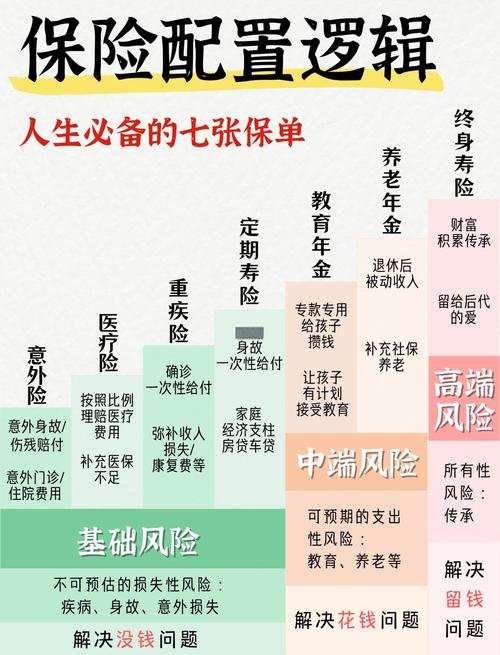 财产险重复保险定义示意图
很多人一听到这个词,第一反应就是“在两家保险公司买了一样的保险”,其实不对。得同时满足四个条件,才能算法律上认可的重复保险:保同一个东西(同一个保险标的)、同一个利益(比如都是你对这车的所有权)、同一个保险责任(都是保运输途中的货损)、最后也是最核心的——总保额超过了标的实际价值。
举个最简单的例子:你那台车实际值10万,你在甲公司买了10万保额的车损险,转头又在乙公司买了10万保额车损险,总保额20万超过了车本身的价值,这才叫重复保险。
如果你买了车损,又买了三者,那是不同保障责任,半毛钱关系都没有。如果你车值20万,甲买了10万,乙补了10万,总保额刚好够,这也不算恶意重复保险。
踩了就亏的误区,大部分人都中招
 财产险重复保险常见误区对照表
第一个误区:多买就能多赔。说实话,这是对财产保险最大的误解。财产险从根上是损失补偿型,不是寿险那种给付型。寿险是人没了,买十份赔十份,毕竟人命没法用钱衡量,可财产不一样,你的货坏了,车撞了,损失多少就是多少,不可能让你拿两份赔款赚差价,这是最基本的逻辑,全世界都一样。
第二个误区:只要在两家买就是重复保险,买了就是违规。刚才说了,得总保额超了实际价值才算啊。比如你租了办公室,房东已经买了物业的财产险,可房东的险只保房子本身,不保你自己买的办公设备和货物,你自己补一份,完全没问题。就算都是保你的货,原保额不够,补到刚好够货值,那反而是聪明的做法,哪里违规了?
第三个误区:重复保险买了就白买,保费一分都退不回来。真不是。要是你真的重复投保了,还在犹豫期内,完全可以退掉其中一份,只收你很少的手续费,大部分保费都能退。过了犹豫期,也可以按天退剩余保费,真不是扔水里响都不响。
投保理赔都要记的几件小事
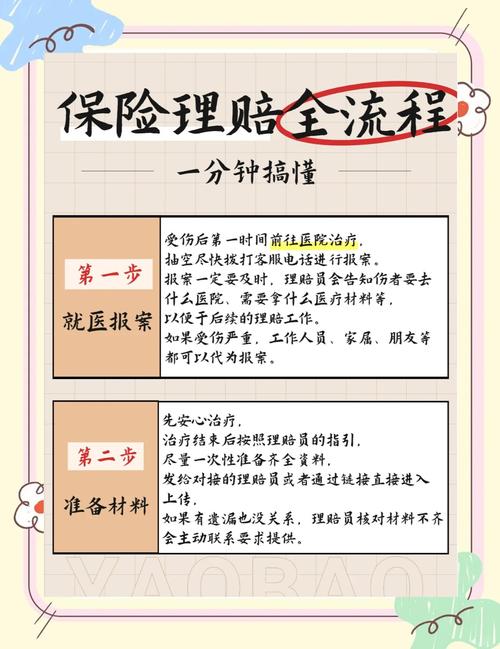 投保理赔都要记的几件小事
先讲投保的时候。一定要如实说。现在不管是线上还是线下买财险,基本都会问你有没有在其他保险公司投保同类型的保障,别隐瞒。隐瞒不会直接导致不赔,但理赔的时候肯定会折腾,耽误你拿钱的时间,犯不上。
那什么人真的需要多买一份?其实就一种情况:现有保额不够,补一份刚好覆盖实际价值。比如你拉一批价值100万的货,货运公司只买了50万的险,你自己补50万,刚好够,总保额没超,这不叫重复保险,反而给自己多了层保障,完全没问题。
什么情况纯属浪费钱?你家房子连装修带家具值200万,已经买了200万保额的家财险,转头又买了两份200万的,总保额600万,多出来的400万保额,每年交的保费,纯纯扔水里,连个响都没有。
再讲理赔的时候。真遇到了重复保险,别急。现有规则很清楚,要么几家公司按照各自的保额比例分摊赔,要么你可以找任意一家先赔,剩下没赔够的部分,再找另一家要。不会让你拿不到该拿的钱,就是会麻烦点,所以一开始就说清楚不好吗?
哪些情况肯定不赔?如果你故意重复投保,就是想着骗保,故意出险拿两份钱,那别说不赔,你这都涉嫌违法了,千万别碰。说实话,现在大数据一拉就看出来你投了几份,真骗不了人。
不过话说回来,正常的需求,完全没问题,不用怕沾到重复保险就怎么着,它不是什么洪水猛兽,也不是什么发财的路子,摆正心态就行。
最后:别想着靠重复保险赚赔款,也不用对重复保险谈之色变,按需配置就好。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
重复保险那点事:多买几份真能多赔钱吗?
文章链接:https://www.xinminbao.com/c/507.html