躲过山火却栽在虫害?聊聊你没搞懂的森林保险
2026-09-20 16:02:54
上个月跟跑林业线的老陈喝茶,聊起个挺可惜的事儿。闽北一个承包300亩毛竹的叔,前年夏天一场山洪冲垮了半山坡的毛竹,他蹲在山口抽烟,一句话不说。当初村里推森林保险,他觉得是变着法子收费用,死活没买。这一下小百万的投入,说没就没了。
别被误区带偏,森林保险不是只保山火
很多人提起森林保险,第一反应都是:哦,管山火的对吧?
说实话,最早的森林保险确实主要盯着火情,但这么多年早就变了。现在的森林保险,本质就是给长在林子里的树木上的财产险,不管是国家的公益林,还是个人承包的商品林,都能投。
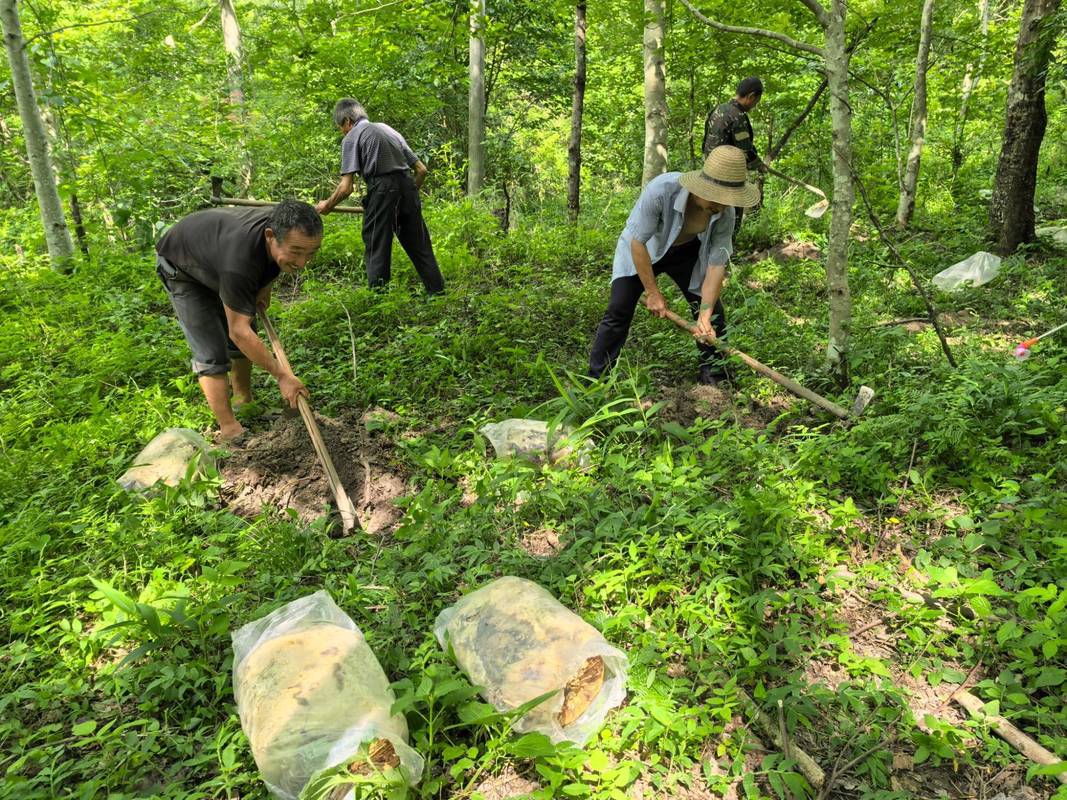 南方山区人工商品林种植场景
不少林农都有错念头。有人说,我这小几百亩树,又不是什么大林场,犯得上买?还有人说,我这地方几十年没着过山火,买了也是白扔钱。
真的是这样吗?
去年听说冀北一个种苹果的果农,八十多亩挂果树,一场倒春寒霜冻下来,整园的花全掉了,颗粒无收。他投了森林保险项下的经济林种植险,最后拿到十几万赔付,刚好够来年的苗木和投入,没垮掉。
这不就用上了?
现在主流的森林保险,能保的远不止山火。风灾、暴雨、冰雹、泥石流、冻灾,这些突发性的自然灾害都保,连松材线虫病这种能整片林毁掉的林业病虫害,也在保障范围内。并不是只有烧光了才能赔。
搞懂赔与不赔,别出事了才拍大腿
很多人问,那什么情况肯定拿不到赔偿?我捋几个最常见的,你记好。
第一,人为故意造成的损失肯定不赔。比如你自己放火烧山开荒,或者滥砍滥伐被执法部门清林,这个找谁都没用。
第二,自身管理不当导致的扩大损失不赔。比如你早就发现林子里有病虫害,拖着不防,最后全林传染,这种因为自己延误导致扩大部分的损失,保险公司不会赔。
第三,正常生产作业的损耗不赔。比如你按计划间伐、轮伐,本来就是要砍树卖钱,这个当然不能赔。对吧?
前年西南某地山火,烧了不少农户的桉树,最后理赔的时候,有两户没拿到全额。一户是投保的时候瞒报了实际面积,多出来的那部分本来就没在保障里,当然赔不了。另一户是自己开荒跑火引的火灾,整单直接拒了。
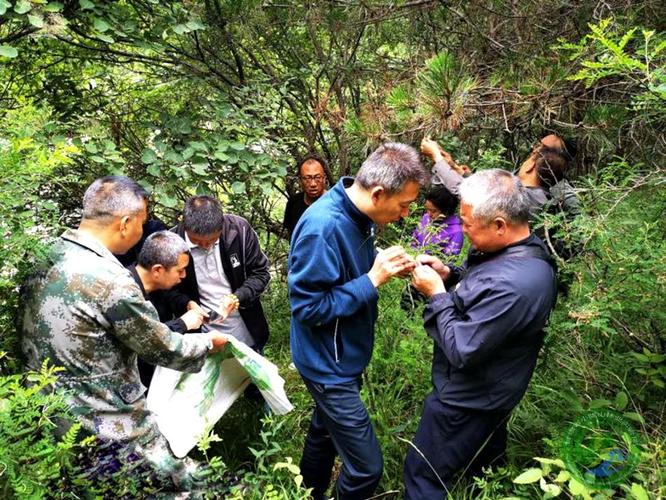 森林保险理赔人员林间定损测量现场
很多散户会问,我就种几亩核桃树,不是大林场,能投吗?
当然能。现在的规则很清楚,公益林一般都是政府统一投保,保费几乎全由财政补贴,个人不用掏一分钱,该有的保障都有。商品林不管你是个人散户、种植合作社还是林业企业,都能投,而且保费大部分也有财政补贴,个人只需要出一两成,说实话真不贵。
投保理赔,这几个细节别漏了
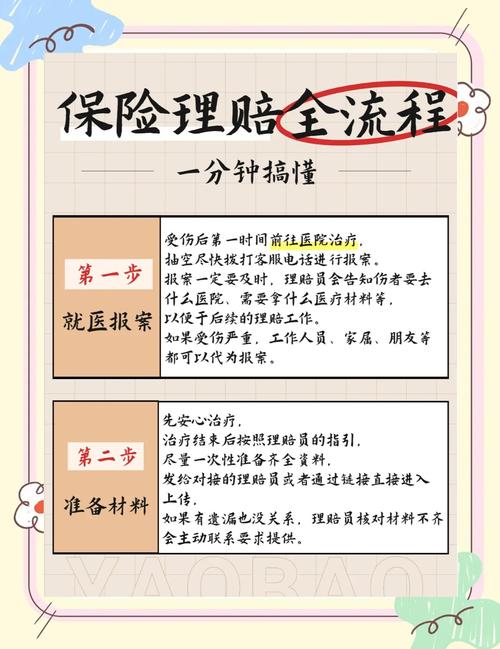 投保理赔,这几个细节别漏了
不少人买的时候稀里糊涂,出事了才到处问为什么不赔,很多时候就是细节没做好。
第一个,面积、树种一定要报准。别想着多报点面积,出事就能多拿钱,现在卫星遥感一扫,无人机飞一圈,实际面积多少清清楚楚,瞒报骗赔最后竹篮打水,还落个不良记录,犯不上。
第二个,不是保额越高越好。森林保险的保额是按林木不同生长阶段的实际价值定的,比如10年生的杉木,一亩的保额也就一千多,你非要多掏钱买两千的保额,出事了也只会按实际价值赔,多交的钱纯粹浪费。
第三个,出事之后别乱动现场。很多林农心疼树,一出事就赶紧把烧歪的树砍了卖,把冲倒的树清走,结果保险公司过来没法定损,只能少赔甚至拒赔,亏的还是自己。
正确的做法是什么?出事之后第一时间报给保险公司,尽量保留现场,真要急着清场赶生产,也要拍好全方位的照片视频留证,跟保险公司沟通同意了再动。
不过话说回来,森林保险本来就是扛大风险的,不是给你保小磕小碰。就是防着那种一次大灾把你十几年的林业投入全吞了的情况,花点小钱买个兜底,睡觉踏实。
一句话总结:弄清楚森林保险的规则,才能真的给你的林子上好保险杠。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
躲过山火却栽在虫害?聊聊你没搞懂的森林保险
文章链接:https://www.xinminbao.com/c/501.html