工地上看不见的保护伞,聊聊你可能理解错的建工险
2026-09-20 02:11:54
去年夏天帮一个做装修的发小擦屁股,他在小区接了个旧房改造的活,工人拆墙的时候没注意,把楼下业主的天花板砸裂了,业主扣了他所有工程款。他挠着头说我不是买了建工险吗?怎么不赔?拿过保单一看,买的只是建工意外险,只保他自己工人受伤,根本不保第三方财产损失。得,这就是典型的买错了险。别把建工险当成工地万能险
很多人一提建工险,第一反应就是给工人买的意外险。这话错了一半。市面上常说的建工险,其实分两类。一类是建工一切险,保的是工程项目本身,还有第三方责任;另一类是单独或者附加的建工意外险,才是保施工人员的人身伤害。去年南方暴雨,有个修乡镇公路的项目,刚铺好的半公里沥青路基被山洪冲没了,买了建工一切险,最后赔了重建的材料和人工钱。要是没买,这笔钱就得施工方自己扛。
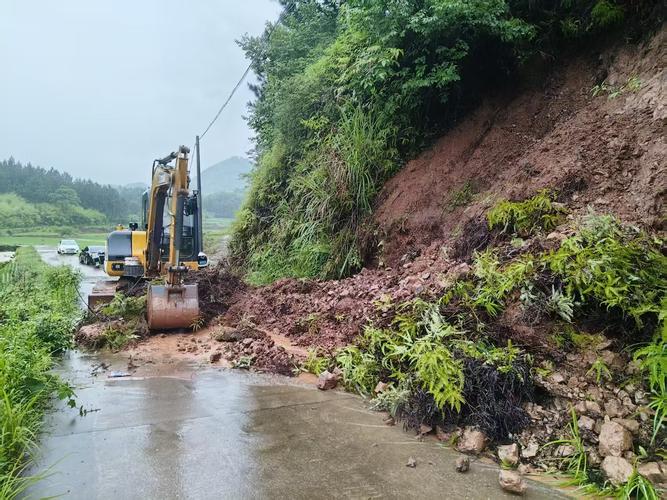 在建乡镇公路工地山洪冲毁路基现场
那什么情况不赔?建工一切险里,设计错误出的问题不赔,你自己图纸画错了,建歪了要拆了重建,这个钱保险公司不出。建工意外险里,工人故意自残、酒后上岗、无上岗证干高危活,这些也不赔。其余的,哪怕是工人不小心违规操作摔了,大多都能赔,别听网上瞎扯什么违规不赔,那是误导。谁需要买?只要是接了工程,不管是几十万的农村自建房施工,还是几个亿的地铁项目,甲方基本都会要求你买,本质就是把工程里的不确定风险转出去,给自己留个退路。
这些坑,我见过太多老司机都栽过
头一个坑,就是按人头投保,忘了做人员变更。工地哪有不换工人的?干三个月,原来的工人走了一半,新工人进来,你没通知保险公司把名字加上,真出事儿了,保险公司直接拒赔,没处说理去。第二个坑,故意少报工程造价,就为了省点保费。我之前碰过一个做乡村改厕的包工头,十万块的小工程,为了省三百多保费,报了五万,后来施工的时候墙倒了砸坏了村民的拖拉机加房子,要赔四十八万,最后保险公司按投保比例只赔了二十四万,剩下二十四万自己掏。大半年的活,白干了对吧?换谁都窝火。第三个坑,工期到了,忘了办延期。很多工程都会拖,拖个三五个月太正常了,你保单上的工期到期了,没去保险公司批延期,这期间出任何事,人家都不认。别抱侥幸。真的。
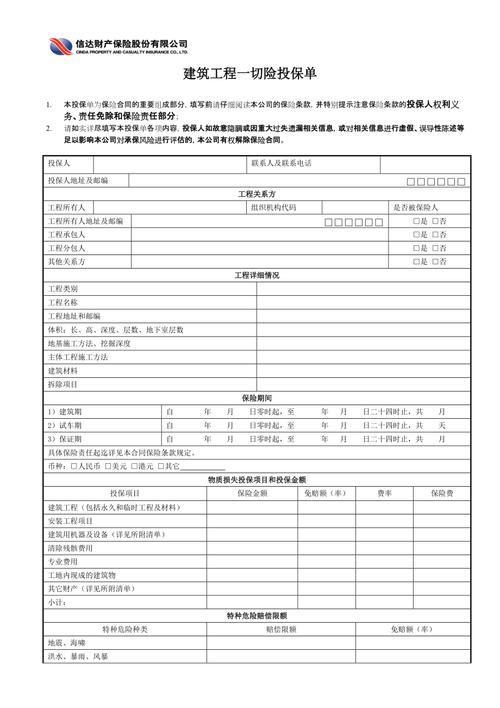 建工险投保单工程造价填写栏
投保理赔,记住这几句就够
 投保理赔,记住这几句就够
说实话,如果你手上的项目人员流动大,能选按工程造价投保就别选按人头。不用天天改人员名单,省好多事儿,保费其实差不了多少。投保的时候,别瞒报工程类型。你做的是高空幕墙安装,就别报成普通土建,保费差不了一千八百块,真出事儿拒赔,亏的是你自己。理赔的时候,记住两点。工程本身出了问题,比如火灾洪水冲坏了在建工程,第一时间报保险,别自己先拆了重建,保险公司没法定损,最后扯皮的是你。工人出了意外,先送医,所有的缴费单、病历、工地上的考勤记好,留好证明这个人是你项目上的工人,别等理赔的时候拿不出东西。不过话说回来,很多老板买建工险,纯粹就是为了应付甲方的合规要求,随便找个最便宜的就买了,压根没看保什么不保什么。真出事儿了才拍大腿,早知道多花几百块买对的了。建工险这东西,不需要你买一堆花里胡哨的附加责任,核心责任兜住就够了。毕竟工地上的风险,本来就是不怕一万就怕万一,你花点小钱把坑填上,总比出事了砸进去全部积蓄强。
一句话总结:买建工险,先分清楚保工程还是保人,别为了省几百块踩坑,比什么都重要。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
工地上看不见的保护伞,聊聊你可能理解错的建工险
文章链接:https://www.xinminbao.com/c/484.html