避开坑的职业责任险,原来是给从业者托底的软盔甲
2026-09-16 05:21:54
前阵子碰上个老客户喝茶,叹口气说差点把刚开的设计工作室赔进去。
他是做家装独立设计师的,干了快五年,攒了点口碑,本来接了个大平层的单子赚得不少,结果出图的时候漏标了承重墙里的原有管线位置,工人开槽直接打穿了主水管。
水漏了一夜,不光业主家刚铺的大理石地面泡开缝,楼下邻居的实木地板、整墙定制柜全泡变形。算下来索赔快12万。
刚创业的小工作室,账上哪拿得出这么多钱?最后几个合伙人凑了半年,才把窟窿填上。
他说,之前根本不知道有这么个保险。早知道一年几百块,哪至于吃这个亏。
这个保险,就是职业责任险。
别搞混,职业责任险不是意外险也不是雇主责任险
很多人第一次听这个名字,第一反应都是:这是老板给员工买的吧?跟我没关系。
不对。
给你捋清楚:雇主责任险,保的是你的员工在工作的时候受伤,赔给员工(或者说帮你赔),保的是你对员工的责任。
意外险,保的是你自己受伤赔钱,跟别人没关系。
职业责任险,保的是你因为自己的职业行为出错,给第三方(客户或者陌生人)造成了财产损失或者人身伤害,该你赔的时候,保险公司帮你赔。
简单说,就是你干错活了,要赔钱,保险公司兜着。
比如律师写错了法律文书,导致客户错过了上诉期输了官司,客户索赔,管。
比如会计给客户报税漏填了扣除项,导致客户多交了十几万税款,客户找你赔,管。
哪怕你是上门给人做美甲的,修甲的时候不小心弄破了客人的手指,发炎要治,客人找你赔医药费,也管。
什么不保?
故意干坏事肯定不保。你故意给客户开假票、故意做不合格的设计坑人,这种违法的事,谁都不赔。
你自己受伤、你自己的钱亏了,也不保。它只赔你给别人造成的损失。
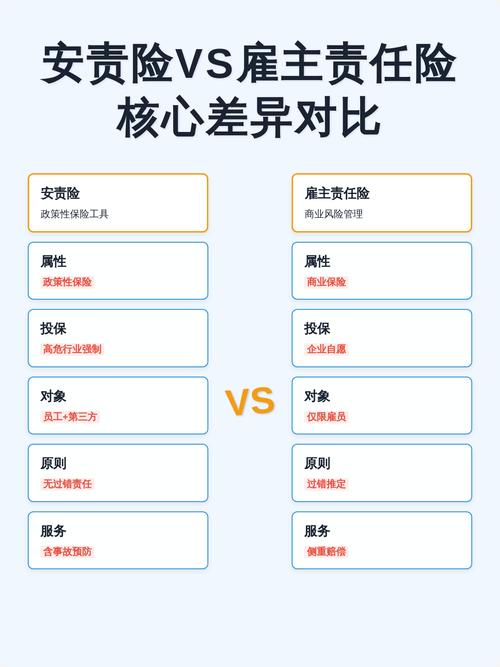 职业责任险与雇主责任险区别对比表
这些人,比大公司更需要一张职业责任险
说实话,很多大公司早就买了这个,毕竟体量在那,出事赔得起也得找保险公司分摊。
反倒是现在越来越多的灵活就业者、小工作室老板,对这个东西毫无概念。
我见过一个开宠物店的姑娘,给客人的纯种柯基修毛,剪刀不小心划到了狗的颈动脉,送医院救过来花了快三万,客人还要额外索赔营养费,姑娘开个小店月利润才几千,最后赔得差点关门。
她要是买了宠物美容师的职业责任险,一年保费才两百多,保额几十万,完全兜得住。
很多人有误区。
说我在平台接单,平台已经买了保险了,我不用再买了吧?
平台买的保险,大多是保平台的责任,真要是你出的错,平台赔完之后,大概率还是会找你追偿。最后掏钱的还是你。
还有人说,我跟客户签了免责协议了,出了事不用我赔。
别太天真。免责协议不是万能挡箭牌。真走法律程序,该你承担的责任,不会因为一张纸就没了。
当然,也不是谁都需要买。你在大公司当文员,每天就是整理整理文件,你的职业行为不可能给别人造成大的损失,那确实没必要花这个钱。
但只要你是靠专业技能吃饭,自己接单干,你的专业判断出错可能给别人带来损失,那这个钱真别省。
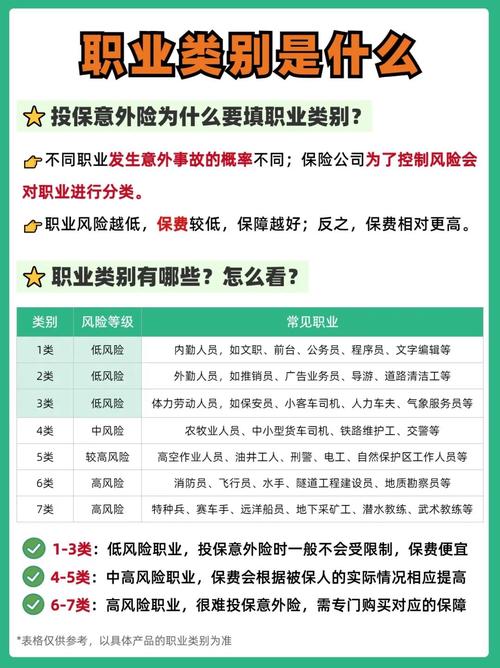 适合投保职业责任险的常见自由职业列表
投保和理赔,最容易踩的几个坑
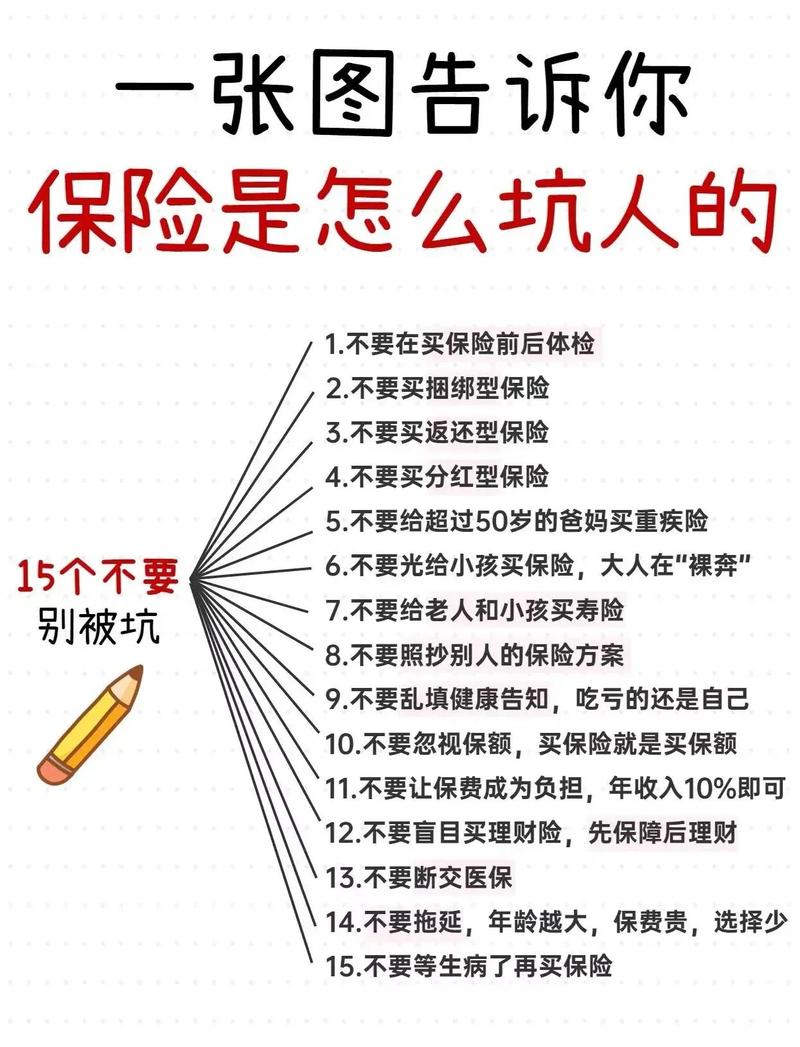 投保和理赔,最容易踩的几个坑
别听销售瞎忽悠,买这个保险,就盯几个点就行。
第一个,职业类别一定要如实填,别瞎凑。很多人图便宜,明明是做建筑设计的,偏偏填成平面设计,保费能差小一百。真出事了,保险公司一查你实际干的活跟填的不一样,直接拒赔,白花那点保费。
第二个,保额别乱选,适合就行。不少销售会劝你买高保额,说买得越高越安全。其实你一个做独立插画的,接个单子才几万块,出天大的错也赔不到一百万,买个50万保额足够,一年才两三百。犯不着花上千块买上千万保额,纯浪费。当然你要是做工程监理、工程造价这种,出事就是大损失,那保额一定要往够了买,别抠这点小钱。
第三个,出事别私了,先找保险公司。很多人好面子,觉得对方找上门了,我先掏钱赔了完事,回头再找保险公司报。对不起,大部分保险公司都不认私了的结果。你私自赔了多少钱,没有保险公司参与核实,人家凭什么认?真出事了,第一时间通知保险公司,走正常流程,该怎么定怎么来。
说白了,咱们出来干活,谁也不敢保证自己一辈子不犯个错。
百密还有一疏呢。
职业责任险说白了,就是给你自己留个后路。一年几百块,买个踏实,真出事了,不至于把几年攒的家底都搭进去。
不吹它能解决所有问题,就是个转移风险的小工具而已。用得上的,多看看,用不上的,知道有这么个东西就行。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
避开坑的职业责任险,原来是给从业者托底的软盔甲
文章链接:https://www.xinminbao.com/c/277.html