董监事责任险:不是老板的护身符,到底保什么?
2026-09-16 05:47:59
去年跟一个做FA的朋友吃饭,他聊起一个挺唏嘘的案子。
一个做跨境电商的创业团队,COO是挖来的老职业人,跟着团队融了A轮,估值两个亿。结果融资到账半年,投资人发现COO尽调的时候漏报了自己之前在老东家的一项连带担保责任,直接以“履职不当”起诉,要求COO个人承担近千万的损失。
那COO哭都没地方哭,说当时就是忘了说,不是故意瞒,真要赔,房子都得卖。
这个时候,如果他们提前买了董监事责任险,很多事情就不一样了。
很多老板对它的误会,比你想的深
不少人听名字就觉得,这是给上市公司大老板买的,跟我这种小公司没关系。
还有人说,这险不就是给违法乱纪擦屁股的吗?老板干了坏事让保险公司买单?
扯。
说个最常见的误区:很多人觉得,我是给公司干活,出事了公司兜着,轮不到我个人赔。
你去翻公司法原文,写得明明白白,董监高因为履职过错给他人造成损失的,要承担个人赔偿责任。
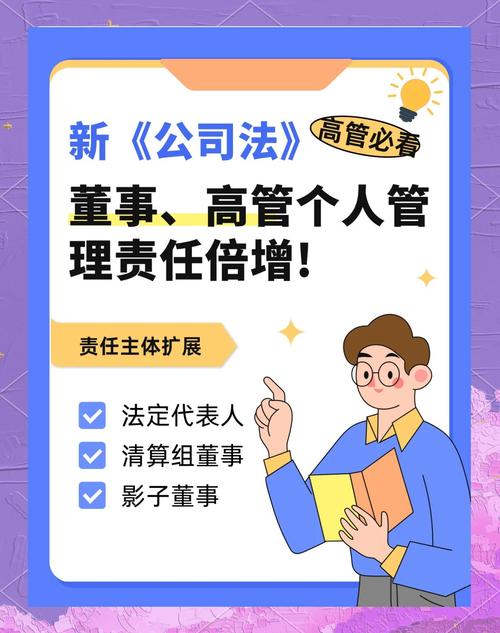 有限责任公司董监高个人赔偿责任法律条款截图
别说故意坑公司,哪怕就是你不小心出纰漏,比如签合同看错了条款,信息披露写错了数,股东、客户、监管都有可能找上门,要你个人掏腰包。
还有个更大的误区:挂名董事监事不用买。
恰恰相反,挂名的才更需要。
你想啊,你啥话语权都没有,出了事人家找董事监事,你名字在上面,甩得掉吗?之前有个新闻,刚毕业的小孩去公司上班,被老板拉去当挂名监事,公司偷税漏税,小孩跟着被限高,找谁说理去?
说实话,现在创业环境越来越规范,股东维权的意识越来越强,真不是以前那种签个字就能了事的时代了。
说白了,它到底赔什么不赔什么
其实逻辑特别简单。
董责险保的,是你履职过程中的疏忽过失,不是你的故意违法。
举个最简单的例子:你做信息披露,不小心把三年前的营收写错了一个零,股东起诉要求赔偿,这个属于疏忽,董责险赔你诉讼费和最终的赔偿款。
如果你是故意造假,刻意隐瞒重大债务,那不好意思,一分都不赔。
哪些情况绝对拿不到赔偿?
故意犯罪、内幕交易、财务造假、利益输送,这些全部除外。说白了,你自己主动作妖,没人给你买单。
除了董监高个人的赔偿,好的董责险还会覆盖公司被股东索赔的时候,公司本身的损失,这个细节很多人投保的时候不注意,等出事才发现没赔。
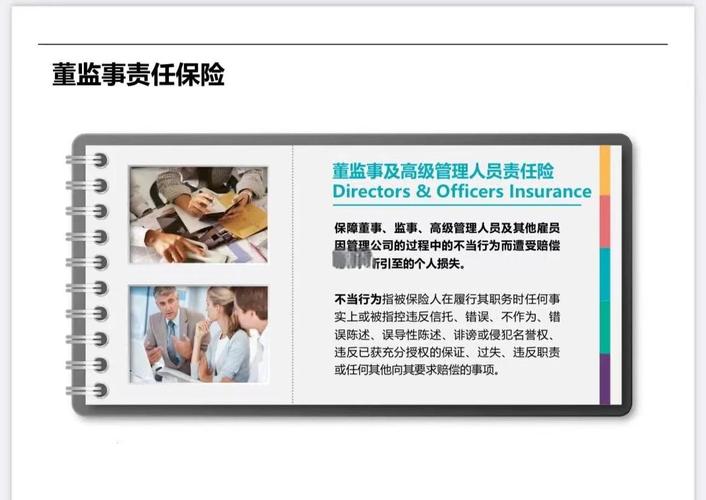 董监事责任险保障责任对比说明卡
还有人问,监管的罚款罚没能不能赔?
这个要看条款,大部分国内的董责险,不赔行政罚款和刑事罚金,少数可以覆盖和解金和法律费用,买的时候一定要看清楚除外责任。
投保的时候,这几个坑别踩
 投保的时候,这几个坑别踩
先说适合谁买。
别觉得只有A股上市公司才需要。
只要你满足这三个条件里的任意一个,都可以看看:有外部投资人参股的创业公司,有中小股东的非上市公司,准备挂牌或者IPO的公司,哪怕你就是个十几个人的有限公司,只要董监高持股,都可以考虑。
真不贵。小公司一年几万块就能拿下几千万保额,也就是公司一次部门团建的开销。
投保的时候,第一个坑:不如实告知。
你公司之前有没有打过官司,董监高有没有过行政处罚,一定要老老实实说,别瞒。保险公司核保的时候查得到,真瞒了,出事直接拒赔,哭都没用。
第二个坑:保额乱买。
要么就是图便宜买太低,真出事千万级索赔,保额才几百万,剩下的还是要自己掏。要么就是盲目买几个亿的保额,保费贵出好几倍,完全没必要。一般来说,保额跟着公司的估值走,大概是估值的十分之一到五分之一,够用就行。
第三个坑:理赔的时候乱处理。
真接到法院传票了,别想着我先跟对方私了,完事找保险公司报销。大部分董责险条款都要求,出险之后第一时间通知保险公司,得到同意之后才能和解,不然保险公司可以不认这个钱。
不过话说回来,你也别把它当万能钥匙。
它就是个兜底线的保险,不是帮你干坏事的护身符。你老老实实经营,不小心出了错,它帮你保住你自己的房子车子存款,不至于一次失误把一辈子攒的钱都搭进去。
就这么简单。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
董监事责任险:不是老板的护身符,到底保什么?
文章链接:https://www.xinminbao.com/c/278.html