别把工伤风险全扛着:聊聊你可能搞反了的雇主责任险
2026-09-16 04:53:59
上个月在茶餐厅喝茶,碰到开面馆的老陈唉声叹气。三个月前他招了个新帮工,第一天削排骨就把大拇指削掉一块,缝了八针,休养了一个多月。老陈说,我早就给人买了团体意外险啊,怎么到头来还要我掏八千多的误工费和营养费?哦对了,他去年听人劝买了一份一千多块的雇主责任险,忘了这茬。最后找保险公司,八千多全报了,差点把老陈乐坏。
很多人买了好几年,都没搞懂这张保单到底是保谁的。
它保的是老板的责任,不是员工的福利
很多人会把雇主责任险和团体意外险搞混,本质上完全是两码事。
雇主责任险的核心逻辑是:你作为雇主,雇佣员工干活,员工在工作期间出了工伤意外,法律规定本来就该你赔钱,这张保单就是帮你出这笔钱的。受益人是你老板自己,不是员工。
团体意外险不一样,它是给员工的福利,赔的钱直接给员工或者员工家属,哪怕意外险赔过了,员工依然有权找老板要雇主应该承担的赔偿,你该出还是得出。
就像老陈那个案子,团体意外险只报了员工的医疗费,误工费是法律规定老板要承担的责任,最后就是雇主责任险出的钱。
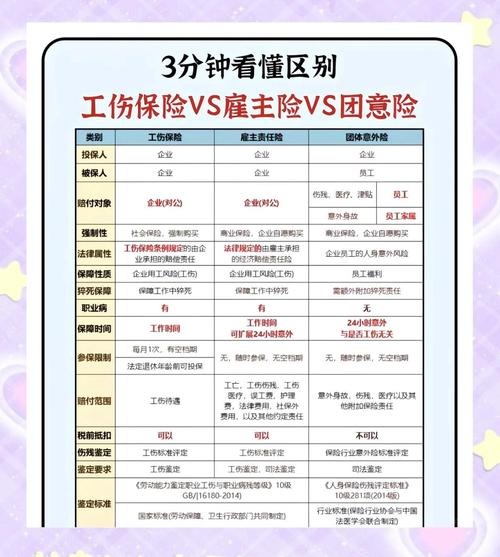 雇主责任险与团体意外险核心区别对比表
哪些情况它不赔?说几个最容易踩的坑
别以为买了雇主责任险就万事大吉,有些情况本来就不在保障范围内,别出事了才骂保险公司不赔。
首先,不是工伤不赔。说白了,你只保工作相关的事儿,员工下班去逛街被车撞了,或者周末出去玩摔了,不算工伤,肯定不赔。
其次,故意行为不赔。明知道员工喝了酒还让他开车送货,出事不赔;员工故意自残骗保,也不赔。这都是常识。
最后,很多低价保单不会主动扩展职业病责任。如果你是开石材厂、干洗店、化工厂这类容易出职业病的行业,一定要盯紧这点,不然员工得了尘肺病这类职业病,一分钱都赔不到。
还有一点,没在保单名单上的人出事,也不赔。这个后面说。
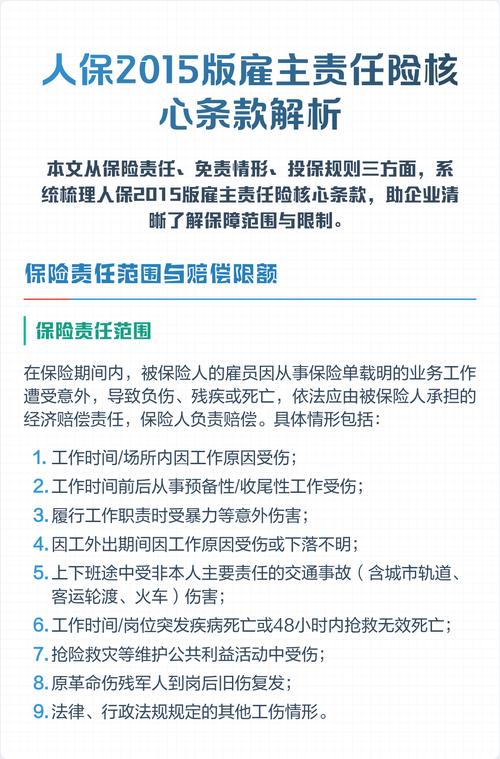 雇主责任险常见责任免除条款示例
挑保单别只盯价格,这几个细节不能漏
 挑保单别只盯价格,这几个细节不能漏
说实话,只要你雇了人,不管是签了正式劳动合同的,还是临时找来的小时工、装修工人,都适合买一份。哪怕是只有两三个人的个体户,也得备着。哪怕你跟员工签了所谓自愿放弃社保的协议,法律上这份协议也是无效的,真出事该你赔的一分少不了。
挑保单的时候,别光比价格,这几个细节一定要看清楚:
第一,保额要匹配你的行业风险。别听销售说几十万就够,真碰到一级伤残,现在随便赔偿都上百万,高空作业、建筑装修这类风险高的行业,保额能往高买就往高买,办公室坐班的可以适当低一点。
第二,一定要带误工费和住院津贴责任。刚才老陈那个案子,赔的就是这个钱。很多低价险为了降价格,直接把这个责任砍掉,要么就把免赔天数设得很高,比如五天只赔四天,真出事差不少钱。
第三,人员流动大的行业,一定要问清楚免费换人政策。餐饮、装修、快递这类行业,员工换得勤,要是换个人收几十块,一年下来也是一笔不小的开销,能免费不限次数换的肯定更划算。
理赔的时候也提醒一句,出事第一时间报案,别私自跟员工签赔偿协议,最好先跟保险公司沟通好赔偿范围和金额,不然你答应给员工十万,保险公司只认六万,剩下四万就得你自己掏,亏不亏?
说实话,我见过不少开小门店的老板,一年辛辛苦苦赚十几万,一次工伤事故就把三四年的积蓄赔进去,真的不值。千八百块钱,就能挡住几十万的风险,怎么算都划算。
不过话说回来,也别贪便宜买那种几百块保一百万的,要么就是责任缺斤短两,要么就是保额藏了水分,真出事赔不到,还是坑自己。
雇主责任险不是给员工买的面子福利,是给老板自己挡风险的防火墙。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别把工伤风险全扛着:聊聊你可能搞反了的雇主责任险
文章链接:https://www.xinminbao.com/c/276.html