别等赔到破产才想起:聊聊你可能理解错了的产品责任险
2026-09-16 04:27:51
去年帮一个开私房烘焙的老客处理理赔,他的遭遇我到现在都记得。客人买了他的手工曲奇,没标注过敏源,一个对坚果过敏的姑娘吃了之后进了ICU,出院后把他告了,索赔18万。他慌慌张张找过来,说自己买了保险啊,怎么会要赔这么多?翻保单才发现,他只买了公共场所责任险——只管客人在店里摔倒碰伤,他卖出去的产品出问题,根本不在保障范围里。最后这个钱,是他卖了开店的设备才凑齐的。
多可惜。
很多人对产品责任险的理解,全错了
说实话,我接触的九成中小商家,对这个险的认知都有误区。
最常见的错:我就是个小本生意,卖的东西又没危险,用不着。
真的是这样吗?你卖手工口红,有人用了烂脸;你卖定制家具,甲醛超标熏得户主生病;你给客户装户外秋千,焊接不牢掉下来砸了人——哪一件不要你赔钱?哪怕你就是摆摊卖自制冰粉,冰块不干净吃坏了肚子,对方找你索赔,你躲得掉吗?
第二个错:我买了经营意外险/雇主责任险,这不就够了?
完全两码事。经营类的责任险大多只管经营场所内发生的意外,雇主责任险只管你的员工,你卖出去的产品跑到消费者家里出了事,这两类险根本碰都碰不到。
 线下私房烘焙店产品责任险理赔沟通场景
搞懂保障逻辑,一分钟搞清楚自己要不要买
说直白点,产品责任险就是:你生产、销售的产品,因为本身存在缺陷,造成了消费者或者任意第三方的人身伤害、财产损失,按照法律该由你承担的赔偿责任,保险公司帮你赔。
说白了,它兜的是你卖货的最大风险。
那哪些情况它不赔?说几个最常见的。
你故意做的坏事不赔。你明知是假货还卖,你超标加防腐剂,故意偷工减料,这不赔,属于责任免除。
只赔产品导致的第三方损失,不赔产品本身的损失。比如你卖的电热水壶烧炸了,烧坏了用户家的沙发,那沙发的钱保险公司赔,电热水壶本身的钱不赔。想要保产品本身,得买别的产品质量保证险,别搞混。
适合谁买?只要你卖东西,不管是大工厂给品牌供货,还是抖店快手上卖手工小玩意儿,哪怕你每周只出摊三天卖卤味,都可以买。别觉得自己规模小就不需要,真出事,小商家抗风险能力更差对吧。
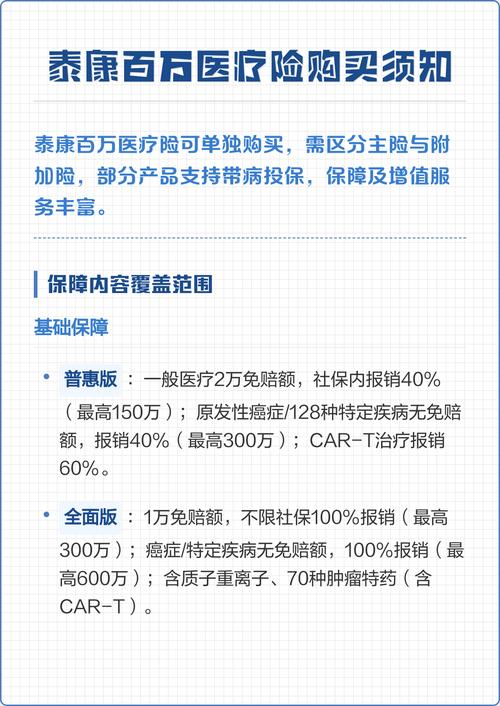 中小电商商家产品责任险投保须知页面
投保理赔这几个坑,千万别踩
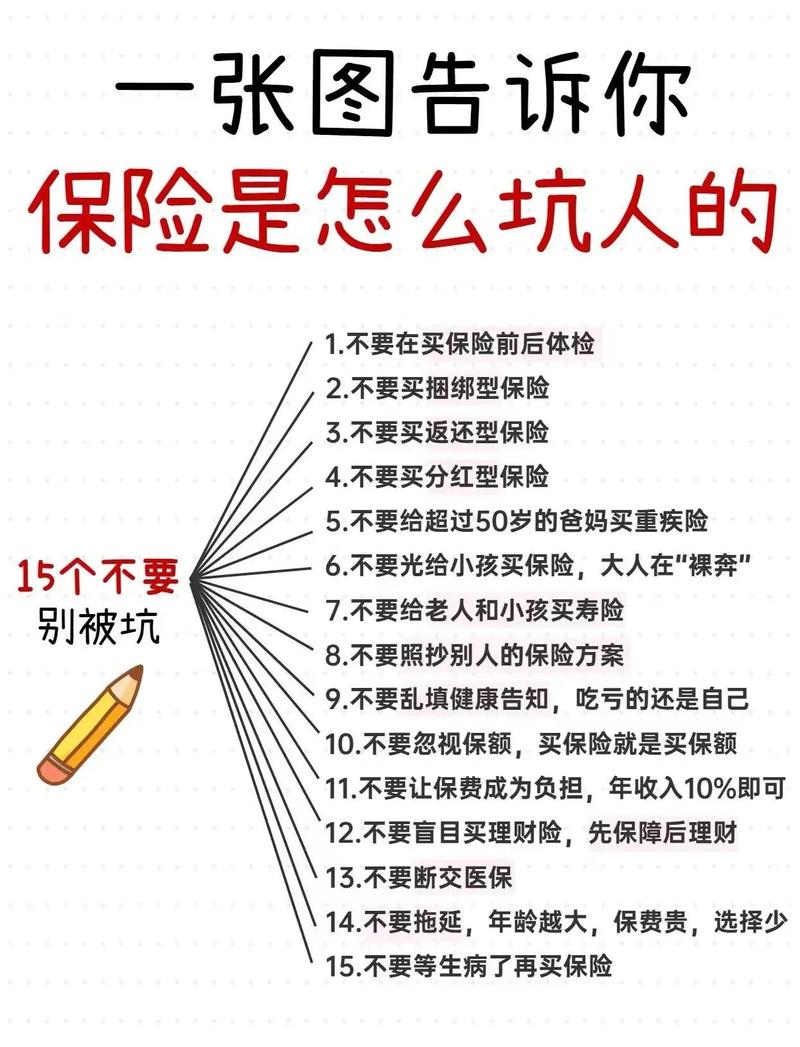 投保理赔这几个坑,千万别踩
头一个坑就是瞒报产品类别,贪便宜省保费。
我见过一个做美白牙贴的,投保的时候说自己卖的是普通日化用品,保费比美妆类便宜快一半,后来有人用了牙龈溃烂索赔,保险公司查出来产品类别不对,直接拒赔。一分钱都不赔,亏到姥姥家了。
投保的时候该是什么类别就说什么,别耍小聪明。
再就是保额乱选,要么太低要么瞎买太高。
不是说保额越高越好,但也不能为了省钱只买十万八万。你做食品、化妆品这些直接接触人身的,风险高,百来万保额打底就够用,一年保费也就两三千,真不贵。你卖的就是钥匙扣手机壳这种低风险的,几十万保额也能覆盖需求,几百块就能搞定。
还有一个最容易踩的,出事了私自认责。
很多商家遇到消费者索赔,第一反应就是慌,怕事情闹大影响生意,直接就说“是我的错我全赔”,签了和解书才找保险公司。对不起,保险公司基本不认。因为要不要赔、赔多少,得保险公司去核定责任,你私自认的责,人家可不买单。记住,出事第一时间报保险,别自己拍板。
不过话说回来,这个险本质就是给你兜底的,不用把它想成多么高大上的东西,也不用听销售忽悠买一堆花里胡哨的附加险,基础保障就够绝大多数小商家用了。
产品责任险不是大厂的专属,是所有卖货人都能备上的兜底伞。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别等赔到破产才想起:聊聊你可能理解错了的产品责任险
文章链接:https://www.xinminbao.com/c/275.html