他之前给项目买的是建筑工程一切险,提交理赔申请之后被打回来,说他保的范围是土建施工的损失,设备安装过程中的吊装坠落损失不在保障范围内。
真的。
亏的都是真金白银。
“我买了工程险,为啥赔不了?”
说实话,我见过太多干安装的老板,对工程类保险的认知还停留在“买个最贵的就完事”,根本分不清建筑工程一切险和安装工程险的区别。
别搞混。
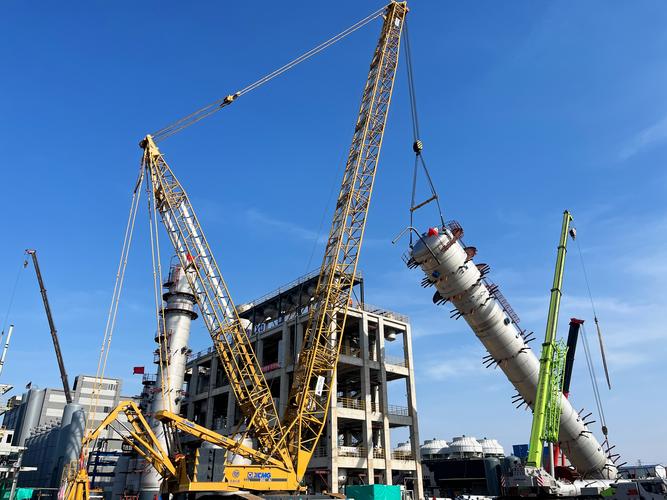
建筑工程一切险的核心保障场景,是盖房子、修道路、铺地基这类纯土建作业,承保的风险主要是暴雨、洪水、地基沉降这类跟土建施工绑定的损失。而安装工程险对应的场景,是设备进场、吊装、接线调试、一直到竣工验收的全流程,核心风险是吊装坠落、设备接线失误短路、操作不当导致的设备损坏或者第三者损失——这两类保险的风险测算逻辑从根上就不一样,错买的结果就是,出事的时候拿着保单找过去,人家翻完条款告诉你,这不在我们的保障清单里。
别不信。我刚入行的时候,就见过一个装电梯的队伍,给老小区装加装电梯,买的是建工一切险,施工的时候电梯井的模板没搭稳,掉下来砸了停在路边的电动车,最后赔了两万多,因为是土建部分的损失才勉强走了理赔,要是当时掉的是刚运到的电梯轿厢,那一分钱都赔不到。这就是典型的错买建工险的拒赔风险。
到底哪些情况能赔,哪些是真的不赔?
别被那些厚厚的条款吓住,其实核心逻辑特别简单。
从你把要安装的设备运到项目现场的那一刻起,一直到所有调试完成、甲方签字验收交钥匙,这段时间里因为突发的意外、不可抗力的自然灾害导致的物质损失,还有因为施工操作不当造成第三方的人身伤害或者财产损失,都在保障范围内。
举个最常见的场景:你给工厂装一套污水处理设备,施工的时候临时接的电源线绝缘层破了,短路引燃了旁边堆放的包装材料,把设备本身烧了一部分,还殃及了隔壁仓库的货物,这种情况,不管是设备本身的维修费用,还是赔给隔壁仓库的损失,只要在保额范围内,符合条款要求,都是可以申请理赔的。
但有些情况,是真的不赔。
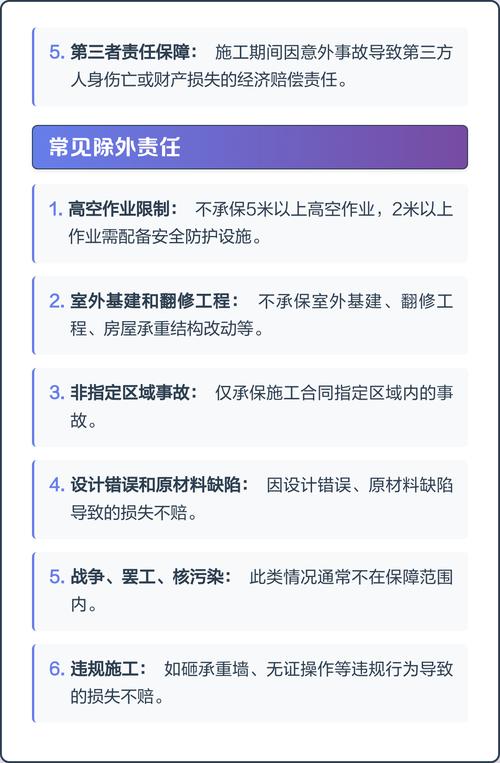
比如你自己设计的管线走向错了,装完发现跟现有厂区的管线打架,要全部拆了重新改,这种因为设计失误导致的返工损失,一分钱不赔。比如你买的设备本身出厂就带质量缺陷,变压器绝缘层没做好,一通电就烧了,这种设备本身的损失也不赔——哦对,要是这个有缺陷的变压器在吊装的时候没固定好,掉下来砸坏了旁边的其他设备,那被砸坏的第三方设备的损失是可以赔的,只是这个有缺陷的变压器本身的损失,因为是出厂质量问题,不在保障里。还有故意破坏、偷换零件、施工人员没有对应的操作资质干特种作业导致的损失,也都在除外责任里。
投保时多上点心,能省掉后面八成的麻烦
很多人觉得买保险就是交完钱拿保单就完事,真不是。尤其是工程类的保险,每个项目的情况都不一样,核保的尺度也不一样,你投保的时候多问几句,比出事之后跟理赔员掰扯一下午有用得多。
别为了省那点保费,故意把项目总造价报低。比如你整个安装项目的合同额是500万,你只报250万的保额,真出事的时候,保险公司是按你实际投保的比例算赔付的——说白了,你少报了一半,赔的时候最多给你算一半的损失,这笔账怎么算都亏。不足额投保的比例赔付规则是行业通用的标准,别想着钻空子。
聊到这还要提一嘴项目里的特殊作业。比如你项目里有个8吨重的冷水机组,要用吊机吊到10楼的设备层,这种大重量的吊装作业,风险跟日常拧螺丝、接管线完全不是一个量级,投保的时候一定要跟对接的保险经办人说清楚吊重、吊机型号、作业半径、周边有没有居民楼或者高压线路,不然最后保单的除外责任里给你加上“吊装重量超过3吨的作业导致的损失不予赔付”,真出事的时候哭都来不及。这就是大家常忽略的特殊吊装作业的风险告知环节。
还有个理赔的坑,踩过的人没有不后悔的。施工的时候要是出了意外,别上来就自己拍板给人赔钱私了。我真见过一个老板,施工的时候电钻掉下去砸了楼下商铺的门头,他怕耽误工期,当场给商户转了7万块私了,等保险公司来查勘,算下来门头的实际维修费用也就2.8万,多花的4万多,保险公司是不会给你报的——毕竟人家只认实际发生的、有凭证的损失,你自己多掏的钱,没人给你兜底。
别觉得这种保险是给几个亿的大项目准备的。
小项目也能用。
比如你接个几十万的消防系统安装单,或者给厂区装套监控系统,一年的保费也就大几百到几千块,换个施工期间的踏实,真的比出事之后掏家底强。
说到底,安装工程险从来不是什么“为了合规凑数的成本”,是你在把设备吊到半空、接完第一根线通电的那段提心吊胆的日子里,能接住你所有意外的那层软垫子——别等垫子撤了,才想起自己当初没铺上。
作者|dananjin
排版|dananjin
审核|乐乐