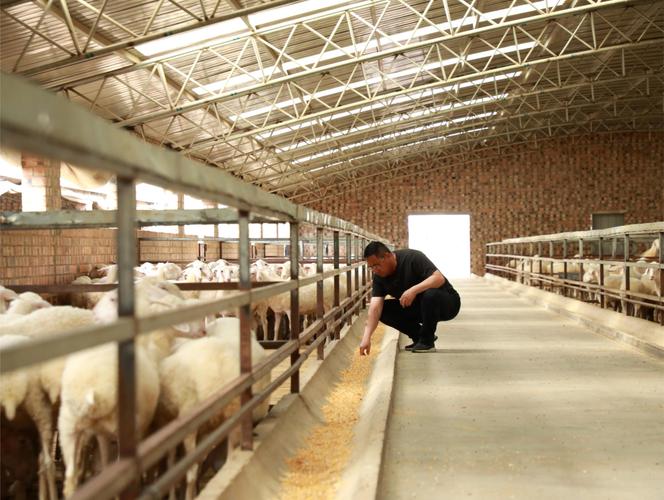
上个月在鲁西南的肉羊养殖场,碰到老周。
他蹲在羊圈墙根抽了半盒烟。
去年秋上闹羊痘,死了17只基础母羊,算下来亏了小四万。我问他为啥不买养殖险,他嘬了口烟说,那玩意儿都是骗人的,真出事了赔不了俩钱,还要填一堆表。
这话我听了不下一百遍。
你以为的“理赔难”,一半是从一开始就买错了
很多人对养殖险的坏印象,根本不是保险本身的问题,是从最开始就把它的作用想偏了。
有人觉得只要是自己养的动物死了,不管啥原因都得赔。有人觉得花几块钱买的保险,就得把所有养殖风险都兜住。还有人干脆听村里大喇叭喊一句“买养殖险”,交了钱就把保单往抽屉里一塞,连保啥不保啥半字没看过。
养殖险的核心保障逻辑,是覆盖“非人为、不可抗的大规模养殖损失”,从来不是给你养得漫不经心的经营失误擦屁股。
就像老周上次遇到的羊痘,其实在常规养殖险的保障责任里,但他是因为没按防疫要求给羊打痘疫苗,最后查勘的时候直接被归为“管理不善导致的损失”,根本不在赔付范围内。换谁来都没法通融。
还有人跟我掰扯,说这保险是上面硬推的,不买不行。其实真不是。现在主流的养殖险是政策性农险,保费里养殖户自己掏的部分占比很低,剩下的全是各级财政按比例补贴的,完全自愿投保,没人拿枪逼你交钱。
真要掏腰包买之前,先把这几个边界摸清楚
别听推销的人把话说得满,自己把几个核心边界摸透,买的时候才不会踩坑。
先搞清楚保啥。常规的政策性养殖死亡险,保的范围基本是三类:一类是政府规定的重大动物疫病,比如猪瘟、羊痘、口蹄疫这类一旦爆发就容易连片传染的病;一类是没法预判的自然灾害,比如暴雨冲毁圈舍、泥石流压塌棚子、雷击导致的动物死亡;还有一类是突发的意外事故,比如圈舍失火、野兽闯入造成的动物伤亡。
再搞清楚不保啥。这部分是最多人踩坑的重灾区。比如你自己给动物喂了发霉变质的饲料,吃坏了导致死亡,不赔;没按农业部门的要求打强制防疫针,闹了疫病导致的损失,不赔;动物正常的衰老、自然淘汰,不赔。还有人把普通的养殖死亡险和价格指数险搞混——前者是管动物死亡的损失,后者是管市场价格跌了带来的收益损失,俩险种的责任边界差得远,别张冠李戴。
对了,还要搞清楚你买的这个险种,对应的投保标的标准是啥。比如有的地方的能繁母猪险,只保体重达标、能正常繁殖的母猪,你把刚断奶的小猪仔报上去投保,到理赔的时候根本不算数。
真遇上事要理赔,记住俩动作能少跑三趟腿
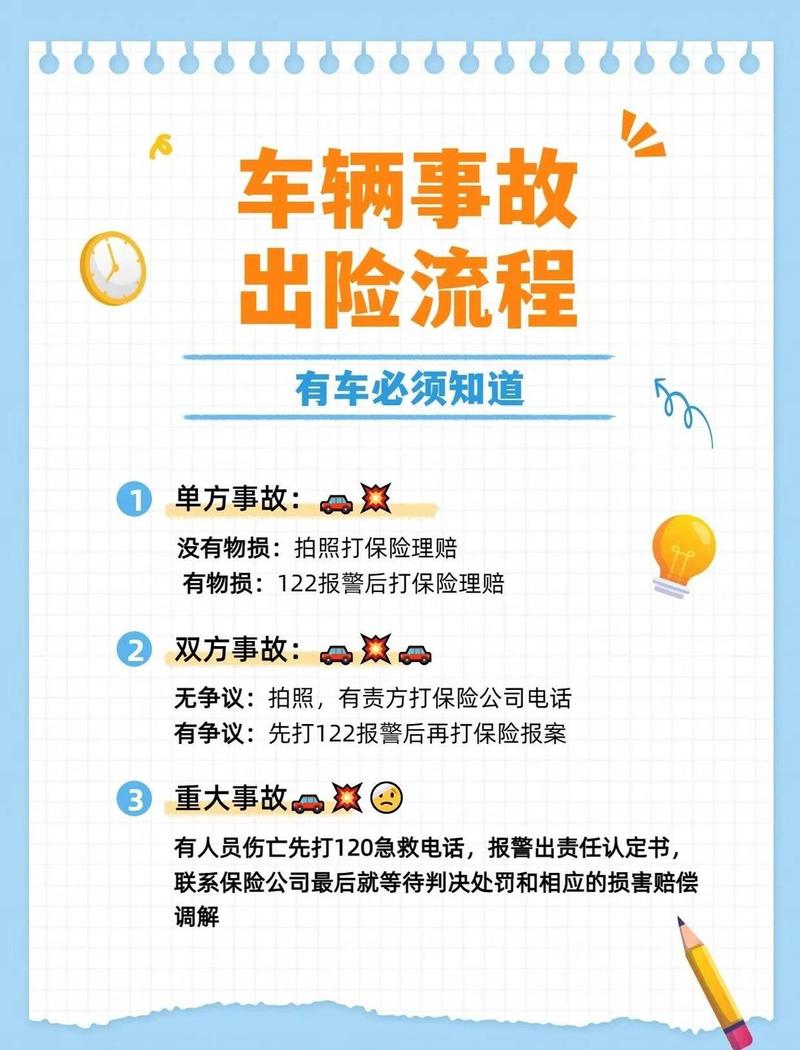
好多人说养殖险理赔麻烦,其实一半是自己的操作不对,把本来简单的事搞复杂了。
第一个动作,出事别着急着处理现场。我见过太多养殖户,一看到圈里的动物死了,怕天热发臭,赶紧找个角落拖出去埋了——真的,上次碰到个鲁北的大哥,把死了的羊埋在自家麦子地里,等报完保险,查勘员跟着他去挖,挖了半天才找到,那场面别提多尴尬了。等查勘员赶到现场,啥证据都没了——死了多少只、啥原因死的、耳标号是多少,全对不上,这理赔流程当然走不动。正确的做法是,先对着现场拍全视频和照片,把动物的耳标、圈舍位置、周边环境都拍清楚,第一时间打保险公司的报案电话,等查勘员现场核对完,再按农业部门的要求做无害化处理。
第二个动作,平时的养殖记录别嫌麻烦。哪天进的苗、哪天打的防疫针、哪天做的无害化处理,这些东西哪怕是个小本子记上两笔,到理赔的时候都能省超多事。之前碰到个养肉牛的农户,牛意外摔死了,他拿不出之前打口蹄疫疫苗的记录,最后因为不符合防疫要求,赔付款打了折扣,他蹲在保险公司大厅骂了半小时。你说这能怪谁?
说实话,跑了这么多年基层的养殖相关业务,我见过真的靠养殖险把垮掉的场子重新撑起来的——去年豫北闹暴雨,有个养牛的农户圈舍被淹了半米深,死了十几头牛,保险赔的钱刚够他重新把棚子搭起来,进一批新的牛犊,没让全家几年的积蓄打了水漂。
也见过因为自己嫌麻烦不看条款、出了事就骂保险骗人的。
真没那么玄乎。
这东西不是给你稳赚不赔的印钞机,就是个兜底的安全垫。你好好养,按规矩来,真遇上躲不开的祸事了,它能帮你把亏的窟窿填上大半,不至于一下子把家底都赔进去。
要是你家就养个十几只鸡、两三头猪,自己吃的,也没指着这行当赚钱,其实真没必要凑这个热闹。但你要是养了几十上百头(只),这是全家主要的收入来源,真的,那点保费钱,就当给生意买个安心。
别等圈里的动物死了大半,才拍大腿说早知道当初买了。
晚了。
一句话总结:养殖险从来不是什么“骗人的套路”,是你摸透规则之后,能给自家养殖生意托住底的实用工具。
作者|dananjin
排版|dananjin
审核|白杨