上周和开湘菜馆的老陈吃饭,他拍着大腿说今年踩了个大坑。
后厨的张师傅切辣椒的时候手滑,菜刀砍在指头上,神经都断了,前后治了快三万。之前他每年都给员工买几百块的团体意外险,这次保险公司痛快把两万多的医疗费报了,老陈本来觉得这事翻篇了。
结果张师傅出院没多久,拿着工伤认定找他要误工补助、伤残津贴,算下来快九万。老陈懵了——我都买了保险,怎么还要我掏这么多?
折腾了快俩月,最后他才搞明白,之前买的那堆意外险,和能帮他兜住这笔赔偿的雇主责任险,根本是两码事。
真坑。
你花的保费,到底是给员工的福利,还是给自己的兜底
很多人买保险的时候,听销售说“给员工买个保险,出事有保障,员工也安心”,就掏了钱,根本没搞清楚被保险人是谁。团体意外险的被保险人是员工自己,说白了,这钱赔下来,是给员工的,相当于你给员工发的额外福利——哪怕员工拿了意外险的赔偿,转头还是可以按照劳动法的规定,找你要本该由雇主承担的工伤赔偿。
而雇主责任险的被保险人是你这个当老板的。逻辑很简单:员工在工作过程中受了伤,按照法律规定该你赔的钱,在符合条款约定的前提下,保险公司帮你出。
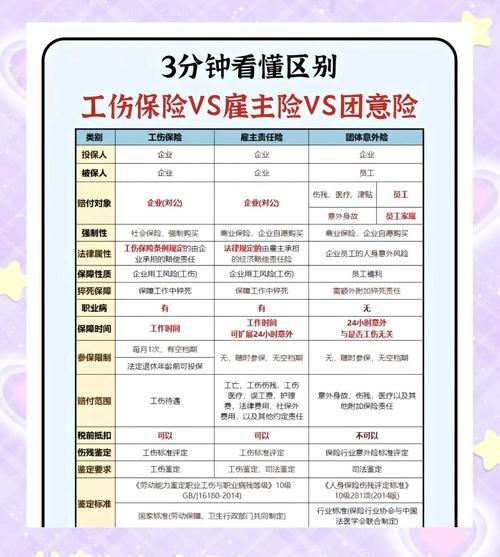
老陈之前就是踩了这个认知的坑。他给张师傅买的意外险,赔的那两万多,张师傅拿了,但是按照工伤的标准,他因为手指神经损伤影响握刀,评了个十级伤残,对应的伤残补助、停工留薪期的工资,加起来八万多,这部分是法律规定老陈必须给的,意外险一分钱都不会帮他出。
不过话说回来,也不是说团体意外险不好,那东西是给员工的额外福利,和你自己要承担的法定赔偿责任,本来就是两码事,别混为一谈就行。
真出事的时候,这几类损失它真能管
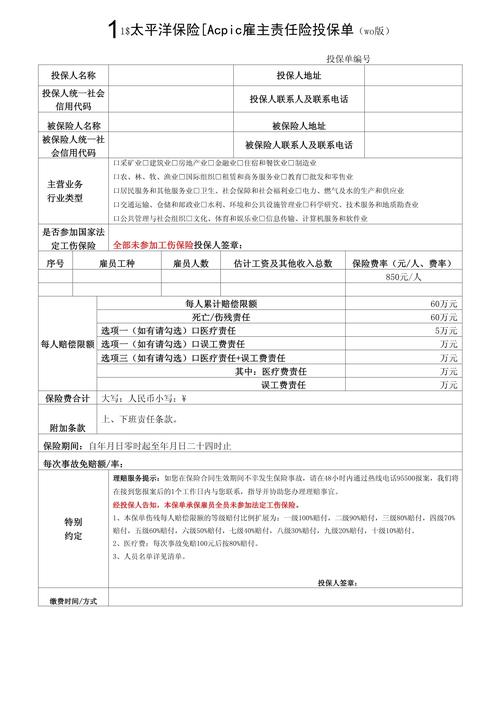
别听销售吹得天花乱坠,其实翻来覆去就是几类法定该雇主承担的损失。比如员工工作时间在岗位上受的伤,对应的医疗费、住院的伙食费、因为伤残要付的津贴,甚至如果员工和你对赔偿金额谈不拢,闹到劳动仲裁或者法院,那部分诉讼费、律师费,只要条款里写了包含,就能按规则申请理赔。
还有很多人不知道的,员工在上下班的合理路线上出了非主责的交通事故,也算工伤,这部分对应的赔偿责任,只要条款没除外,也在保障范围里。
那什么情况它不管?也简单。比如员工自己故意搞破坏,比如操作机器的时候故意把防护装置拆了受伤,这种故意行为导致的损失,肯定不赔;还有员工是在上班的时候出去办私事,比如本来要出去买食材,结果绕路去给自己家取快递,路上摔了,这种和本职工作完全无关的损伤,也不在保障里。哦对,还有那种和你是劳务关系的,不是正式雇佣的临时散工,比如你临时找个师傅来修一下空调,干俩小时就走的,这种关系的人员,你要想保的话,得单独在投保的时候把人员清单列进去,不然真出事了,是没法按正常雇佣的责任赔的。
我之前见过一个开装修队的老板,总觉得自己干装修的,工人都是跟着自己干了十来年的熟手,不会出事,结果上个月一个工人在工地踩空摔了,腰椎骨折,算下来要赔二十多万,他翻遍家里的银行卡,连之前准备进材料的钱都搭进去了,还差点把房子卖了。
没人愿意出事。但小概率的事,一旦落到头上,就是压垮小老板的最后一根稻草。
买的时候贪小便宜,出事才要吃大亏

很多人买这个险,第一反应是找最便宜的,一年几百块保100万,觉得太划算了。我劝你翻条款的时候别光看保额,这几个细节没问清楚,再便宜都是白买。
第一个,医疗费的报销范围。有些特别便宜的产品,条款里写着只报社保目录内的医疗费。啥意思?就是员工受伤了,要是用了社保外的药,比如进口的缝合线、促进骨头愈合的特效药,这部分钱全得你自己掏。真碰上严重的伤,社保外的费用能占总医疗费的三四成,算下来其实没省多少钱。
第二个,伤残评定的标准。这个坑最隐蔽。有些便宜的产品,评残是按人身损害的标准来,比工伤的评残标准严多了。同样是手指骨折,按工伤标准可能评个十级,能按对应比例申请理赔,按人身损害的标准可能连等级都评不上,对应的伤残补助就无从谈起。差的这几万块,到最后都是老板自己扛。
还有个小提醒,真出事了别自己闷头和员工私了。很多老板觉得私了快,给员工一笔钱把事了了,结果转头拿着协议找保险公司理赔,才发现你签的赔偿金额,比保险公司按条款算出来的数高了一大截,多出来的部分人家根本不认可。报案之后先找理赔专员问清楚,哪些费用是在保障范围内的,再和员工谈,不丢人。
很多人说,我开个小门店,就三五个员工,买这东西是不是多余?
算笔账你就懂了。一年几百块的成本,换的是真出事的时候,不用把攒了好几年的开店积蓄全掏出来赔。这东西从来不是给员工的福利,是帮你把“万一一次意外就把多年打拼的成果赔进去”的风险,提前兜住的工具。
作者|dananjin
排版|dananjin
审核|小准