上周帮做电商代运营的朋友整理理赔材料。
他存了4年的全量高复购客户标签表,被新来的运营误点永久删除,同步在云端的备份也因为权限设置问题被一起清了。之前他刷到过数据财产险的介绍,抱着试试看的心态投了2000多块保费,保了15万的保额。最后核下来的赔付额,刚好覆盖了他找专业团队恢复数据的成本,还补了一点因为客户触达中断产生的零散违约金。
说真的。
之前我总觉得这险种是给互联网头部企业、给银行这种动辄存几个PB数据的机构准备的,没想到十几个人的小团队,也能靠这个兜住突发的损失。谁疼谁知道。他当时跟我说,发现客户表被删的那一刻,后背全冒冷汗——这表是他从开公司第一天就开始攒的,从最开始的几百个客户,到现在的3万多条标签,要是真找不回来,他整个下半年的生意都要受影响。
别搞混,这险不是你想的那样
很多人一听到”数据财产险”,第一反应是:哦,就是保我被黑客偷数据、被罚的钱对吧?
错。
那是网络安全责任险的覆盖范畴。数据财产险的核心逻辑,是把你合法所有的电子数据,当成和仓库里堆的货品、办公室里摆的电脑一样的普通财产,来承保意外损坏、丢失带来的直接经济损失。
具体保的是什么?比如服务器硬盘突然坏了存在里面的客户记录读不出来;比如内部员工恶意把公司存了好几年的商拍原片删了;比如勒索软件把你存的项目文档全加密锁死,你为了解锁、恢复数据花的服务费;再比如因为数据没法用,你要给合作方赔的有明确合同凭证的违约金——只要这些数据是你合法持有、有明确权属的,都在保障的大框架里。
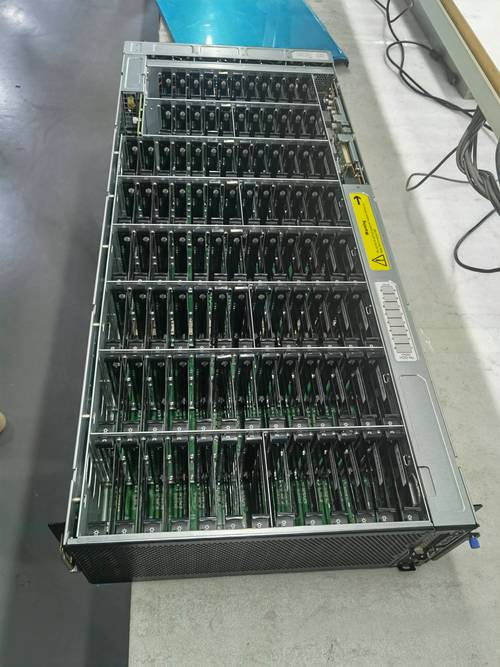
对,你没看错,哪怕是你存在本地NAS里的工作文档,只要投保的时候如实告知存储位置、备份策略,都可以纳入承保范围。不是说只有存在大型公有云里的、估值几千万的数据才算数。
这些情况,保险公司半毛钱不赔
我见过太多人买保险的时候只听销售说”保数据”,连条款都没看,真出事了才发现根本不在保障范围内。
比如你投保的时候故意把个人相册、私人聊天记录和公司的经营数据混在一起报,想多报点保额套保费的——查出来直接拒赔。
还有,如果你的数据本身就没有合法的权属,比如你爬了竞品的全量用户联系方式、没有拿到用户授权就收集的个人信息,真出了数据丢失的事,不仅保险不赔,你搞不好还要自己担合规的责任。
还有种最常见的情况:数据本身一点没坏,就是你自己的商业决策变了。比如你花了3个月做的用户画像模型,现在公司转做别的业务方向了,这套模型再也用不上了——这种因为商业判断失误产生的损失,保险半毛钱不沾。保险赔的是意外的、突发的损坏,不是你拍脑袋决策的试错成本。
哦对,还有人问,被黑客把数据偷出去卖了导致的损失算不算?真不算。那是网络安全险的事,和数据财产险是两个完全独立的险种,别买混了。我之前有个客户,本来想保数据泄露的责任,结果听销售忽悠买了数据财产险,真出事的时候才发现根本不对口,白交了一年保费。
投保前多问两句,别白交保费
我见过太多人买这类小众保险,上来就选最高保额,觉得保得越高越好。
真不是。
比如你就3个人的小工作室,全公司最值钱的经营数据就是存了10G的客户咨询记录,你非报个1000万的保额,核保环节根本过不了。核保员会直接问你,你这10G的数据值1000万?有第三方的估值证明吗?有过往的数据交易记录吗?啥都没有的话,多出来的保额你交了保费也白搭——真出险的时候,赔付额是按你实际的恢复成本、实际产生的直接损失算的,不是你报多少就赔多少。
还有个最容易踩的坑:投保的时候别瞒报自己的备份情况。比如你公司所有的数据都存在同一个机房的单台服务器里,根本没有离线备份,投保的时候别为了能顺利过保,撒谎说自己有3重异地备份。真出事的时候核保要查你的备份记录,发现全是假的,不仅拒赔,连已交的保费都不一定能全额退。
理赔的时候也别瞎凑材料。比如你数据丢了,找的恢复团队连正规的营业资质都没有,开的发票连公章都盖不清晰,这种材料交上去,审核的时候直接就打回来了。
哦对,还有个小提醒:如果你手里的核心数据是有知识产权属性的,比如你写的核心代码、原创的影视脚本,别全往数据财产险的保障里塞。这类资产的价值太主观了,真要保相关的损失,找对应的知识产权类保险更合适,硬塞进来核保过不了,就算过了,真出险的时候也容易起纠纷。
最后说句实在的。
很多人现在对数据的认知,还停留在二十年前对办公室文件柜的认知——觉得存在电脑里的东西,只要点了保存就永远不会坏。真等硬盘坏了、被人误删了才反应过来,这堆看不见摸不着的电子文件,其实是你攒了好几年的吃饭家底。
数据财产险从来不是什么高大上的、只有大厂才玩得起的新东西。说白了,就是你给仓库的货、给办公室的电脑买的普通财产险,只不过这次承保的标的,从看得见摸得着的实物,换成了你电脑里存的、每天都在用的那堆数据而已。
作者|dananjin
排版|dananjin
审核|乐乐