上个月陪做社区团购的老陈跑了三趟保险公司。
他去年为了凑平台的新用户权益,花1块钱领了份标注着“网络安全保障”的电子保单,结果入夏的时候,群里混进来个骗子,把他的收款码换了,前后卷走了邻居们12万多的菜钱。他本来想着有保单兜底,结果翻出条款才傻了眼——那份所谓的网络安全相关保障,只覆盖他本人名下银行卡的盗刷损失,他作为经营主体需要承担的邻居们的转账损失,半毛钱都不保。
真的。
很多人对这个险种的认知,全来自短视频里的“黑客勒索、信息泄露、买了就赔”的爽文片段,真等出事要理赔了,才发现自己对它的了解,连条款目录都没摸到。
先掰扯清楚:你买的“网络安全相关保险”,真的是网络安全险吗
说实话,现在市面上挂着“网络安全”四个字的保单,真的太杂了。
有那种搭在银行卡权益里的,只保你自己的账户因为信息泄露被转走的钱;有那种面向小微企业的,能覆盖系统被攻击后的恢复成本、第三方索赔、甚至合规罚款的;还有那种专门针对个人用户的,保你点钓鱼链接被骗的资金损失。很多人稀里糊涂领了个免费的保障,就觉得自己已经上了网络安全险,真遇到超出保障范围的损失,连拒赔的原因都搞不明白。
之前碰到个开民宿的小伙子,图便宜买了份99块钱的个人版网络安全险,去年他用来接订房信息的企业邮箱被攻破,漏了三百多个客人的手机号和入住记录,有几个客人因为接到诈骗电话受了损失,找过来要索赔。他拿着保单找保险公司,人家直接告诉他,个人版保单的承保场景,是被保险人个人的非经营性网络活动,他用来经营民宿的邮箱、存储的客户信息,都属于经营场景,不在保障范围内。
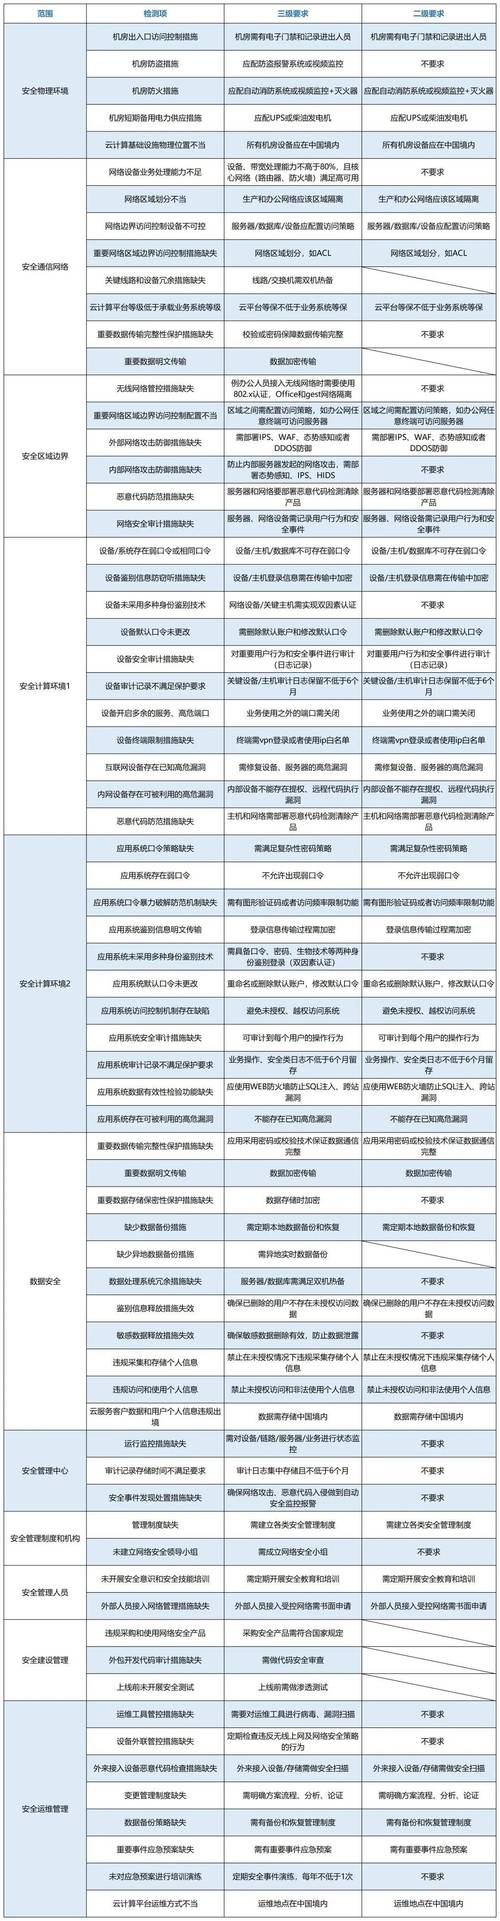
很多人踩的第一个坑,就是把“自己的钱在网上被盗”和“网络安全风险带来的损失”划了等号。前者是很多普通意外险、账户安全险本来就覆盖的责任,后者是网络安全险真正要解决的、更复杂的场景——比如你的网站被攻击导致宕机几天的营收损失,你存的客户信息泄露后要承担的法律责任,你被勒索病毒锁了系统要付的恢复成本,这些才是这个险种存在的意义。
别盯着宣传页的“最高保额”,真正要抠的是这几个责任边界
我见过太多人买保险,上来就问“最高能赔多少”,从来没耐心把条款里的免责和保障责任读一遍。网络安全险的宣传页最会抓人的眼球,什么“最高赔付500万”“黑客攻击全兜底”,真把条款翻开来,字里行间的边界才是关键。
第一个要抠的,承保场景到底是个人日常上网,还是经营性的网络活动。这俩的保费差了十倍都不止,保障范围更是天差地别。如果你是自己在家上网,平时就刷刷视频、网购付个款,个人版的保障足够用;但如果你是开网店、做自媒体、手里存了一堆客户的联系方式和交易记录,还去买那种几十上百块的个人版保单,真出事了大概率是要被拒赔的。
第二个要抠的,保障责任里有没有明确列示网络攻击导致的直接财产损失。很多便宜的保单,只赔你账户里被转走的资金,但是系统被锁了找技术团队做数据恢复的钱、因为网站宕机耽误的订单营收、甚至你真的被逼无奈付的勒索赎金,这些责任很多便宜保单是直接排除的。别觉得这些场景离你远,去年光我接触到的小商家被勒索病毒锁收银系统的案例,就有七八个。
第三个要抠的,有没有覆盖第三方索赔的责任。比如你自己的官网被黑客植入了木马,点进来的访客中招被盗了钱,人家顺着IP地址找到你,要你承担赔偿责任——这种情况如果你的保单里没写对应的第三方责任,就算你被攻击的过程再委屈,所有的赔偿都得你自己掏腰包。
不过话说回来,也别觉得买了这个险就万事大吉。条款里的免责部分,其实写的都很清楚:如果你连最基本的安全防护都不做,比如系统漏洞半年不打补丁、客户信息明文存在公开的网盘中、连个最基础的防火墙都没装,真出事了保险公司核赔的时候查到这些情况,是有可能不承担赔偿责任的。这个险从来不是给完全不做防护的人兜底的,本质上是给已经做了基础防护的人,补一个意外发生后的缓冲。
哪些人真的需要买,哪些人纯属跟风交智商税
我真的见过有人刚看完两条网络安全的科普短视频,转头就花一千多买了个保额500万的企业级网络安全险,连自己的经营场景是什么都没理清楚,问他为什么买,他说“现在黑客那么多,买个放心”。
对吧?
那到底什么人真的有需求?
比如手里存了超过一百个客户联系方式的小微企业主,日常要处理线上转账、存交易数据的个体工商户,做独立站的跨境卖家,甚至是公司里专门管公户转账的财务,这些人面临的网络安全风险是实实在在的,一旦出事,损失可能是几个月的营收,这种情况配一份对应的网络安全险,是合理的风险转移。
那什么人没必要跟风?就是平时只刷刷短视频、网购用个免密支付,账户里常年就放个几百块零花钱,既不存别人的信息,也不做经营性的网络活动的朋友。你连对应的风险场景都没有,花大几百买那种保额上百万的企业版保单,真的和给家里的盆栽买个火灾险没区别,纯纯的智商税。
聊到这也得说几句投保和理赔的实在话。
投保的时候,别光看保额高低,先把自己的风险场景理清楚,你是个人上网用,还是经营场景用,对应的责任范围能不能覆盖你可能遇到的损失,比那虚高的保额有用得多。如实告知你现在的防护情况,别为了能买上保单,隐瞒自己连基本防护都没有的事实,最后理赔的时候闹不愉快。
真遇到被攻击、信息泄露的情况,别着急把系统格式化、把聊天记录删了,第一时间把所有的证据留好:黑客发来的勒索邮件、系统被锁的截图、找第三方做技术恢复的发票、给客户做补偿的转账记录,这些材料越全,理赔的流程就越顺。
其实说白了,网络安全险从来不是什么能挡在你和黑客中间的金钟罩。它就是个工具,和你买的车险、家财险没区别——你自己平时好好开车、好好检查家里的水电燃气,保险才是那个出事了给你补损失的后盾。你自己啥防护都不做,光指望买个保险就万事大吉,那最后大概率是要失望的。
一句话总结:网络安全险从来不是用来替代安全防护的,只是给你已经做足的防护,加一层兜底的缓冲垫而已。
作者|dananjin
排版|dananjin
审核|知知