上个月在豫东的麦田间帮农户梳理投保记录,蹲在田埂上啃凉包子的时候,种了三十年地的张叔突然拍大腿。
“我去年交了20块钱的种植险,麦子被风刮倒半亩,咋最后只赔了80多?”
他之前一直以为,交了这个钱,哪怕颗粒无收,也能把买种子、化肥、浇地的钱全赔回来。结果真到理赔的时候,才发现自己理解的“全保”,从根上就偏了。
你以为的“全保”,其实从根上就理解偏了
很多人对种植险的认知,停留在“交了钱,天灾来了就全赔”的层面。
真不是。
种植险的核心保障标的,是大田作物的直接物化成本——也就是你买种子、买化肥、浇地、打基础农药花出去的真金白银,不包含你投进去的人工成本,不包含你本来能赚的卖粮差价,更不包含你种经济作物想靠品相卖高价的预期收益。
常规条款里列的保障责任,基本都是当地气象部门能监测到的、大规模发生的自然灾害:比如暴雨、干旱、大风、冰雹、冻灾,部分地区的条款会把大规模爆发的病虫害纳入保障范围。剩下的那些零零碎碎的损失,大多不在责任里。
比如你家的菜被鸟啄了半畦,比如你打药的时候比例兑错了烧了半亩苗,比如收粮的时候被人偷了两袋麦子,这些情况找种植险,是真的找不到理赔依据的。
别觉得这是保险公司“抠门”。这个险种从设计之初,就不是为了覆盖所有细碎的生产风险,它的定位是托住种粮人最基本的生产底,不让一场大灾把人直接压得翻不了身。
我见过有农户把自己家种的阳光玫瑰葡萄拿去报种植险,说被冰雹打了要赔——翻遍条款都找不到葡萄对应的承保责任,最后只能白跑一趟。
钱花得值不值,得先算明白自己站在哪头
种植险从来不是人人都需要买的“刚需品”。
如果你是家里种个半亩自留地,主要收点菜自己家吃,那真没必要凑这个热闹——一来常规承保的标的是规模化种植的小麦、玉米、水稻这些主粮作物,半亩自留地本来也不在承保的规模要求里;二来真遭了灾,损失也就几十上百块,犯不上为这点事折腾报案、等查勘的流程。
但如果你是承包了几十上百亩地的种粮大户,那这个险对你来说的性价比,真的比你买过的很多商业保险都高。毕竟这个险种的保费大头是各级财政补贴的,农户自己掏的部分通常只占总保费的两成左右,一亩地算下来自己掏个十块八块,换的是真碰到大灾的时候,能把你投进去的种子、化肥成本兜回来,不至于把一年的辛苦全赔进去。
当然,也别听村里的代办员忽悠,说“买了种植险躺在家等着收钱就行”。我之前碰到过有农户,为了多算受灾面积,把自己家没受灾的地块往受灾的边界上凑,最后查勘员拿着卫星遥感的地块图一比对,差了快二十米的边界,多算的部分一分钱都没核上。
毕竟所有的承保地块、责任范围、赔偿标准,都是提前公示在村委会公告栏里的,你自己多瞅一眼,比听别人瞎传靠谱得多。
真要到理赔那步,别等庄稼烂在地里才想起报案
很多人说种植险“理赔难”,其实大半的问题,都是自己前期没留心埋的坑。
投保的时候别光听代办员说“都保都保”,自己多翻两眼条款:看清楚承保的作物是不是你实际种的那一种,看清楚列的保险责任有没有你最担心的那种灾害,看清楚免赔额是多少——比如很多地方的条款是损失率到30%以上才会启动赔付,不是倒了几棵麦子就给你算钱。
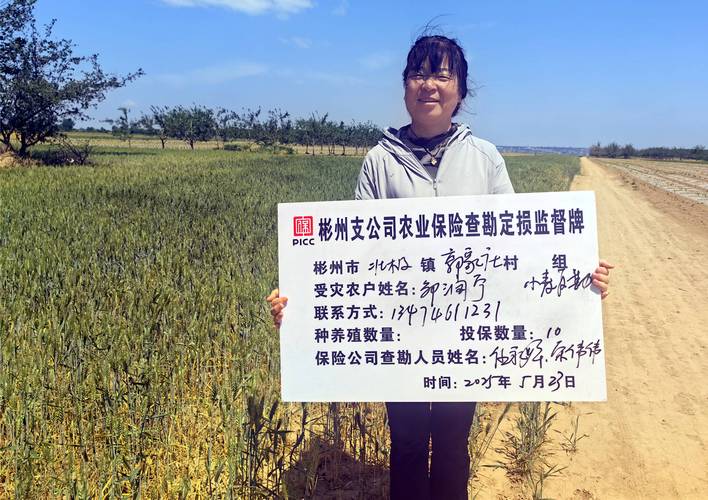
真碰到受灾的情况,一定要在条款约定的时效内报案,一般是受灾发生后的48小时内。别犯懒。
去年碰到个安徽的种稻户,家里面的田被上游泄洪的水淹了半尺深,他觉得水过两天就退了,稻子淹不死,没报案。结果水退了以后才发现,泡了三天的稻子根全烂了,大半地块都发了霉,这时候才想起打报案电话。查勘员到现场的时候,都分不清这些霉烂的稻子是当时被水泡的,还是后期他自己排水不及时捂坏的,最后只能按现有现场的损失比例核定赔款。而同村的另一个农户,受灾当天就拍了视频、报了案,查勘员第一时间到现场定了损失,最后核到的赔款,比他多了快一倍。
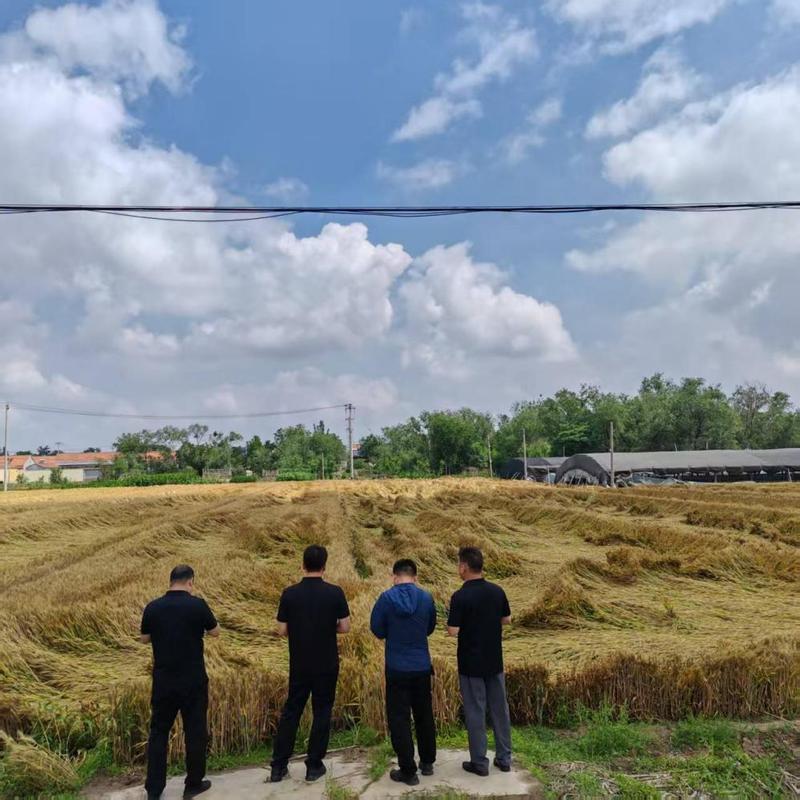
还有个容易踩的坑:受灾以后别着急自己把地里的庄稼清了。你要是为了抢农时,当天就把倒伏的麦子割了运回家,现场都没了,查勘员就算想帮你,也找不到依据算损失。
说实话,这东西从来不是什么“稳赚不赔”的福利。
它就是个给种大田的人垫个底的工具。
别把它当万能钥匙,也别听人说两句“理赔难”就完全不碰。
自己种的地,自己多上点心,总没错。
作者|dananjin
排版|dananjin
审核|柚子